Fragt man fünf Marktforschungsinstitute, wie groß der Markt für Straßen- und Wegbeleuchtung ist, erhält man fünf unterschiedliche Antworten. Für dasselbe Basisjahr reichen die veröffentlichten Zahlen von 9,65 Milliarden US-Dollar bis 11,71 Milliarden US-Dollar – eine Spanne von mehr als zehn Prozent. Die Wachstumsraten schwanken zwischen 3,71 TP3T und über 61 TP3T. Man könnte es jemandem, der sich in diesem Bereich noch nicht auskennt, nachsehen, wenn er zu dem Schluss käme, dass eigentlich niemand die Antwort kennt.
Jemand weiß es zwar; das Problem ist jedoch, dass jeder Bericht etwas anderes misst. Diese Unterscheidung ist in diesem Jahr wichtiger als sonst, da der Markt nicht nur in einem Bereich wächst. Er wächst gleichzeitig in drei verschiedenen Ebenen, und die Ebene, die man beobachtet, bestimmt die Zahl, die man sieht. Dieser Artikel führt durch diese Ebenen in der Reihenfolge, in der das Geld fließt (Lichtquelle, Steuerung und Stromversorgung), und schließt mit einer Betrachtung, was die Trends für alle bedeuten, die Straßenleuchten auf Lager haben oder spezifizieren – anstatt sie nur aufzulisten.
Was die Zahlen zum Markt für Straßen- und Wegbeleuchtung tatsächlich aussagen
Zunächst zum Umfang. Der Begriff „Straßen- und Fahrbahnbeleuchtung“ kann sich entweder ausschließlich auf Leuchten beziehen oder auch Leuchten samt Masten, Betriebsgeräte, Installation, Software und Wartungsdienstleistungen umfassen. Nach einer Aufschlüsselung eines Anbieters machte die Hardware im Jahr 2025 60,95% des Marktes aus, während Software und Dienstleistungen den Rest ausmachten (Mordor-Nachrichtendienst, 2026). Ein Bericht, der das gesamte System erfasst, wird einen höheren Wert ergeben als einer, der nur die Leuchten zählt. Beides ist nicht falsch; es handelt sich lediglich um unterschiedliche Messgrößen.
Vor diesem Hintergrund sind hier die wichtigsten Zahlen im direkten Vergleich aufgeführt.
| Quelle | Basisjahr und Umfang | Prognose | CAGR |
|---|---|---|---|
| SNS Insider | 9,65 Mrd. USD (2025) | 13,88 Mrd. USD (2035) | 3.70% |
| The Business Research Company | 11,71 Mrd. USD (2026) | 14,93 Mrd. USD (2030) | 6.3% |
| Mordor-Nachrichtendienst | 10,63 Mrd. USD (2026) | 13,75 Mrd. USD (2031) | 5.28% |
| MarketsandMarkets | 10,0–12,0 Mrd. USD (2025) | 22,0–26,0 Mrd. USD (2036) | ~6–8% |
Quelle: Veröffentlichte Zusammenfassungen von Berichten, 2025–2026
Die gemeinsamen Treiber aller vier Listen sind bekannt: LED-Effizienz, Infrastrukturausgaben, Smart-City-Programme und Energievorschriften. Auch die Liste der Akteure ist bekannt (Signify, Acuity Brands, Eaton, Schréder und ihre Mitbewerber), und hier liegen nicht die interessanten Entwicklungen. Es empfiehlt sich, vor der Wiederholung einer einzelnen Zahl eine dreiteilige Überprüfung durchzuführen: Welches Basisjahr, welcher Umfang (Lampen oder Komplettsystem) und wo endet die Prognose? Eine CAGR von 6% bis 2030 und eine CAGR von 3,7% bis 2035 können denselben Markt mit unterschiedlichen Endpunkten beschreiben.
Was diese Meinungsverschiedenheit tatsächlich offenbart, ist struktureller Natur. Der Markt verändert sich auf drei Ebenen, die sich nach unterschiedlichen Zeitplänen entwickeln. Betrachtet man sie getrennt voneinander, so widersprechen sich die Zahlen nicht mehr.
Ein Markt, drei Uhren
Lichtquelle
Ergebnis: LED verzeichnete einen Anteil von 83,551 TP3T an den Neuinstallationen.
Bedienelemente
Zinseszins: „Smart Growth“ lautet 6,82–20,91 TP3T.
Stromversorgung
Umformuliert: netzunabhängige Bauten an Orten, die nie an das Stromnetz angeschlossen wurden.
Die Lichtquelle: Die LED hat sich durchgesetzt, und der Umrüstungsprozess zieht sich noch lange hin
Was die Lichtquellen angeht, ist die Debatte beendet. Im Jahr 2025 hatten LEDs einen Anteil von 83,55% am Markt für Straßen- und Wegbeleuchtung (Mordor-Nachrichtendienst, 2026). Jede Leuchte, die Sie heute auf Lager haben oder spezifizieren, ist faktisch eine LED-Leuchte, und es besteht kein Grund, diese Frage in Gesprächen mit Lieferanten erneut aufzugreifen.
Auf einer anderen Ebene – der Unterscheidung zwischen konventionellen und vernetzten Systemen – hielt die konventionelle Beleuchtung im selben Jahr laut derselben Quelle immer noch einen Marktanteil von 56,15%. Beide Zahlen spiegeln die Realität wider. Die eine besagt, dass die Leuchte fast überall dort ausgetauscht wurde, wo Neuinstallationen vorgenommen wurden. Die andere besagt, dass das System rund um die Leuchte dies nicht getan hat. Diese Kluft zwischen einer feststehenden Leuchte und einem nicht feststehenden System bildet den Rahmen für die nächsten beiden Abschnitte dieses Artikels.
Die Nachrüstphase dauert lange, da der Bestand enorm ist und die Amortisationszeiten lang sind. Öffentliche Behörden, denen die Straßenbeleuchtung gehört, ersetzen diese, sobald es die Haushaltslage zulässt, und die Einsparpotenziale werden immer größer: Laut dem landesweiten Programm der New York Power Authority arbeiten die neuen Straßenlaternen 50 bis 65 Prozent effizienter als die Alternativen, die sie ersetzen (NYPA, 2023). Die Eigentumsverhältnisse verlangsamen den Prozess zusätzlich. Bei der Haushaltsdebatte einer US-amerikanischen Stadt Anfang dieses Jahres fragten die Einwohner, warum die Stadt jährlich etwa 5,5 Millionen US-Dollar für die Anmietung ihrer Straßenlaternen vom Energieversorger zahlt, obwohl der Kauf und die Nachrüstung dieser Laternen durch jährliche Energieeinsparungen in Höhe von rund 2,8 Millionen US-Dollar finanziert werden könnten (r/lexington, 2026). Solange der Energieversorger noch Eigentümer der Anlagen ist, hängt die „naheliegende“ Umrüstung auf LED-Beleuchtung von den Ergebnissen der Mietvertragsverhandlungen ab.
DAS ZAHLENPAAR, DAS DIE UNSTIMMIGKEIT ERKLÄRT
83.55%
des Lichtquellenmixes besteht bereits aus LEDs (Neuinstallationen, 2025)
vs
56.15%
Der Markt besteht nach wie vor aus herkömmlichen, nicht miteinander vernetzten Systemen
Die Lampe wurde ausgetauscht. Das System jedoch nicht.
Die praktische Erkenntnis für die Beurteilung jeglicher Marktbehauptungen lautet: Um eine Stadt oder ein Land auf dieser Kurve einzuordnen, sollte man den Anteil der alten Lampen betrachten, die in der installierten Basis noch in Betrieb sind, und nicht den LED-Anteil bei Neukäufen. Der Anteil an Neuinstallationen zeigt, wo Anbieter bereits erfolgreich waren; der Anteil an der installierten Basis gibt Aufschluss darüber, wie viel Ausgaben noch anstehen.
Die Kontroll-Ebene: Wo sich Wachstum potenziert
Intelligente Straßenbeleuchtung ist schon seit einem Jahrzehnt „noch fünf Jahre entfernt“, weshalb viele Menschen sie einfach abtun. Die Zahlen sprechen jedoch eine andere Sprache. Man muss nur die beiden wichtigsten Kennzahlen lesen, um zu verstehen, was sie aussagen.
| Metrisch | Was damit gemessen wird | Lesen |
|---|---|---|
| Segment „Smart/vernetzt“: CAGR 6,82% (Mordor, bis 2031) | Wachstum innerhalb der marktinternen Segmentierung | kontinuierliches Wachstum auf Segmentebene |
| Einzeln gesteuerte Geräte, 32,9 Mio. installierte Einheiten (Stand: Ende 2024), 20,91 TP3T CAGR (Berg Insight) | Wachstum des weltweiten Bestands | rasantes Wachstum ausgehend von einem niedrigen Niveau |
Quelle: Mordor Intelligence 2026; Berg Insight
Die Segmentzahl ist konservativ, da sie den Markt so aufschlüsselt, wie es in Berichten seit jeher üblich ist. Die Zahl zur installierten Basis ist beeindruckend, da sie von einem kleinen Nenner ausgeht: 32,9 Millionen gesteuerte Leuchten sind nur ein Bruchteil der weltweiten Straßenbeleuchtung. Beide weisen in dieselbe Richtung. Die Einführung befindet sich noch in einem frühen Stadium, und das Wachstum liegt im Auftragsbestand, nicht in den Pressemitteilungen. Dies deckt sich mit der Erkenntnis aus Ebene zwei: Da 56,15% der Systeme noch konventionell sind, umfasst die adressierbare Basis für Steuerungssysteme den Großteil des Marktes.
Der Wert verlagert sich entsprechend. Die Hardware macht nach wie vor 60,951 TP3T des Marktumsatzes aus, doch für Software und Dienstleistungen wird bis 2031 ein Wachstum von 6,951 TP3T prognostiziert – schneller als bei der Hardware, mit der sie verbunden sind (Mordor-Nachrichtendienst, 2026). Plattformen für drahtlose Konnektivität (CAGR von 6,49%) gewinnen Marktanteile gegenüber kabelgebundenen Installationen, und Nischenanwendungen wie Tunnel und Unterführungen verzeichnen eine Wachstumsrate von 6,38%. Keine dieser Entwicklungen wird den Markt in diesem Jahr grundlegend verändern. Sie alle beeinflussen jedoch, was Käufer in ihre Ausschreibungen aufnehmen.
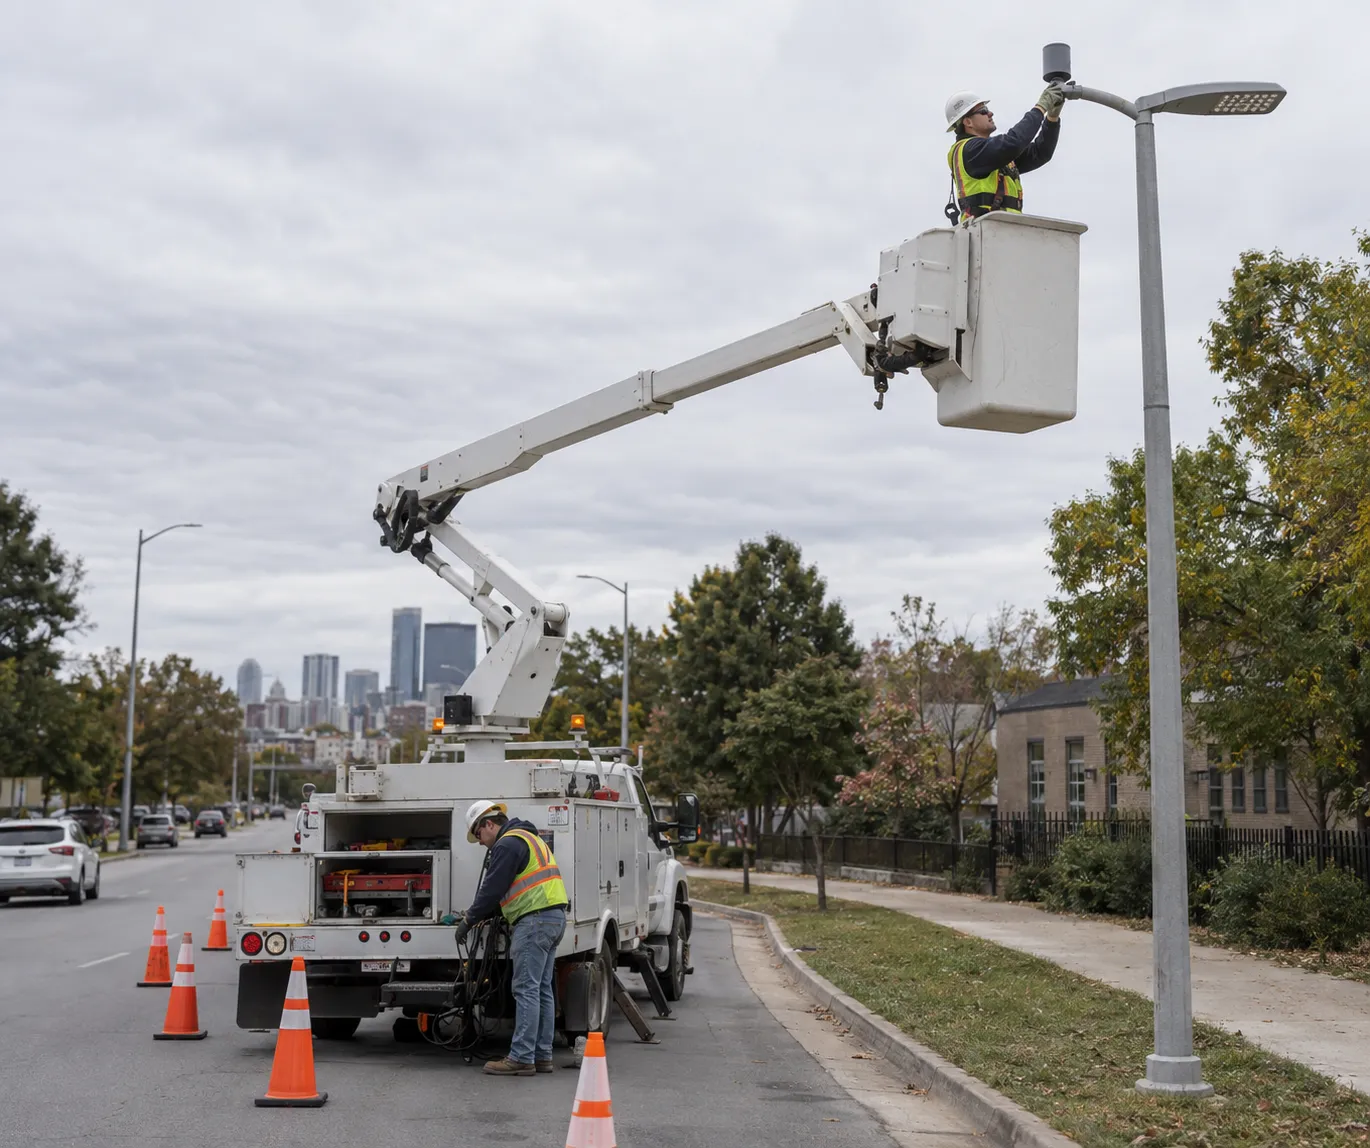
Dieser letzte Punkt ist der entscheidende. In kommunalen Ausschreibungen wird zunehmend eine Fotozellenbuchse (NEMA oder Zhaga, 7-polig) verlangt, selbst wenn die Stadt noch über kein zentrales Managementsystem verfügt – aus demselben Grund, aus dem Gebäude bereits vor Jahrzehnten für Datenverbindungen vorverkabelt wurden: Die nachträgliche Nachrüstung von Steckdosen in einem bestehenden Gebäudebestand kostet mehr, als diese bereits werkseitig vorzusehen. Für einen Händler wird „Smart-Ready“ dadurch von einem Marketingmerkmal zu einer Position, die für die Einhaltung der Ausschreibungsbedingungen erforderlich ist.
Die Grenze: Die Wertsteuerung versagt dort, wo das Raster selbst unzuverlässig ist. Ein Dimmplan ist auf einer Straße, auf der es zufällig dunkel wird, wertlos, und das erste Problem in solchen Märkten ist, ob die Beleuchtung überhaupt funktioniert. An dieser Stelle übernimmt die nächste Ebene.
Die Power-Ebene: Dort, wo neue Nachfrage entsteht
Wo sich die Nachfragekurve teilt
Der asiatisch-pazifische Raum hielt im Jahr 2025 einen Marktanteil von 36,85% und wird mit 6,12% voraussichtlich das schnellste Wachstum aller Regionen verzeichnen (Mordor-Nachrichtendienst, 2026). In den Tabellen zu den regionalen Marktanteilen werden jedoch zwei sehr unterschiedliche Märkte in einer Spalte zusammengefasst.
Eine Regionsspalte, zwei Nachfragekarten
Netzverträgliche Märkte
Anforderung: ein Budget für Nachrüstungsmaßnahmen, das mit anderen Infrastrukturprojekten um Aufmerksamkeit konkurriert.
Wer kauft: Behörden, die ihre Leuchten besitzen oder sie vom Energieversorger mieten.
Was sie bewegt: Das Beispiel zur Effizienzsteigerung beim Modell 50–65% sowie eine Gegenüberstellung von Leasing und Kauf.
Netzunabhängige Schwellenländer
Anforderung: ein erster Bauabschnitt – Straßen, an denen es noch nie eine Ampel gab, wo das Straßennetz fehlt, lückenhaft ist oder einfach nicht bis dorthin führen soll.
Wer kauft: Kommunen, Förderbanken und Geberprogramme.
Was sie bewegt: Dokumentierte Akkukonfiguration, Betriebsdauer und gültige Garantie.
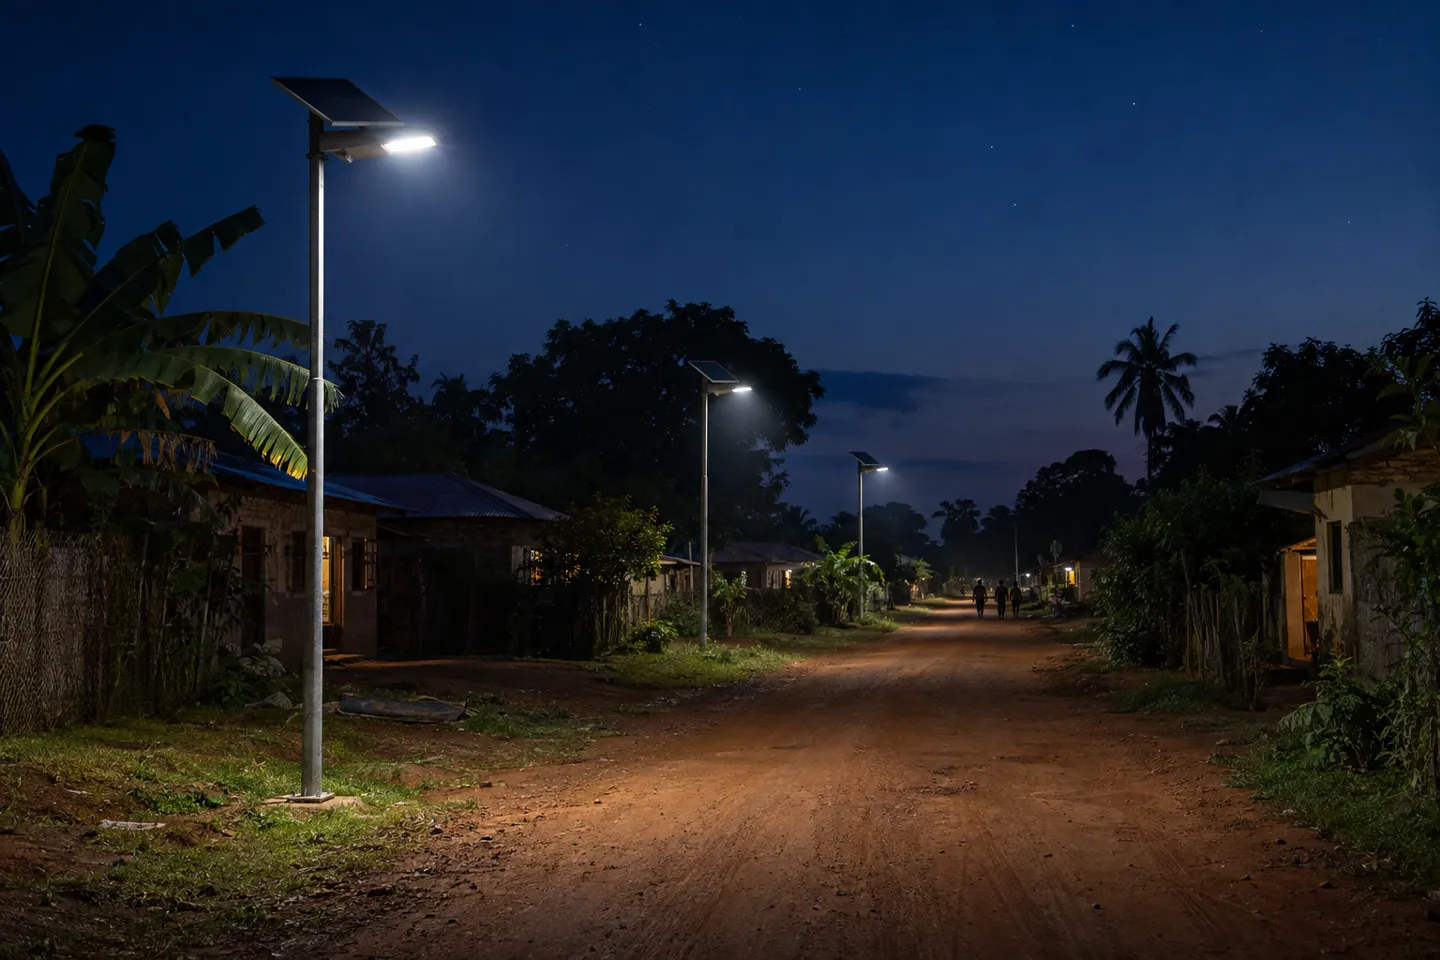
Dieser zweite Markt kommt in der allgemeinen Marktsegmentierung kaum zum Tragen, und seine Größe wird leicht unterschätzt. Das „Lighting Global“-Programm der Weltbank geht davon aus, dass netzunabhängige Solaranlagen bis 2030 die kostengünstigste Möglichkeit darstellen, fast 400 Millionen Menschen Zugang zu Strom zu verschaffen (ESMAP/Lighting Global, 2024). Die Verkaufszahlen bestätigen eher die aktuelle Dynamik als die Prognosen: Die Mitgliedsunternehmen des Branchenverbands GOGLA verkauften im Jahr 2025 mehr als 10 Millionen netzunabhängige Solarstrom-Sets – die höchste jemals verzeichnete Jahresgesamtzahl (GOGLA, 2026). Die öffentliche Beleuchtung folgt mit einer gewissen Verzögerung auf die Elektrifizierung der Haushalte in diesen Regionen und wird von Kommunen, Entwicklungsbanken und Geberprogrammen finanziert.
Das Ökosystem der Netzausfälle
Hier ist der Teil, den die Marktberichte nie erwähnen: Bei netzunabhängiger Straßenbeleuchtung ist nicht die Lichtquelle das Problem. LED-Module mit einer Nennlebensdauer von 25.000 bis 50.000 Stunden überdauern regelmäßig die umgebenden Systeme. Die häufigste Fehlerquelle ist die Energiespeicherung: zu klein dimensionierte Batterien oder solche, deren Zellen den örtlichen Betriebszyklus nicht überstehen. Leitfäden für Investoren bei afrikanischen Projekten beginnen mittlerweile mit derselben Antwort auf die erste Frage: LiFePO₄-Chemie, ein ausreichend dimensioniertes Solarmodul und eine Autonomie von drei bis fünf Tagen (Erweitern, 2026). Wenn die erste Frage eines Käufers lautet: „Welche Konfiguration bleibt erhalten?“, lässt sich daraus ableiten, wie die letzte Lieferung aussah.
Die wirtschaftlichen Aspekte verstärken den Schaden noch. Eine defekte Lampe in einem Netzmarkt ist ein Wartungsauftrag. Eine defekte Solarstraßenlaterne auf einer von Gebern finanzierten Landstraße ist eine Schlagzeile, eine ins Stocken geratene zweite Phase und ein Reputationsverlust für den Vertreiber in einem Markt, in dem sich Neuigkeiten schneller verbreiten als Ersatzteile. Deshalb verdienen Garantiebedingungen und Angaben zur Batteriekonfiguration in der Solarbranche mehr Aufmerksamkeit als der Stückpreis.
Bevor Sie Angebote für Solarstraßenlaternen vergleichen: Überprüfen Sie zunächst die Sonnenscheindauer vor Ort und die Dauer der Regenzeit, dann die Batterietyp (vorzugsweise LiFePO4), die angegebene Betriebsdauer in Tagen und die Leistung der Solarmodule. Der Preis pro Stück ist die letzte Spalte, auf die es ankommt. Eine Leuchte, die bereits in ihrer zweiten Regenzeit den Geist aufgibt, war niemals günstig.
Wie die Stromversorgung die Beschaffungsart bestimmt
Die Netzzuverlässigkeit bestimmt nicht nur die Technologie, sondern auch, wer kauft und wie. Wo das Netz zuverlässig ist und die Energieversorger Eigentümer der Anlagen sind, dreht sich die Beschaffung um die Wirtschaftlichkeit des Eigentums: die „Mieten-oder-Kaufen“-Rechnung aus Ebene zwei, wobei die Einsparungen durch die Umstellung auf LED von 50 bis 65 Prozent die Umstellung finanzieren. Wo die Beleuchtung netzunabhängig aufgebaut ist, erfolgt die Beschaffung projektbezogen: In Ausschreibungen werden die Autonomiezeit in Tagen und die Batteriechemie anstelle der Wattzahl festgelegt, und die erfolgreichen Anbieter sind diejenigen, die beides nachweisen können.
Eine Segmentkennzahl erstreckt sich über beide Bereiche: Das Leistungsband von 50–150 W hatte im Jahr 2025 einen Marktanteil von 53,15% und wird mit 7,05% voraussichtlich von allen Leistungsbändern am schnellsten wachsen (Mordor-Nachrichtendienst, 2026). Dieser Bereich umfasst die Haupt- und Wohnstraßen, die sowohl in bereits erschlossenen Märkten nachgerüstet als auch in aufstrebenden Märkten als Erstes gebaut werden. Dies kommt einer universellen Bestandsentscheidung in diesem Markt am nächsten, und hier setzt der nächste Abschnitt an.
Bevor Sie eine Vorauswahl an Anbietern von Solaranlagen oder 50–150-W-Geräten treffen, sollten Sie sich die Unterlagen von WOSEN zu den Konfigurationen, dem Wirkungsgrad und den Garantieleistungen der einzelnen Modelle beschaffen.
Konfigurationsdetails anfordernVom Markttrend bis zur Bestellung
Passen Sie den Bestandsmix vor der SKU-Liste an
Die Umsetzung der drei Ebenen in das Sortiment ergibt eine Struktur, keine einfache Liste. Der Bereich von 50–150 W bildet die Basis. Hier konzentriert sich die Nachfrage, und hier wird das schnellste Wachstum prognostiziert; daher sind in diesem Bereich die Tiefe des Sortiments und die Verfügbarkeit wichtiger als die Breite in anderen Bereichen. „Smart-Readiness“ bildet die zweite Ebene: Geräte mit NEMA-/Zhaga-Steckdosenoptionen, die auch für Kunden vorrätig gehalten werden, die noch keine Steuerungen kaufen, da die Frist für die Einhaltung der Ausschreibungsbedingungen bereits läuft. Die dritte Ebene bildet die netzunabhängige Solartechnik, die separat gelagert (oder zumindest beschafft) wird und eigene Garantiebedingungen hat, da ihre Ausfallarten und Sorgfaltspflichten nichts mit netzgebundenen Produkten gemeinsam haben.
Überprüfen Sie den Lieferanten, bevor Sie den Preis festlegen
Jede dieser Angaben gilt als Behauptung, bis ein Lieferant sie dokumentiert. Fünf Prüfpunkte unterscheiden einen echten Partner von einem Katalogeintrag:
- Wirksamkeit, getestet auf Vorrichtungsniveau. Fragen Sie nach dem nachgewiesenen lm/W-Wert und den Testbedingungen, nicht nach der Nummer des LED-Datenblatts. Serienmäßig hergestellte Straßenleuchten erreichen mittlerweile im Spitzenbereich etwa 220 lm/W, daher muss ein Anbieter, der 130 lm/W als Premium-Wert angibt, einen Grund dafür haben.
- Garantie, schriftlich, je Produktlinie. Die Bedingungen für die Garantie auf die gesamte Lampe unterscheiden sich je nach Produktreihe. Ein Anbieter, der auf Solar- und Netzprodukte identische Garantien gewährt, hat sich wahrscheinlich über beides keine gründlichen Gedanken gemacht.
- Angaben zur netzunabhängigen Konfiguration. Batterietyp, Reichweite in Tagen und Leistung der Solarmodule pro Modell, mit der Möglichkeit, die Konfiguration projektbezogen anzupassen. Eine Ablehnung in diesem Punkt führt zum Scheitern.
- Zertifizierungsumfang für Ihr Zollverfahren. CE und RoHS für Europa, UL oder ETL für Nordamerika, SAA für Ozeanien sowie die Exportdokumente, die für Ihren Markt tatsächlich erforderlich sind.
- Lieferzeit und Auftragstransparenz. 35 bis 40 Tage sind in dieser Preisklasse ein realistischer Produktionszeitraum; entscheidend ist, ob der Lieferant Ihnen den Auftragsstatus innerhalb dieses Zeitraums nachweisen kann – und nicht nur verspricht.
Was wird in den nächsten Ausschreibungen gefragt?
Die Anforderungen entwickeln sich überall in die gleiche Richtung: IP65-Abdichtung als Mindeststandard (IP66 bei starker Staubbelastung oder in Küstengebieten mit hoher Salzbelastung), ein im Abschnitt „Leuchten“ festgelegter Mindestwirkungsgrad, Vorgaben für die Steuerungsschnittstelle und die Garantielaufzeit als Bewertungskriterium. Die Art der Beschaffung übt zusätzlichen Druck aus. Die Abwägung zwischen Mieten und Kauf veranlasst immer mehr Städte dazu, eigene Anlagen zu erwerben, während die Lieferzeiten auf der Anbieterseite zu einer eigenen Risikokategorie geworden sind; kommunale Auftragnehmer berichten, dass die Beschaffung von Elektrogeräten bis 2026 „brutal“ werden wird (r/Bauingenieurwesen, 2026). In diesem Umfeld ist ein Lieferant, der seine Lieferzeiten dokumentiert, mehr wert als einer, der zwei Prozent günstiger ist.
| Wachstumslinie | Das passt zu dir, wenn | Es schlägt fehl, wenn | Bitte vor der Bestellung überprüfen |
|---|---|---|---|
| 50–150 W, netzgekoppelt | Sie bedienen kommunale oder gewerbliche Abnehmer in Netzmärkten | Sie verkaufen ausschließlich über den Einzelhandel | Geprüfte Leuchte: lm/W, IP-Schutzklasse, Marke des Treibermoduls |
| Smart-fähige Geräte (NEMA/Zhaga) | In den Ausschreibungen Ihres Marktes werden zunehmend Schnittstellen gefordert | Ihre Käufer haben seit einem Jahrzehnt keinen Plan für Kontrollmaßnahmen mehr | Verfügbarkeit von Steckdosenoptionen, Unterstützung von Dimmprotokollen |
| Solarproduktreihe für netzunabhängige Anlagen | Sie decken Regionen ab, in denen das Stromnetz unzuverlässig ist oder in denen Straßenbauprojekte durch Geber finanziert werden | Sie können Garantieansprüche vor Ort nicht bearbeiten. | Batteriechemie, Reichweite in Tagen, Leistung der Solarmodule, Garantiebedingungen |
Quelle: Marktdaten gemäß den zitierten Berichten; Checkliste gemäß den Verfahren zur Lieferantenüberprüfung
Was dieser Markt für Ihr Produktportfolio bedeutet
Wenn man die drei Ebenen noch einmal einer „Strumpf-Entscheidung“ unterzieht, lassen sie sich jeweils auf einen Satz komprimieren. Die Lampenschicht ist geklärt: Der LED-Anteil von 83,551 TP3T bedeutet, dass niemand etwas gewinnt, wenn er auf technologische Übergänge setzt. Die Steuerungsschicht befindet sich in einem frühen Stadium und entwickelt sich exponentiell: Da 56,151 TP3T der Systeme noch konventionell sind und die Smart-Segmente an beiden Enden des Schätzbereichs (6,821 TP3T bis 20,91 TP3T) wachsen, sind Schnittstellen-fähige Aktien eine Call-Option auf den nächsten Ausschreibungszyklus. Die Leistungsstufe ist der Bereich, in dem das Volumenwachstum stattfindet: Das 50–150-W-Band (Anteil von 53,151 TP3T, CAGR von 7,051 TP3T) und der Ausbau netzunabhängiger Anlagen mit zehn Millionen Bausätzen pro Jahr und steigender Tendenz stellen eine Nachfrage dar, die es vor einem Jahrzehnt noch nicht gab.
Die unangenehme Schlussfolgerung lautet, dass ein Produktportfolio, das auf einer einzigen billigen LED-SKU basiert, alle drei Aspekte verfehlt. Standardlampen zu Standardpreisen sind genau die Ebene, auf der die Differenzierung endet; die nachhaltige Marge liegt in der Fokussierung (dem richtigen Leistungsbereich), der Konformität (den Schnittstellen) und der Glaubwürdigkeit (der Garantie für den netzunabhängigen Betrieb, die man einhalten kann). Diese drei Aspekte lassen sich nicht von einer Einkaufsabteilung improvisieren; sie müssen vom Lieferanten technisch integriert werden.
Dadurch ändert sich die Bedeutung des Begriffs „Anbieter“ für diese Kategorie. Die im letzten Abschnitt genannten Prüfkriterien (nachgewiesene Wirksamkeit, Garantiebedingungen pro Produktlinie, Offenlegung der Konfiguration, Umfang der Zertifizierung, Transparenz bei den Lieferzeiten) stellen für einen Anbieter eine echte Herausforderung dar, und genau das macht sie zu nützlichen Auswahlkriterien und nicht nur zu Abhakaufgaben.
Unser eigenes Sortiment bei WOSEN basiert auf derselben Struktur, und wir halten uns an die oben genannten Standards: a Netzgekoppelte Straßenbeleuchtungsleitung Entwicklung gemäß dokumentierten Wirksamkeitszielen, Solar-Serien mit einer 5-jährigen Garantie auf die gesamte Leuchte, Produktionsüberwachung im ERP-System bei einer Vorlaufzeit von 35–40 Tagen sowie einer garantierten Reaktionszeit von 12 Stunden auf Anfragen aus dem Ausland und Kundendienstverpflichtungen die von der Untersuchung von Batch-Fehlern bis hin zur Untersuchung der Netzspannung reichen, denn ein Anspruch im netzunabhängigen Bereich, den Sie nicht erfüllen können, ist ein Risiko und kein Verkauf. Egal, für welchen Anbieter Sie sich entscheiden: Lassen Sie sich diese fünf Punkte schriftlich bestätigen.
Die Line-Card-Formel, die dieser Markt unterstützt
50–150 W
Hauptgeschäft als Basis: 53,151 TP3T-Anteil, 7,051 TP3T CAGR.
Smart-fähig
Schnittstellenoptionen als Optionswert: 6,82–20,91 TP3T „Smart Growth“, 56,151 TP3T noch umzurechnen.
Solar-Produktreihe
Netzunabhängige Systeme mit nachweisbarer Garantie als regionaler Wachstumsbereich: über 10 Millionen Bausätze pro Jahr marktweit.
Wenn der nächste Ausschreibungszyklus noch in absehbarer Zeit liegt, kostet es nichts, einen Anbieter, der diese Checkliste erfüllt (darunter auch WOSEN), in Ihre Angebotsliste aufzunehmen und zu vergleichen.
Lassen Sie sich die fünf Lieferantenprüfungen schriftlich bestätigen
WOSEN fertigt netzgekoppelte Solarstraßenlaternen-Serien gemäß den oben genannten Standards: dokumentierte Lichtausbeute, Garantien pro Serie, Offenlegung der Konfiguration sowie eine über das ERP-System nachverfolgte Produktionszeit von 35–40 Tagen mit einer Reaktionszeit von 12 Stunden bei Anfragen aus dem Ausland.
Fügen Sie WOSEN Ihrer Angebotsliste hinzuLiteraturverzeichnis
- Mordor-Nachrichtendienst. „Analyse von Marktvolumen und Marktanteilen im Bereich Straßen- und Wegebeleuchtung.“ 2026.
- SNS Insider. „Marktvolumen, Marktanteile, Wachstum und Trends im Bereich Straßenbeleuchtung, 2035.“ 2026.
- The Business Research Company. „Marktbericht zur Straßen- und Wegbeleuchtung 2026“. 2026.
- MarketsandMarkets. „Marktvolumen, Wachstum, Trends und Prognosen für die Straßenbeleuchtung bis 2036.“ 2026.
- Berg Insight. „Der weltweite Markt für intelligente Straßenbeleuchtung.“ 2025.
- New York Power Authority. „Landesweites LED-Straßenbeleuchtungsprogramm.“ 2023.
- r/lexington. „Warum zahlen wir jährlich $5,5 Mio., um Straßenlaternen zu mieten, die wir auch besitzen könnten?“ 2026.
- r/Bauingenieurwesen. „Hat noch jemand Probleme mit den langen Lieferzeiten bei Elektrogeräten?“ 2026.
- GOGLA. „Der globale Marktbericht für netzunabhängige Solaranlagen 2025.“ 2026.
- ESMAP / Lighting Global. „Begleitwebsite zum Bericht über Trends auf dem Markt für netzunabhängige Solaranlagen.“ 2024.
- Erweitern. „Die besten solarbetriebenen Straßenlaternen für Projekte in Afrika: Ein praktischer Leitfaden für Einkäufer.“ 2026.
- WOSEN. „Verstellbare LED-Straßenleuchten der Serie LUMINA.“
- WOSEN. „Kundendienst.“
- WOSEN. „LED-Straßenlaternen.“
- WOSEN. Homepage.
 English
 Spanish
 French
 German
 Italian
 Arabic
 Russian
 Portuguese
 Dutch
 Indonesian
 Turkish
 Polish