Se chiedete a cinque società di ricerca quali siano le dimensioni del mercato dell’illuminazione stradale, otterrete cinque risposte diverse. Per lo stesso anno di riferimento, i dati pubblicati variano da 9,65 miliardi di dollari a 11,71 miliardi di dollari — con uno scarto superiore al dieci per cento. I tassi di crescita oscillano dal 3,7% a oltre il 6%. Chi non conosce bene il settore potrebbe essere indotto a concludere che, in realtà, nessuno lo sappia con certezza.
Qualcuno lo sa; il problema è che ogni rapporto misura un aspetto diverso. Questa distinzione è più importante quest’anno del solito, perché il mercato non sta crescendo in un unico ambito. Sta crescendo contemporaneamente su tre livelli diversi, e il livello che si osserva determina il dato che si vede. Questo articolo illustra tali livelli nell’ordine in cui si muove il denaro (sorgente luminosa, sistemi di controllo e alimentatore) e conclude spiegando cosa significano queste tendenze per chiunque si occupi di stoccare o specificare lampioni, anziché limitarsi a citarli.
Cosa rivelano realmente i dati relativi al mercato dell’illuminazione stradale e urbana
Innanzitutto, l’ambito di applicazione. Il termine “illuminazione stradale” può riferirsi esclusivamente ai lampioni oppure ai lampioni più i pali, i dispositivi di controllo, l’installazione, il software e i servizi di manutenzione. Secondo la ripartizione fornita da un operatore, nel 2025 l’hardware rappresentava il 60,95% del mercato, mentre il software e i servizi coprivano la parte restante (Servizi segreti di Mordor, 2026). Un rapporto che tiene conto dell'intero sistema darà un risultato più elevato rispetto a uno che considera solo gli apparecchi di illuminazione. Nessuno dei due è sbagliato; semplicemente non si tratta della stessa misura.
Tenendo presente questa precisazione, ecco i dati salienti a confronto.
| Fonte | Anno di riferimento e dimensioni | Previsioni | CAGR |
|---|---|---|---|
| SNS Insider | 9,65 miliardi di dollari (2025) | 13,88 miliardi di USD (2035) | 3.70% |
| The Business Research Company | 11,71 miliardi di dollari (2026) | 14,93 miliardi di dollari (2030) | 6.3% |
| Servizi segreti di Mordor | 10,63 miliardi di dollari (2026) | 13,75 miliardi di USD (2031) | 5.28% |
| MarketsandMarkets | 10,0–12,0 miliardi di dollari (2025) | 22,0–26,0 miliardi di dollari (2036) | ~6–8% |
Fonte: Sintesi dei rapporti pubblicati, 2025–2026
I fattori comuni a tutte e quattro le classifiche sono ben noti: efficienza dei LED, investimenti nelle infrastrutture, programmi per le città intelligenti e normative energetiche. Anche l’elenco degli attori è familiare (Signify, Acuity Brands, Eaton, Schréder e le loro controparti), e non è qui che si registrano i movimenti più interessanti. La disciplina utile consiste in una verifica in tre punti prima di riportare qualsiasi dato: quale è l’anno di riferimento, quale è l’ambito di analisi (lampade o sistema completo) e dove termina la previsione. Un CAGR del 6% fino al 2030 e un CAGR del 3,7% fino al 2035 possono descrivere lo stesso mercato con punti finali diversi.
Ciò che questo disaccordo rivela, in realtà, è di natura strutturale. Il mercato sta cambiando su tre livelli che seguono ritmi diversi. Se li si analizza separatamente, i dati smettono di contraddirsi a vicenda.
Un mercato, tre orologi
Sorgente luminosa
Dato definitivo: il LED ha conquistato l'83,551 TP3T delle nuove installazioni.
Comandi
Rendimento composto: crescita intelligente pari a 6,82–20,91 TP3T.
Alimentazione elettrica
Riscritto: costruzioni fuori rete in luoghi dove la rete elettrica non è mai arrivata.
Il settore delle sorgenti luminose: i LED hanno trionfato, ma il processo di sostituzione è ancora lungo
Per quanto riguarda le sorgenti luminose, la discussione è chiusa. Nel 2025 i LED rappresentavano l'83,55% del mercato dell'illuminazione stradale e viaria (Servizi segreti di Mordor, 2026). Qualsiasi apparecchio di illuminazione che avete oggi in magazzino o che specificate nei vostri progetti è di fatto un apparecchio a LED, e non è necessario riaprire la discussione con i fornitori su questo punto.
Tuttavia, su un altro asse – quello della distinzione tra sistemi convenzionali e connessi – l’illuminazione convenzionale deteneva ancora il 56,15% del mercato nello stesso anno, secondo la stessa fonte. Entrambe le cifre descrivono la realtà. Una indica che la lampada è stata sostituita quasi ovunque si effettuino nuove installazioni. L’altra indica che il sistema che circonda la lampada non lo è stato. È proprio in quel divario tra una lampada consolidata e un sistema in evoluzione che si collocano i prossimi due livelli di questo articolo.
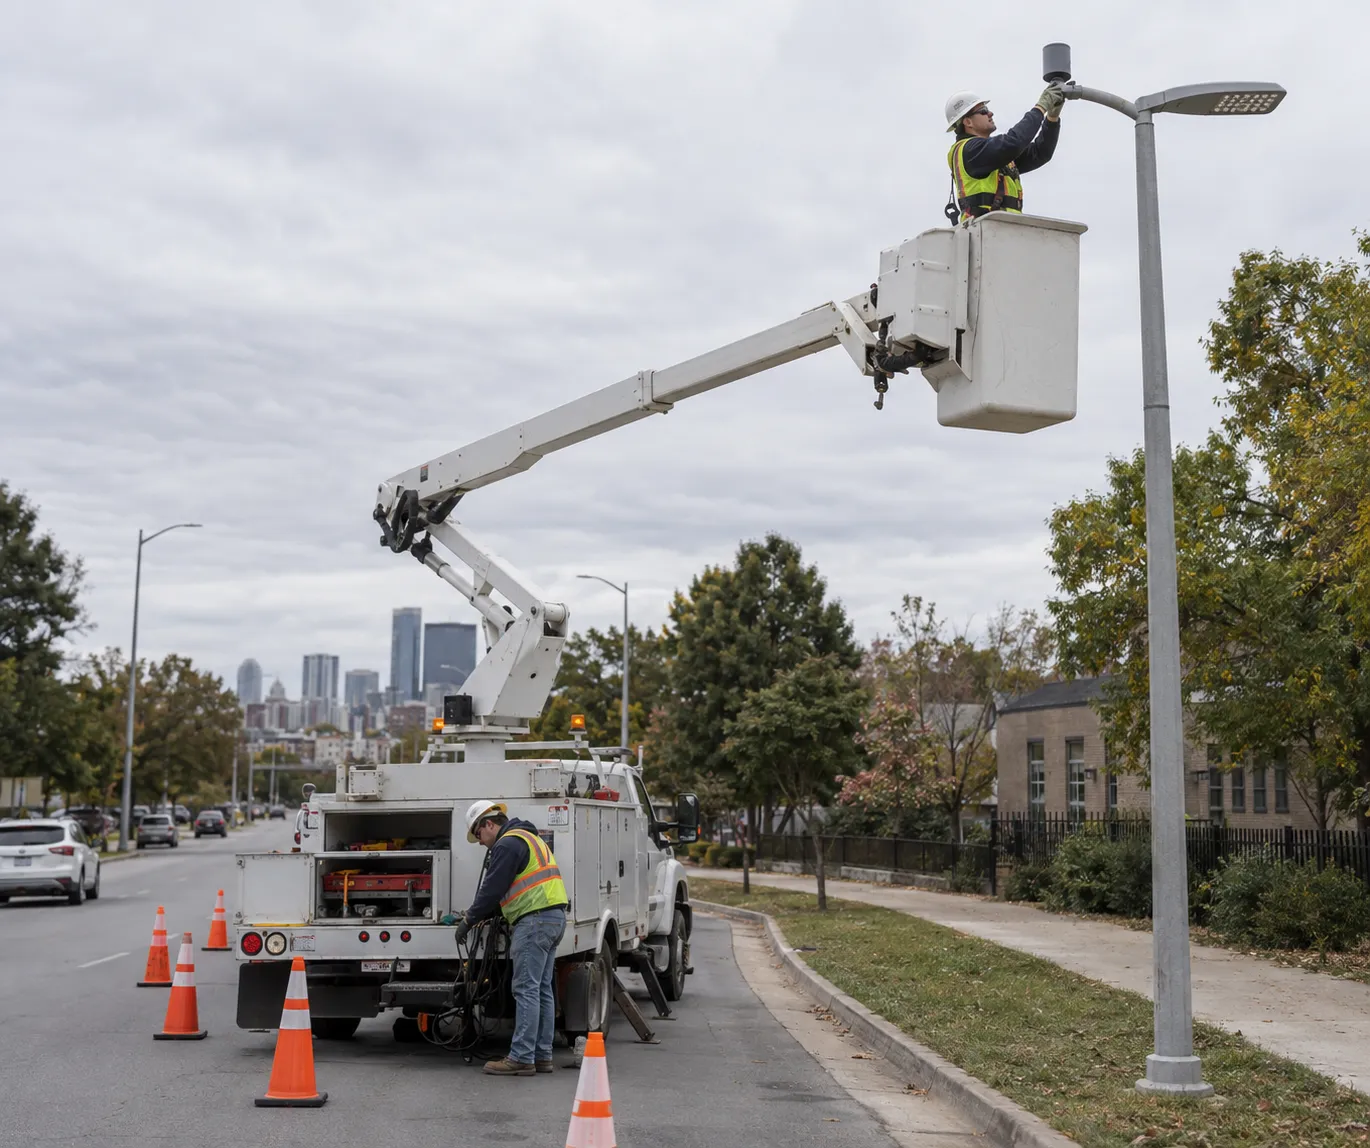
Il processo di adeguamento è lungo perché il parco lampioni esistente è enorme e i tempi di ritorno economico sono lunghi. Le amministrazioni pubbliche proprietarie dei propri impianti di illuminazione li sostituiscono quando i bilanci lo consentono, e i risparmi continuano ad aumentare: secondo il programma statale della New York Power Authority, i lampioni sono dal 50 al 65 per cento più efficienti rispetto alle alternative che sostituiscono (NYPA, 2023). Le strutture proprietarie rallentano ulteriormente la riduzione dei costi. Nel corso di un dibattito sul bilancio tenutosi in una città degli Stati Uniti all’inizio di quest’anno, i residenti hanno chiesto perché il comune paghi circa 5,5 milioni di dollari all’anno per noleggiare i lampioni dall’azienda di servizi pubblici, quando l’acquisto e l’adeguamento degli stessi potrebbero essere finanziati con i circa 2,8 milioni di dollari di risparmio energetico annuo (r/lexington, 2026). Laddove l’azienda di servizi pubblici sia ancora proprietaria degli impianti, l’aggiornamento “ovvio” all’illuminazione a LED è in attesa di una negoziazione del contratto di locazione.
LA COPPIA DI NUMERI CHE SPIEGA IL DISACCORDO
83.55%
la quota di LED nel mix delle sorgenti luminose è già (nuove installazioni, 2025)
vs
56.15%
Il mercato è ancora caratterizzato da sistemi convenzionali e non interconnessi
La lampada è stata sostituita. Il sistema no.
Il consiglio pratico per valutare qualsiasi affermazione di mercato: per collocare una città o un paese su questa curva, occorre considerare la quota di lampade tradizionali ancora in uso nel parco lampade installato, non la quota di LED nei nuovi acquisti. La quota delle nuove installazioni indica dove i fornitori hanno già conquistato quote di mercato; la quota del parco lampade installato indica invece quale volume di spesa è ancora in sospeso.
Il livello dei controlli: dove la crescita si rafforza
Da un decennio ormai si dice che l’illuminazione stradale intelligente sia “a cinque anni di distanza”, il che induce le persone a non prenderla sul serio. I numeri, però, dicono il contrario. Basta leggere i due dati salienti per capire cosa misurano.
| Metrico | Cosa misura | Lettura |
|---|---|---|
| Segmento "smart/connesso": CAGR 6,821 TP3T (Mordor, fino al 2031) | crescita all’interno della segmentazione del mercato stesso | espansione costante a livello di segmento |
| Unità controllate individualmente, 32,9 milioni installate (fine 2024), CAGR del 20,91% (Berg Insight) | crescita del parco installato globale | crescita rapida partendo da un livello basso |
Fonte: Mordor Intelligence 2026; Berg Insight
Il dato relativo al segmento è prudente perché suddivide il mercato secondo lo schema tradizionale dei rapporti. Il dato relativo alla base installata è impressionante perché parte da un denominatore ridotto: 32,9 milioni di lampioni controllati rappresentano una frazione dei lampioni presenti nel mondo. Entrambi i dati indicano la stessa direzione. L’adozione è ancora agli inizi e la crescita è nel portafoglio ordini, non nei comunicati stampa di annuncio. Ciò è in linea con la constatazione del livello due: con 56,15% di sistemi ancora convenzionali, la base potenziale per i sistemi di controllo rappresenta la maggior parte del mercato.
Il valore si sta spostando di conseguenza. L’hardware continua a rappresentare 60,951 TP3T del fatturato di mercato, ma si prevede che il software e i servizi cresceranno a un ritmo di 6,951 TP3T fino al 2031, più rapidamente dell’hardware a cui sono collegati (Servizi segreti di Mordor, 2026). Le piattaforme di connettività wireless (CAGR pari a 6,49%) stanno sottraendo quote di mercato alle installazioni cablate, mentre le applicazioni di nicchia, come gallerie e sottopassi, registrano un tasso di crescita composto pari a 6,38%. Nessuna di queste tendenze stravolgerà il mercato quest’anno. Tutte, però, influenzano ciò che gli acquirenti specificano nei bandi di gara.
È proprio quest’ultimo punto ad avere un peso determinante. I capitolati comunali prevedono sempre più spesso una presa per fotocellule (NEMA o Zhaga a sette poli) anche quando la città non dispone ancora di un sistema di gestione centralizzato, per lo stesso motivo per cui decenni fa gli edifici venivano precablati per la trasmissione dati: l’adeguamento delle prese in un parco immobiliare già installato costa di più rispetto alla loro specificazione in fase di produzione. Per un distributore, ciò trasforma il concetto di “smart-ready” da una caratteristica di marketing a una voce obbligatoria per la conformità alle gare d’appalto.
Il limite: i controlli sui valori vengono meno laddove la rete stessa non è affidabile. Un programma di regolazione dell’illuminazione è inutile su una strada che si oscura in modo casuale, e il primo problema in quei mercati è capire se l’illuminazione funzioni davvero. È qui che entra in gioco il livello successivo.
Il “Power Layer”: dove nasce la nuova domanda
Dove si divide la mappa della domanda
Nel 2025 l’Asia-Pacifico deteneva una quota di mercato pari a 36,85% e, secondo le previsioni, registrerà la crescita più rapida tra le regioni, con un tasso del 6,12% (Servizi segreti di Mordor, 2026). Tuttavia, le tabelle sulle quote di mercato regionali raggruppano due mercati molto diversi in un’unica colonna.
Una colonna "Regione", due mappe della domanda
Mercati affidabili rispetto alla rete
Richiesta: un bilancio destinato alla riqualificazione che deve competere con altre infrastrutture per ottenere attenzione.
Chi acquista: le amministrazioni pubbliche che possiedono i propri impianti di illuminazione o li noleggiano dal gestore.
Cosa li motiva: il caso di risparmio in termini di efficienza del modello 50–65% e il confronto tra leasing e acquisto.
Mercati emergenti non collegati alla rete elettrica
Richiesta: una prima fase di realizzazione — strade che non hanno mai avuto un semaforo, dove la rete stradale è assente, discontinua o semplicemente non è prevista.
Chi acquista: comuni, banche di sviluppo e programmi di finanziamento.
Cosa li motiva: configurazione della batteria documentata, autonomia e garanzia di assistenza.
Quel secondo mercato passa quasi inosservato nella segmentazione principale, ed è facile sottovalutarne le dimensioni. Il programma Lighting Global della Banca Mondiale prevede che il solare off-grid sarà la soluzione meno costosa per garantire l’accesso all’elettricità a quasi 400 milioni di persone entro il 2030 (ESMAP/Lighting Global, 2024). I dati di vendita confermano una tendenza in crescita piuttosto che una semplice proiezione: le affiliate dell’associazione di categoria GOGLA hanno venduto oltre 10 milioni di kit per l’energia solare off-grid nel 2025, il totale annuale più alto mai registrato (GOGLA, 2026). L’illuminazione pubblica segue con un certo ritardo l’elettrificazione delle abitazioni in queste regioni, essendo finanziata dai comuni, dalle banche di sviluppo e dai programmi dei donatori.
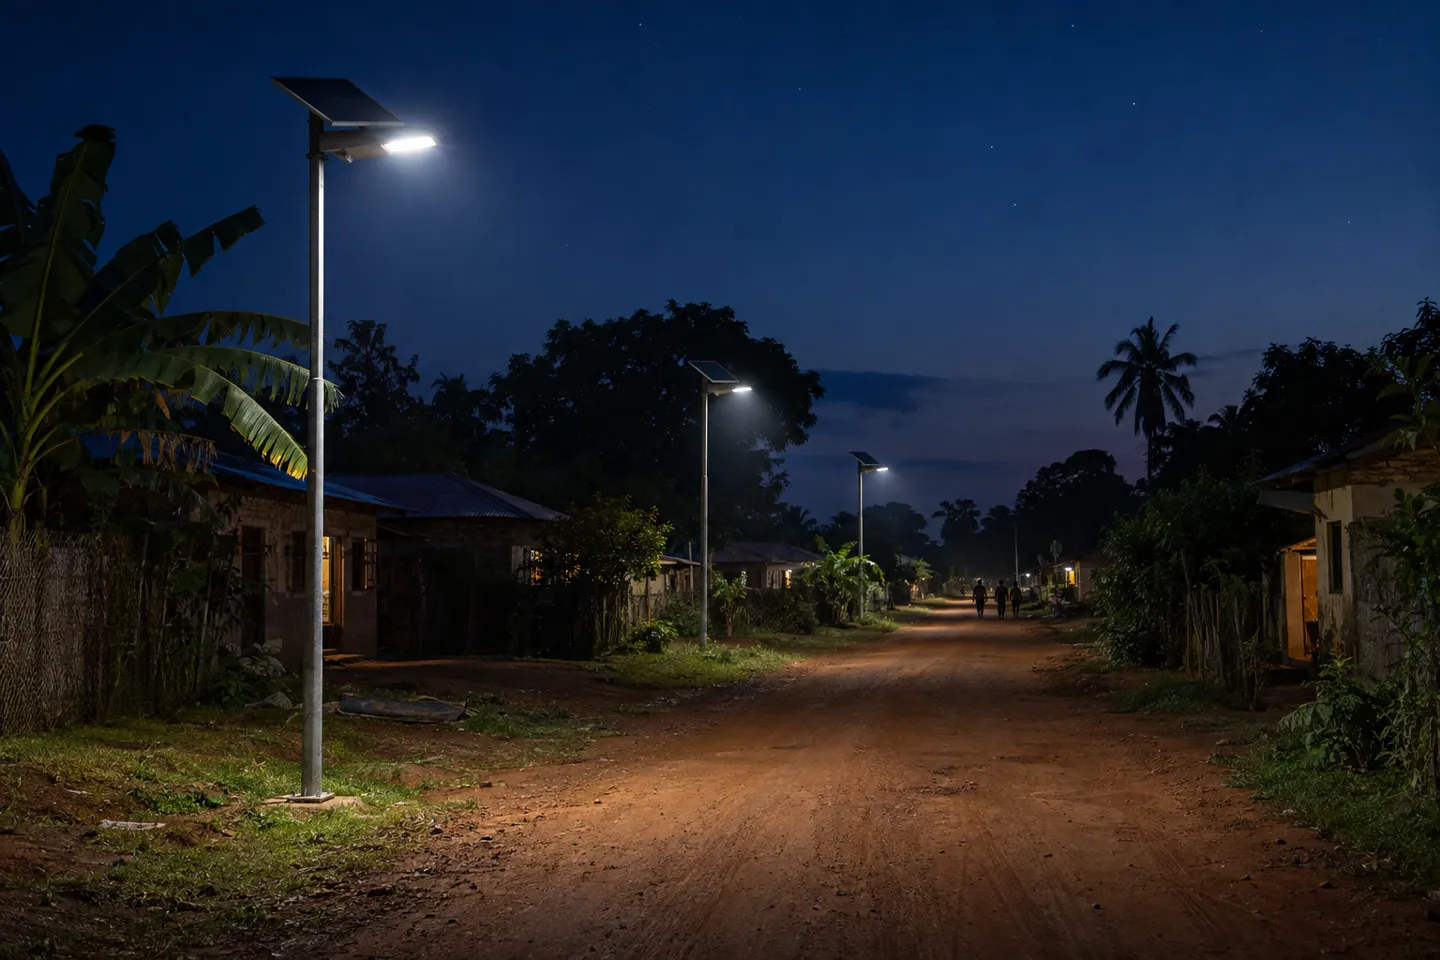
L'ecosistema dei guasti fuori rete
Ecco la parte che i rapporti di mercato non riportano mai: nell’illuminazione stradale off-grid, non è la sorgente luminosa a guastarsi. I moduli LED con una durata nominale compresa tra 25.000 e 50.000 ore superano regolarmente la durata dei sistemi che li circondano. Il punto di guasto ricorrente è l’accumulo di energia: batterie di dimensioni troppo ridotte o dotate di celle incapaci di resistere al ciclo di funzionamento locale. Le guide per gli acquirenti relative ai progetti africani iniziano ora con la stessa risposta alla prima domanda: specificare la composizione chimica LiFePO₄, un pannello di dimensioni adeguate e un’autonomia da tre a cinque giorni (Estendi, 2026). Quando la prima domanda di un acquirente è «quale configurazione rimane», si può dedurre com’era l’ultima spedizione.
Gli aspetti economici amplificano il danno. Una lampada guasta in un mercato interconnesso è semplicemente una richiesta di intervento di manutenzione. Un lampione solare guasto su una strada rurale finanziata da donatori è invece un caso da prima pagina, una seconda fase bloccata e un danno alla reputazione del distributore in un mercato in cui le notizie viaggiano più velocemente dei pezzi di ricambio. Ecco perché, nel settore solare, i termini di garanzia e la trasparenza sulla configurazione delle batterie meritano maggiore attenzione rispetto al prezzo unitario.
Prima di confrontare i preventivi per i lampioni a energia solare: Verificate le ore di sole locali e la durata della stagione delle piogge, poi il tipo di batteria (preferibilmente LiFePO4), l’autonomia dichiarata in giorni e la potenza dei pannelli. Il prezzo unitario è l’ultima colonna che conta. Una lampada che smette di funzionare alla seconda stagione delle piogge non è mai stata economica.
In che modo l'approvvigionamento energetico determina la modalità di approvvigionamento
L'affidabilità della rete non determina solo la tecnologia, ma anche chi acquista e in che modo. Laddove la rete è affidabile e le utility possiedono le infrastrutture, l’approvvigionamento ruota attorno all’economia della proprietà: il calcolo “noleggiare o acquistare” del livello due, con i risparmi derivanti dalla conversione a LED, compresi tra il 50 e il 65 per cento, che finanziano il passaggio. Laddove l’illuminazione è realizzata fuori rete, l’approvvigionamento è basato sul progetto: i bandi d’appalto specificano i giorni di autonomia e la composizione chimica delle batterie anziché la potenza in watt, e i fornitori vincitori sono quelli in grado di documentare entrambi questi aspetti.
Un dato di segmento abbraccia entrambi i mondi: la fascia di potenza compresa tra 50 e 150 W ha rappresentato il 53,15% del mercato nel 2025 e, secondo le previsioni, registrerà la crescita più rapida tra tutte le fasce, con un aumento pari a 7,05% (Servizi segreti di Mordor, 2026). Tale fascia comprende le arterie stradali e le vie residenziali che vengono risanate nei mercati consolidati e costruite per prime nei mercati emergenti. Si tratta della soluzione più vicina a una decisione universale in materia di stoccaggio in questo mercato, ed è proprio da qui che prende il via la sezione successiva.
Prima di selezionare i fornitori di pannelli solari o di modelli da 50–150 W, richiedete a WOSEN la documentazione relativa alla configurazione, all’efficienza e alla garanzia di ciascun modello.
Richiedi i dettagli della configurazioneDall’andamento del mercato all’ordine di acquisto
Modificare la composizione delle scorte prima dell'elenco degli SKU
La trasposizione dei tre livelli nell’inventario produce una struttura, non un elenco. La fascia da 50 a 150 W costituisce la base. È qui che si concentra la domanda e dove la crescita prevista è più rapida, quindi la profondità della gamma e la disponibilità in questo segmento contano più dell’ampiezza offerta altrove. La "smart-readiness" costituisce la seconda linea: unità con opzioni di prese NEMA/Zhaga, tenute in magazzino anche per i clienti che non stanno ancora acquistando i sistemi di controllo, poiché il conto alla rovescia per la conformità alle gare d’appalto è già iniziato. La terza linea è costituita dal solare off-grid, tenuto in magazzino (o almeno reperito) separatamente, con termini di garanzia propri, poiché le sue modalità di guasto e i requisiti di diligenza non hanno nulla in comune con i prodotti collegati alla rete.
Verificare il fornitore prima di considerare il prezzo
Ciascuna di quelle voci costituisce un’affermazione fino a quando un fornitore non la documenta. Cinque controlli distinguono un vero partner da un semplice elenco:
- Efficacia, testata a livello di impianto. Chiedete il valore di lm/W verificato e le condizioni di prova, non il numero di riferimento della scheda tecnica del LED. I lampioni prodotti in serie raggiungono ormai circa 220 lm/W nella fascia alta della gamma, quindi un fornitore che dichiara 130 lm/W come valore “premium” deve avere una motivazione valida.
- Garanzia, in forma scritta, per linea di prodotti. Le condizioni relative alle lampade complete variano a seconda della linea di prodotti. Un fornitore che offre la stessa garanzia sia per i prodotti solari che per quelli collegati alla rete probabilmente non ha riflettuto a fondo su nessuno dei due.
- Informativa sulla configurazione off-grid. Composizione chimica della batteria, autonomia in giorni e potenza dei pannelli, per ciascun modello, con la possibilità di configurarli in base al progetto. Non specificare questi dati comporta il fallimento della richiesta.
- Ambito di applicazione della certificazione per il vostro regime doganale. CE e RoHS per l’Europa, UL o ETL per il Nord America, SAA per l’Oceania e i documenti di esportazione effettivamente richiesti dal tuo mercato.
- Tempi di consegna e visibilità degli ordini. Da trentacinque a quaranta giorni rappresentano un arco temporale di produzione realistico a questo livello; ciò che conta è che il fornitore sia in grado di mostrarvi lo stato dell'ordine entro tale arco temporale, non solo di prometterlo.
Cosa chiederanno le gare d'appalto in futuro
I requisiti tecnici si stanno evolvendo nella stessa direzione ovunque: la tenuta IP65 come requisito minimo (IP66 in presenza di polvere o salsedine costiera), un livello minimo di efficienza indicato nella sezione dedicata agli apparecchi di illuminazione, disposizioni relative all’interfaccia di controllo e la durata della garanzia come criterio di valutazione. Anche la modalità di approvvigionamento esercita una propria pressione. Il confronto tra affitto e acquisto sta spingendo un numero crescente di città verso la proprietà degli impianti, mentre i tempi di consegna da parte dei fornitori sono diventati una categoria di rischio a sé stante; gli appaltatori comunali segnalano che l’approvvigionamento di apparecchiature elettriche diventerà «brutale» fino al 2026 (r/ingegneria civile, 2026). In un contesto del genere, un fornitore che documenta i tempi di consegna ha un valore maggiore rispetto a uno che offre prezzi inferiori del due per cento.
| Linea di crescita | È adatto a te se | L'operazione fallisce se | Verificare prima di effettuare l'ordine |
|---|---|---|---|
| 50–150 W collegati alla rete elettrica | fornite acquirenti comunali o appaltatori nei mercati di rete | vendete esclusivamente nei negozi al dettaglio | apparecchio testato: lm/W, grado di protezione IP, marca del driver |
| Unità predisposte per la connettività intelligente (NEMA/Zhaga) | I bandi di gara del vostro mercato stanno iniziando a richiedere interfacce | i vostri acquirenti non hanno un piano d'azione per il controllo per un decennio | disponibilità delle opzioni di presa, supporto del protocollo di regolazione dell’intensità luminosa |
| Linea di prodotti solari off-grid | si interviene in regioni con reti elettriche inaffidabili o con programmi stradali finanziati da donatori | non è possibile gestire le richieste di garanzia a livello locale | composizione chimica della batteria, autonomia in giorni, potenza dei pannelli, condizioni di garanzia |
Fonte: dati di mercato tratti dai rapporti citati; lista di controllo basata sulle prassi di verifica dei fornitori
Cosa comporta questo mercato per il vostro portafoglio prodotti
Se si analizzano nuovamente i tre livelli alla luce di una decisione di stoccaggio, ciascuno si riduce a una sola frase. Il livello delle lampade è definito: la quota dell’83,55% dei LED significa che nessuno ha nulla da guadagnare puntando sulle transizioni tecnologiche. Il livello dei controlli è in fase iniziale e in forte crescita: con 56,15% di sistemi ancora convenzionali e i segmenti smart in crescita da entrambe le estremità dell’intervallo di stima (da 6,82% a 20,9%), i titoli pronti per l’interfaccia rappresentano un’opzione call sul prossimo ciclo di appalti. Il livello di potenza è dove risiede la crescita in termini di volume: la fascia da 50–150 W (quota del 53,15%, CAGR del 7,05%) e l’espansione dei sistemi off-grid, con dieci milioni di kit all’anno e in crescita, rappresentano una domanda che non esisteva un decennio fa.
La scomoda conclusione è che una linea di prodotti basata su un unico SKU di LED a basso costo non soddisfa nessuno di questi tre requisiti. Le lampade di massa a un prezzo di massa rappresentano esattamente il livello in cui la differenziazione si è esaurita; il margine difendibile risiede nella focalizzazione (la giusta fascia di potenza), nella conformità (le interfacce) e nella credibilità (la garanzia fuori rete che si può onorare). Questi tre aspetti non possono essere improvvisati da un reparto acquisti; devono essere integrati dal fornitore in fase di progettazione.
Ciò modifica il significato del termine “fornitore” in questa categoria. I controlli indicati nell’ultima sezione (efficacia comprovata, condizioni di garanzia per ogni linea, trasparenza sulla configurazione, copertura della certificazione, visibilità sui tempi di consegna) richiedono al fornitore una reale capacità operativa, ed è proprio questo che li rende utili come criteri di selezione, anziché semplici voci da spuntare su un elenco.
La nostra linea di prodotti WOSEN si basa su quella stessa struttura e la conformiamo agli standard sopra indicati: una linea di illuminazione stradale collegata alla rete elettrica progettati per soddisfare obiettivi di efficacia documentati, con la serie solare coperta da una garanzia di 5 anni sull'intera lampada, produzione monitorata nel sistema ERP con tempi di consegna compresi tra 35 e 40 giorni e un impegno di risposta entro 12 ore alle richieste provenienti dall'estero, e impegni post-vendita che si occupano di tutto, dalle indagini sui guasti in serie alle analisi della tensione di rete, perché un’offerta “off-grid” che non si è in grado di gestire rappresenta un rischio, non un’opportunità di vendita. Qualunque sia il fornitore che sceglierete, assicuratevi di ottenere queste cinque garanzie per iscritto.
La formula delle schede di linea supportata da questo mercato
50–150 W
dati principali come base: quota di mercato 53,151 TP3T, CAGR 7,051 TP3T.
Predisposto per la connettività smart
opzioni di interfaccia come valore dell'opzione: 6,82–20,91 TP3T crescita intelligente, 56,151 TP3T ancora da convertire.
Linea solare
sistemi off-grid con garanzia verificabile come linea di crescita regionale: oltre 10 milioni di kit all’anno a livello di mercato.
Se il prossimo ciclo di gare d'appalto è abbastanza vicino da poterlo pianificare, non costa nulla inserire nella lista dei fornitori da consultare un'azienda che soddisfa i requisiti di questa checklist (tra cui WOSEN) e fare un confronto.
Richiedi una risposta scritta alle cinque domande relative alla verifica dei fornitori
WOSEN produce linee di lampioni solari collegati alla rete elettrica conformi agli standard sopra indicati: efficacia documentata, garanzie per ogni linea, trasparenza sulle configurazioni e tempi di produzione monitorati tramite ERP di 35–40 giorni, con un tempo di risposta di 12 ore alle richieste provenienti dall’estero.
Aggiungi WOSEN alla tua lista di preventiviBibliografia
- Servizi segreti di Mordor. “Analisi delle dimensioni e delle quote di mercato dell’illuminazione stradale e viaria.” 2026.
- SNS Insider. “Dimensioni, quote di mercato, crescita e tendenze del settore dell’illuminazione stradale, 2035.” 2026.
- The Business Research Company. “Rapporto sul mercato dell’illuminazione stradale e viaria 2026.” 2026.
- MarketsandMarkets. “Dimensioni, crescita, tendenze e previsioni del mercato dell’illuminazione stradale fino al 2036.” 2026.
- Berg Insight. “Il mercato globale dell’illuminazione stradale intelligente”. 2025.
- Autorità per l'energia di New York. “Programma statale per l’illuminazione stradale a LED”. 2023.
- r/lexington. «Perché paghiamo $5,5M all’anno per affittare lampioni che potremmo possedere?» 2026.
- r/ingegneria civile. “C’è qualcun altro che sta soffrendo per i tempi di consegna delle apparecchiature elettriche?” 2026.
- GOGLA. “Rapporto sul mercato globale del solare off-grid 2025”. 2026.
- ESMAP / Lighting Global. “Sito di supporto al rapporto sulle tendenze del mercato del solare off-grid.” 2024.
- Estendi. “I migliori lampioni solari per i progetti in Africa: una guida pratica per gli acquirenti.” 2026.
- WOSEN. “Lampioni a LED regolabili della serie LUMINA.”
- WOSEN. “Servizi post-vendita.”
- WOSEN. “Lampioni a LED.”
- WOSEN. Pagina iniziale.
 English
 Spanish
 French
 German
 Italian
 Arabic
 Russian
 Portuguese
 Dutch
 Indonesian
 Turkish
 Polish