Demandez à cinq cabinets d’études quelle est la taille du marché de l’éclairage public et routier, et vous obtiendrez cinq réponses différentes. Pour une même année de référence, les chiffres publiés varient entre 9,65 milliards et 11,71 milliards de dollars américains — soit un écart de plus de 10 %. Les taux de croissance oscillent entre 3,71 % et plus de 61 %. On pourrait pardonner à quelqu’un qui découvre ce secteur de conclure que personne ne sait vraiment de quoi il retourne.
Quelqu'un le sait bien ; le problème, c'est que chaque rapport mesure un élément différent. Cette distinction revêt cette année plus d'importance que d'habitude, car le marché ne se développe pas de manière homogène. Il se développe simultanément sur trois niveaux différents, et le niveau que l'on observe détermine le chiffre que l'on voit. Cet article passe en revue ces niveaux dans l'ordre où circule l'argent (source lumineuse, commandes et alimentation électrique) et conclut en expliquant ce que ces tendances signifient pour quiconque stocke ou spécifie des lampadaires, plutôt que de se contenter de les citer.
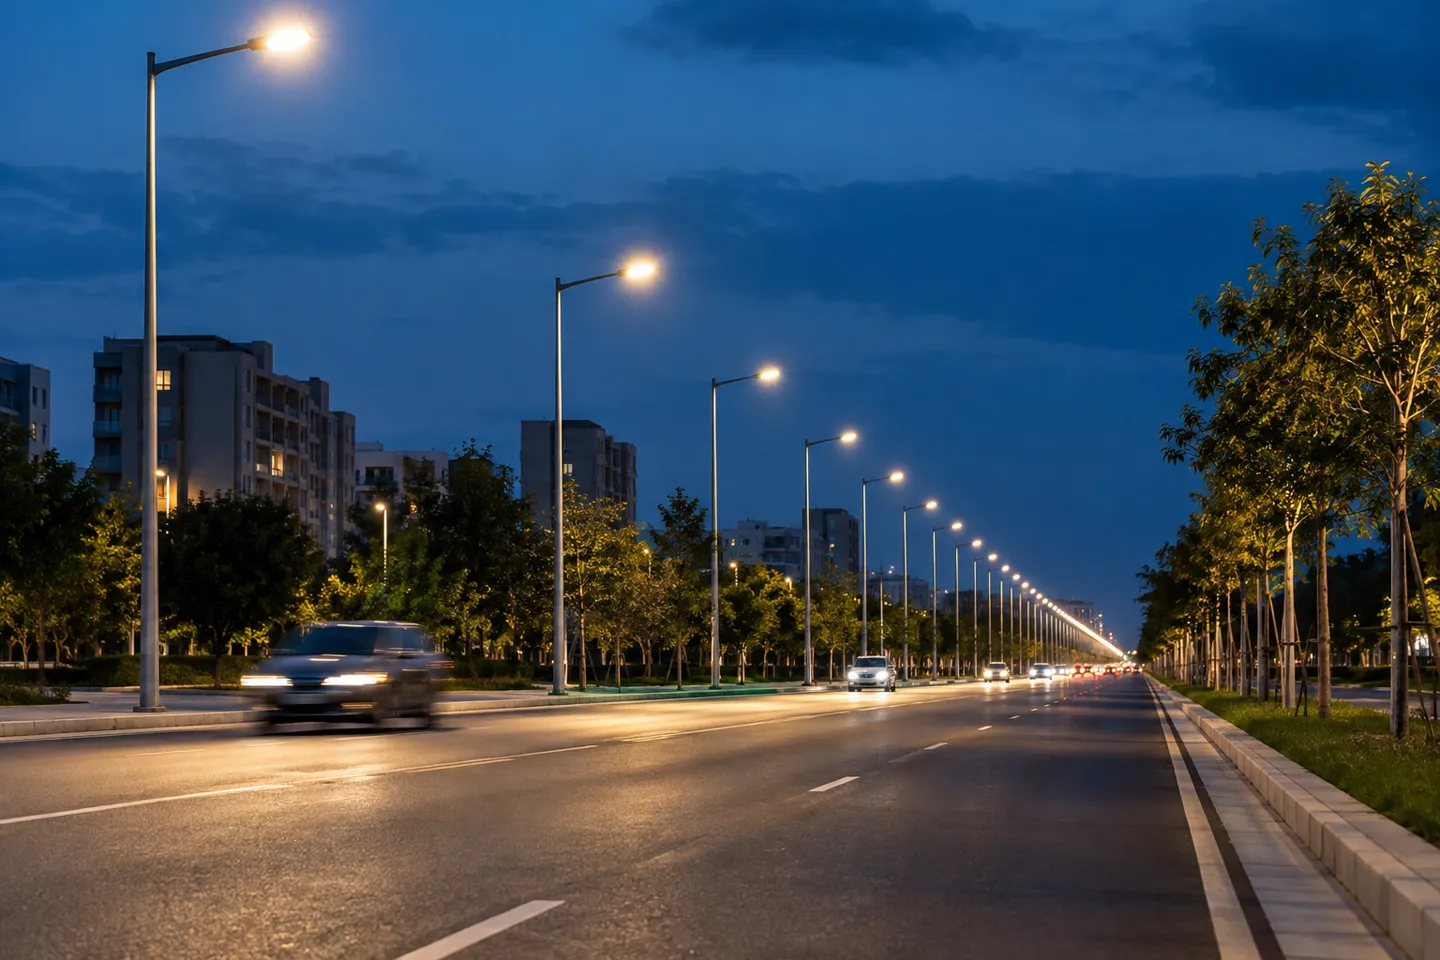
Ce que révèlent réellement les chiffres du marché de l'éclairage public
Tout d’abord, le champ d’application. L’expression « éclairage public » peut désigner uniquement les lampes, ou bien les lampes ainsi que les poteaux, les équipements de commande, l’installation, les logiciels et les services de maintenance. Selon la ventilation fournie par un fournisseur, le matériel représentait 60,95% du marché en 2025, le reste étant constitué par les logiciels et les services (Renseignements du Mordor, 2026). Un rapport qui prend en compte l'ensemble du système donnera un résultat plus élevé qu'un rapport qui ne tient compte que des luminaires. Aucune des deux approches n'est erronée ; il s'agit simplement de deux mesures différentes.
Cela étant dit, voici les chiffres clés présentés côte à côte.
| Source | Année de référence et taille | Prévisions | TCAC |
|---|---|---|---|
| Les coulisses des réseaux sociaux | 9,65 milliards de dollars (2025) | 13,88 milliards de dollars (2035) | 3.70% |
| The Business Research Company | 11,71 milliards de dollars (2026) | 14,93 milliards de dollars (2030) | 6.3% |
| Renseignements du Mordor | 10,63 milliards de dollars (2026) | 13,75 milliards de dollars (2031) | 5.28% |
| MarketsandMarkets | 10,0 à 12,0 milliards de dollars (2025) | 22,0 à 26,0 milliards de dollars (2036) | ~6–8% |
Source : Résumés de rapports publiés, 2025-2026
Les facteurs communs aux quatre classements sont bien connus : l’efficacité des LED, les dépenses d’infrastructure, les programmes de villes intelligentes et les réglementations énergétiques. La liste des acteurs est elle aussi familière (Signify, Acuity Brands, Eaton, Schréder et leurs concurrents), et ce n’est pas là que réside l’intérêt. La bonne pratique consiste à vérifier trois points avant de reprendre un chiffre quelconque : quelle est l’année de référence, quel est le périmètre (lampes ou système complet) et jusqu’à quand s’étend la prévision. Un TCAC de 6% à l’horizon 2030 et un TCAC de 3,7% à l’horizon 2035 peuvent décrire le même marché en fonction de dates de fin différentes.
Ce que ce désaccord révèle en réalité, c'est un problème structurel. Le marché évolue selon trois niveaux qui suivent des rythmes différents. Si on les analyse séparément, les chiffres cessent de se contredire.
Un marché, trois horloges
Source lumineuse
Résultat : les LED ont représenté 83,551 TP3T des nouvelles installations.
Commandes
Capitalisation : la croissance intelligente affiche une valeur comprise entre 6,82 et 20,91 TP3T.
Alimentation électrique
Nouvelle version : des constructions hors réseau là où le réseau électrique n'est jamais arrivé.
La couche « source lumineuse » : la LED s'est imposée, et la transition vers cette technologie s'étale sur une longue période
En ce qui concerne les sources lumineuses, le débat est clos. Les LED représentaient 83,551 TP3T du marché de l'éclairage public et routier en 2025 (Renseignements du Mordor, 2026). Tout luminaire que vous stockez ou prescrivez aujourd'hui est, en réalité, un luminaire à LED, et il n'est pas nécessaire de revenir sur cette question lors de vos échanges avec les fournisseurs.
Pourtant, sur un autre axe – celui de la distinction entre les systèmes conventionnels et connectés –, l’éclairage conventionnel détenait encore 56,15% du marché la même année, selon la même source. Ces deux chiffres reflètent la réalité. L’un indique que la lampe a été remplacée presque partout où de nouvelles installations ont lieu. L’autre montre que le système entourant la lampe n’a pas suivi cette évolution. C’est dans cet écart entre une lampe « stabilisée » et un système « instable » que s’inscrivent les deux prochains volets de cet article.
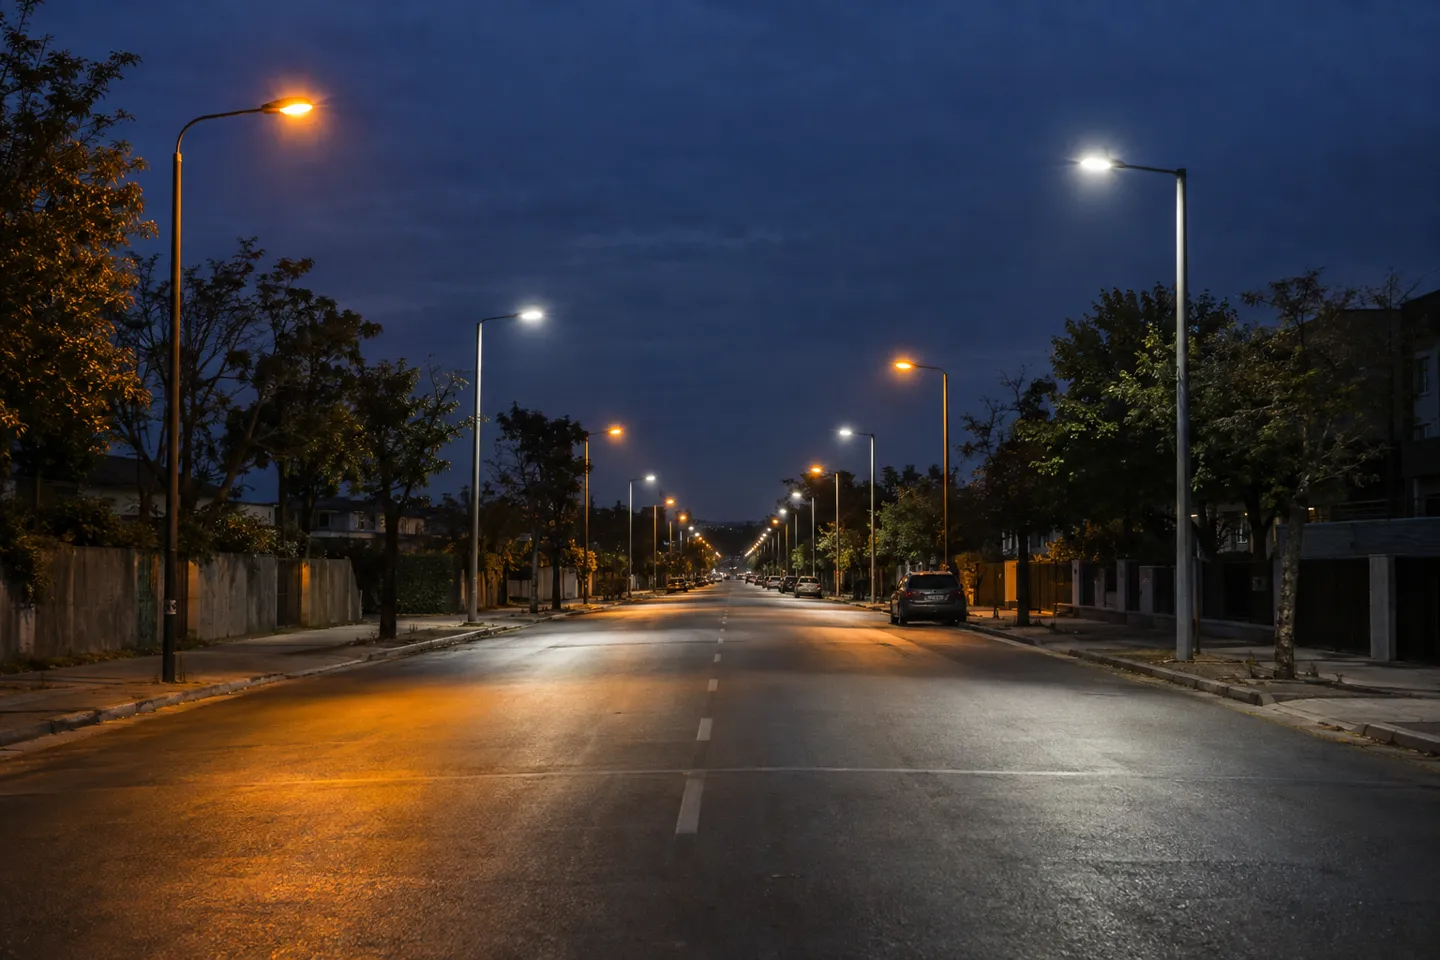
La mise à niveau prend du temps car le parc existant est immense et les retombées économiques ne se concrétisent qu’à long terme. Les collectivités publiques propriétaires de leurs lampadaires les remplacent lorsque leur budget le permet, et les économies réalisées ne cessent de s’améliorer : selon le programme mis en place à l’échelle de l’État par la New York Power Authority, les lampadaires sont de 50 à 65 % plus efficaces que les solutions qu’ils remplacent (NYPA, 2023). Les structures de propriété ralentissent encore davantage la courbe. Lors d’un débat sur le budget d’une ville américaine au début de cette année, les habitants se sont interrogés sur les raisons pour lesquelles la municipalité dépensait environ 5,5 millions de dollars par an pour louer ses lampadaires auprès du service public, alors que leur achat et leur modernisation pourraient être financés par les économies d’énergie annuelles d’environ 2,8 millions de dollars (r/lexington, 2026). Lorsque le service public reste propriétaire des actifs, la mise à niveau « évidente » vers l'éclairage LED dépend de la négociation du bail.
LA PAIRE DE CHIFFRES QUI EXPLIQUE LE DÉSACCORD
83.55%
La part des LED dans le mix des sources lumineuses est déjà de (nouvelles installations, 2025)
contre
56.15%
Le marché est encore dominé par des systèmes conventionnels et non interconnectés
La lampe a été remplacée. Le système, lui, n'a pas été remplacé.
La leçon pratique à retenir pour évaluer toute affirmation relative au marché : pour situer une ville ou un pays sur cette courbe, il faut examiner la part des anciennes lampes encore en service dans le parc installé, et non la part des LED dans les nouveaux achats. La part des nouvelles installations indique les segments où les fournisseurs ont déjà remporté des parts de marché ; la part du parc installé, quant à elle, indique le volume de dépenses encore à venir.
La couche des contrôles : là où la croissance s'accélère
L'éclairage public intelligent est présenté comme étant « dans cinq ans » depuis une décennie, ce qui incite les gens à ne pas y prêter attention. Les chiffres montrent pourtant le contraire. Il suffit de lire les deux chiffres clés pour comprendre ce qu'ils révèlent.
| Métrique | Ce qu'il mesure | Lecture |
|---|---|---|
| Segment des véhicules intelligents/connectés : TCAC de 6,821 TP3T (Mordor, jusqu'en 2031) | croissance au sein de la segmentation propre au marché | une expansion régulière au niveau des segments |
| Unités à commande individuelle, 32,9 millions d'unités installées (fin 2024), TCAC de 20,91 % (Berg Insight) | croissance du parc mondial | croissance rapide à partir d'un niveau de départ faible |
Source : Mordor Intelligence 2026 ; Berg Insight
Ce chiffre sectoriel est prudent, car il segmente le marché selon la méthode traditionnellement utilisée dans les rapports. Le chiffre relatif au parc installé est spectaculaire car il part d’un petit dénominateur : 32,9 millions de lampadaires contrôlés ne représentent qu’une fraction des lampadaires mondiaux. Ces deux chiffres vont dans le même sens. L’adoption en est à ses débuts, et la croissance se trouve dans le carnet de commandes, et non dans les communiqués de presse annonçant de nouveaux contrats. Cela concorde avec la conclusion du niveau 2 : avec 56,15% de systèmes encore conventionnels, le marché potentiel pour les systèmes de contrôle représente la majeure partie du marché.
La valeur suit cette tendance. Le matériel représente toujours 60,951 TP3T de chiffre d'affaires, mais les logiciels et les services devraient connaître une croissance de 6,951 TP3T d'ici 2031, soit un rythme plus rapide que celui du matériel auquel ils sont associés (Renseignements du Mordor, 2026). Les plateformes de connectivité sans fil (taux de croissance annuel composé de 6,49%) grignotent des parts de marché aux installations filaires, tandis que les applications de niche, telles que les tunnels et les passages souterrains, affichent un taux de croissance annuel composé de 6,38%. Aucune de ces tendances ne bouleversera le marché cette année. Elles modifient toutefois toutes les exigences formulées par les acheteurs dans leurs appels d’offres.
C'est ce dernier point qui fait toute la différence. Les cahiers des charges municipaux exigent de plus en plus souvent la présence d'une prise pour cellule photoélectrique (NEMA ou Zhaga à sept broches), même lorsque la ville ne dispose pas encore d'un système de gestion centralisé, pour la même raison qui a poussé à pré-câbler les bâtiments pour les réseaux de données il y a plusieurs décennies : l'installation a posteriori de prises dans un parc immobilier existant coûte plus cher que de les intégrer dès la fabrication. Pour un distributeur, cela transforme la notion de « prêt pour le smart » d’un argument marketing en une exigence à respecter dans les appels d’offres.
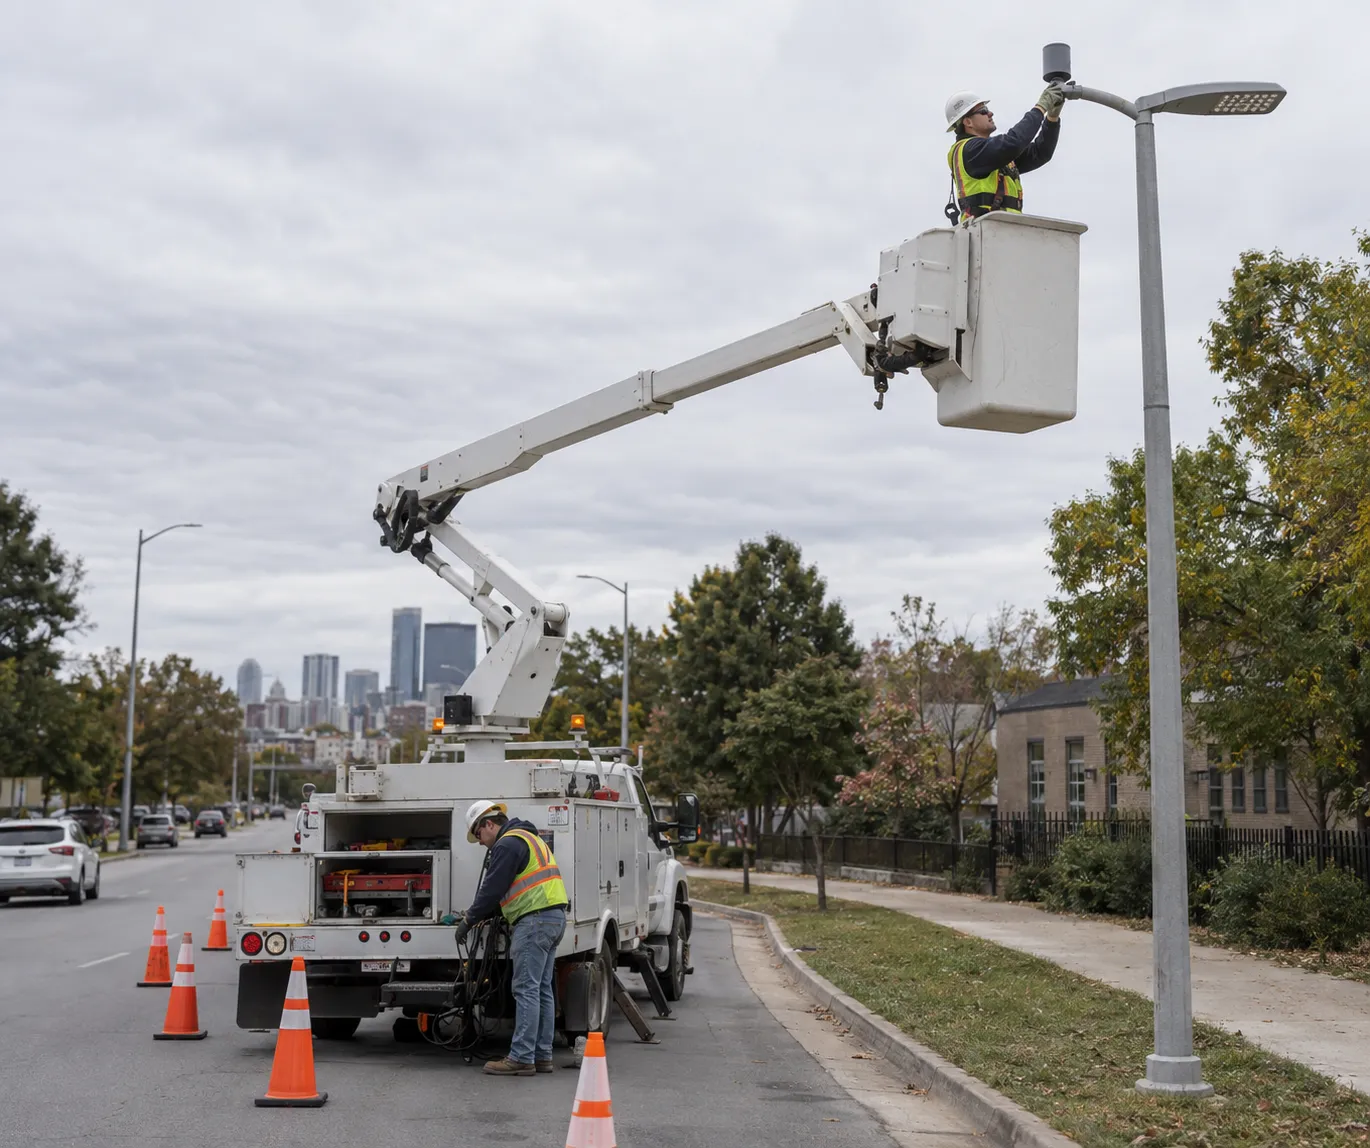
La limite : les contrôles de valeur s'effondrent lorsque la grille elle-même n'est pas fiable. Un programme de gradation n'a aucune utilité sur une route dont l'obscurité varie de manière aléatoire, et le premier problème sur ces marchés est de savoir si l'éclairage fonctionne tout court. C'est là que la couche suivante prend le relais.
La couche « Power » : là où naît la nouvelle demande
Là où la carte de la demande se divise
La région Asie-Pacifique détenait 36,851 TP3T du marché en 2025 et devrait connaître la croissance la plus rapide parmi toutes les régions, avec un taux de 6,121 TP3T (Renseignements du Mordor, 2026). Or, les tableaux sur les parts de marché régionales regroupent deux marchés très différents dans une seule colonne.
Une colonne « région », deux cartes de la demande
Marchés fiables pour le réseau
Demande : un budget consacré à la modernisation qui doit rivaliser avec d'autres projets d'infrastructure pour attirer l'attention.
Qui achète : les collectivités publiques qui possèdent leurs propres lampadaires ou qui les louent auprès du service public.
Ce qui les motive : l'analyse des économies réalisées grâce au modèle 50–65% en termes de rendement, et la comparaison entre la location et l'achat.
Marchés émergents hors réseau
Demande : une première phase de construction — des routes qui n'ont jamais été équipées de feux tricolores, où le réseau électrique est inexistant, intermittent ou tout simplement pas prévu d'y être raccordé.
Qui achète : les collectivités locales, les banques de développement et les programmes de bailleurs de fonds.
Ce qui les motive : configuration de la batterie, autonomie et garantie de réparation, telles qu'elles sont indiquées dans la documentation.
Ce deuxième marché est à peine pris en compte dans la segmentation générale, et son ampleur est facile à sous-estimer. Le programme « Lighting Global » de la Banque mondiale prévoit que l'énergie solaire hors réseau constituera le moyen le moins coûteux de fournir un accès à l'électricité à près de 400 millions de personnes d'ici 2030 (ESMAP/Lighting Global, 2024). Les chiffres de vente confirment cette dynamique plutôt que de simples prévisions : les membres de l'association professionnelle GOGLA ont vendu plus de 10 millions de kits d'énergie solaire hors réseau en 2025, soit le total annuel le plus élevé jamais enregistré (GOGLA, 2026). L'éclairage public fait son apparition dans ces régions avec un certain décalage par rapport à l'électrification des foyers ; il est financé par les communes, les banques de développement et les programmes de donateurs.
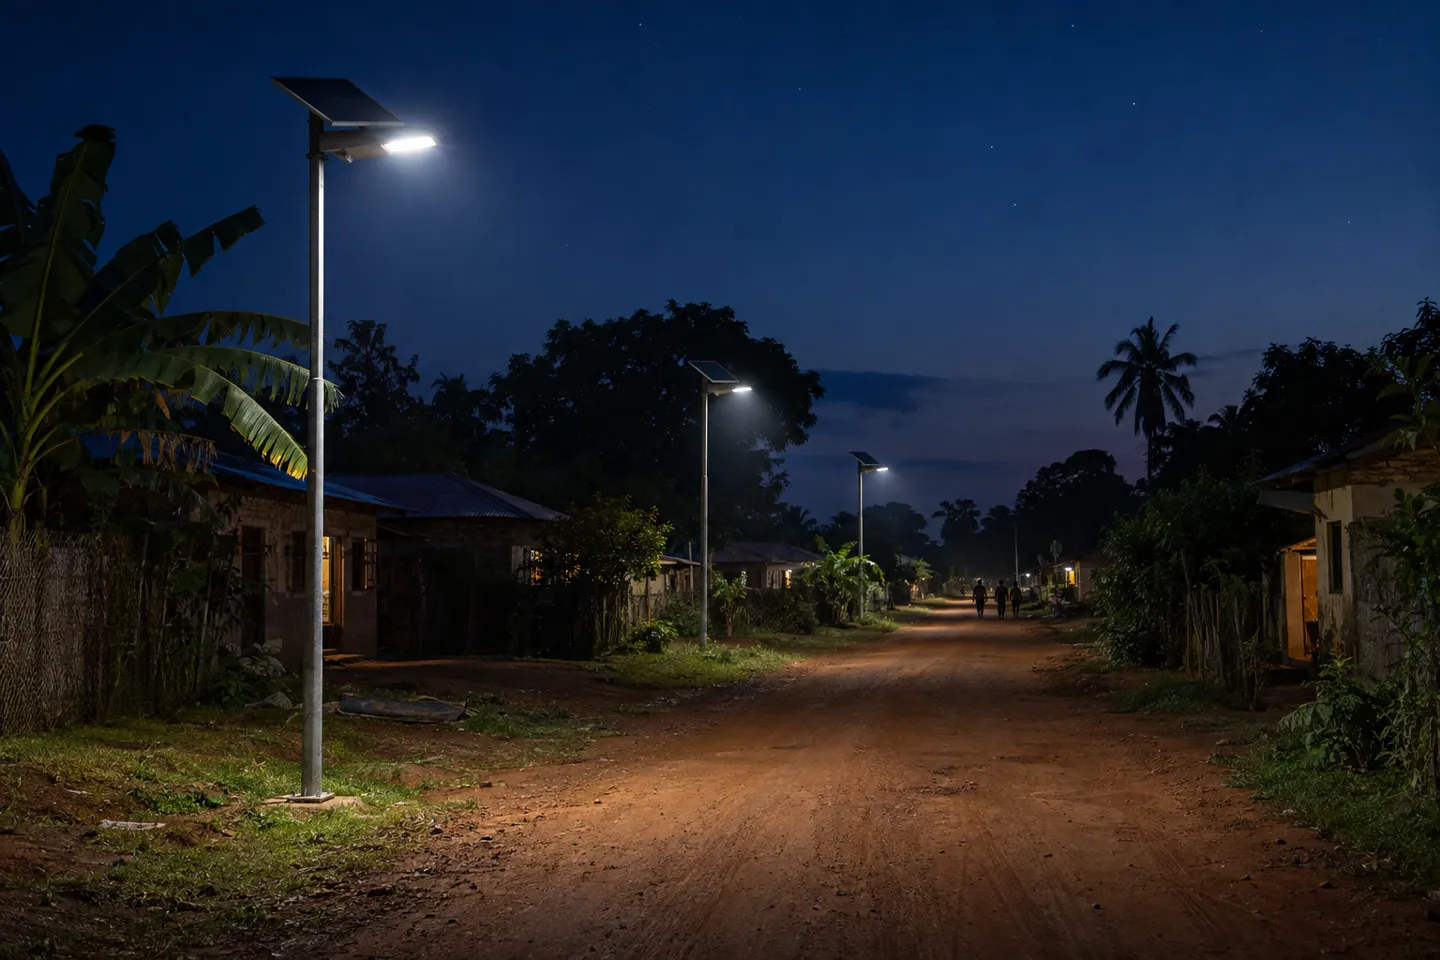
L'écosystème des défaillances hors réseau
Voici ce que les rapports de marché ne mentionnent jamais : dans l’éclairage public hors réseau, ce n’est pas la source lumineuse qui tombe en panne. Les modules LED conçus pour durer entre 25 000 et 50 000 heures survivent systématiquement plus longtemps que les systèmes qui les entourent. Le point de défaillance récurrent réside dans le stockage d’énergie : des batteries de capacité insuffisante ou équipées de cellules incapables de résister au cycle de fonctionnement local. Les guides destinés aux acheteurs pour les projets africains commencent désormais tous par la même réponse à leur première question : spécifier une composition chimique LiFePO₄, un panneau de taille adéquate et une autonomie de trois à cinq jours (Développer, 2026). Lorsque la première question d'un acheteur est « quelle configuration est encore disponible ? », on peut en déduire à quoi ressemblait la dernière livraison.
Les enjeux économiques amplifient les dégâts. Une lampe défectueuse sur un marché interconnecté se résume à une demande d’intervention. Un lampadaire solaire en panne sur une route rurale financée par des donateurs fait la une des journaux, entraîne le blocage de la deuxième phase du projet et ternit la réputation du distributeur sur un marché où les rumeurs circulent plus vite que les pièces de rechange. C’est pourquoi, dans le secteur solaire, les conditions de garantie et la transparence sur la configuration des batteries méritent davantage d’attention que le prix unitaire.
Avant de comparer les devis pour des lampadaires solaires : Vérifiez le nombre d'heures d'ensoleillement local et la durée de la saison des pluies, puis le type de batterie (de préférence LiFePO4), l'autonomie indiquée en jours et la puissance des panneaux solaires. Le prix unitaire est la dernière colonne qui compte. Une lampe qui rend l'âme dès sa deuxième saison des pluies n'a jamais été bon marché.
Comment l'approvisionnement en électricité détermine le mode d'approvisionnement
La fiabilité du réseau ne détermine pas seulement la technologie ; elle détermine qui achète et comment. Lorsque le réseau est fiable et que les services publics sont propriétaires des actifs, l’approvisionnement s’articule autour de la rentabilité de la propriété : le calcul « location ou achat » de la deuxième couche, les économies réalisées grâce à la conversion aux LED (de 50 à 65 %) finançant la transition. Lorsque l’éclairage est installé hors réseau, l’approvisionnement s’effectue au cas par cas : les appels d’offres précisent la durée d’autonomie et la composition chimique des batteries plutôt que la puissance en watts, et les fournisseurs retenus sont ceux qui peuvent justifier ces deux critères.
Un segment fait le pont entre ces deux univers : la gamme de puissance comprise entre 50 et 150 W représentait 53,151 TP3T du marché en 2025 et devrait connaître la croissance la plus rapide de toutes les gammes, avec 7,051 TP3T (Renseignements du Mordor, 2026). Cette fourchette couvre les axes artériels et les voies résidentielles, qui constituent les premières priorités tant pour la modernisation des marchés établis que pour le développement des marchés émergents. C'est ce qui se rapproche le plus, sur ce marché, d'une décision universelle en matière d'approvisionnement, et c'est par là que commence la section suivante.
Avant de présélectionner des fournisseurs de panneaux solaires ou de modèles de 50 à 150 W, procurez-vous la documentation de WOSEN concernant la configuration, le rendement et la garantie de chaque modèle.
Demander les détails de la configurationDe la tendance du marché au bon de commande
Ajuster la composition des stocks avant la liste des références
La transposition de ces trois niveaux en inventaire donne lieu à une structure, et non à une simple liste. La fourchette de 50 à 150 W constitue la base. C’est là que se concentre la demande et que la croissance prévue est la plus rapide ; par conséquent, la profondeur de la gamme et la disponibilité dans cette fourchette importent davantage que l’étendue de l’offre ailleurs. La « smart-readiness » constitue le deuxième niveau : il s’agit de produits dotés d’options de prises NEMA/Zhaga, conservés en stock même pour les clients qui n’achètent pas encore de systèmes de contrôle, car le délai de conformité aux appels d’offres a déjà commencé à courir. Le troisième niveau est celui du solaire hors réseau, stocké (ou du moins approvisionné) séparément, avec ses propres conditions de garantie, car ses modes de défaillance et ses exigences de diligence n’ont rien en commun avec les produits raccordés au réseau.
Vérifiez le fournisseur avant de vous intéresser au prix
Chacune de ces affirmations reste une simple allégation tant qu'un fournisseur ne l'a pas prouvée. Cinq critères permettent de distinguer un véritable partenaire d'une simple fiche catalogue :
- Efficacité testée au niveau des luminaires. Demandez la valeur lm/W mesurée et les conditions d’essai, et non pas simplement la référence de la fiche technique de la LED. Les lampadaires produits en série atteignent désormais environ 220 lm/W dans le haut de gamme ; un fournisseur qui présente 130 lm/W comme une valeur « haut de gamme » doit donc justifier son choix.
- Garantie, par écrit, par gamme de produits. Les conditions de garantie portant sur la « lampe complète » varient d'une gamme à l'autre. Un fournisseur qui propose les mêmes conditions de garantie pour les produits solaires et ceux destinés au réseau électrique n'a probablement pas réfléchi suffisamment à l'un comme à l'autre.
- Informations relatives à la configuration hors réseau. Composition chimique de la batterie, autonomie en jours et puissance des panneaux, par modèle, avec la possibilité de personnaliser ces paramètres en fonction du projet. Ne pas en tenir compte ici serait une erreur.
- Champ d'application de la certification pour votre régime douanier. CE et RoHS pour l'Europe, UL ou ETL pour l'Amérique du Nord, SAA pour l'Océanie, ainsi que les documents d'exportation requis par votre marché.
- Délais de livraison et visibilité sur les commandes. Un délai de production de trente-cinq à quarante jours est réaliste à ce niveau ; ce qui importe, c'est que le fournisseur puisse vous communiquer l'état d'avancement de la commande pendant cette période, et pas seulement vous le promettre.
Quelles seront les prochaines questions des soumissionnaires ?
Les exigences techniques évoluent partout dans le même sens : une étanchéité IP65 comme seuil minimum (IP66 en cas de forte présence de poussière ou de sel marin), un seuil d’efficacité lumineuse inscrit dans la section consacrée aux luminaires, des dispositions relatives à l’interface de commande, et la durée de garantie considérée comme un critère d’évaluation. Le mode d’approvisionnement ajoute sa propre pression. Le calcul « location ou acquisition » pousse de plus en plus de villes à opter pour la propriété, tandis que les délais d’approvisionnement constituent désormais une catégorie de risque à part entière ; les entrepreneurs municipaux signalent que l’approvisionnement en matériel électrique deviendra « brutal » d’ici 2026 (r/génie civil, 2026). Dans ce contexte, un fournisseur qui indique clairement ses délais de livraison a plus de valeur qu'un autre proposant des prix inférieurs de 2 %.
| Ligne de croissance | Ce produit vous convient si | Elle échoue si | Vérifiez avant de passer commande |
|---|---|---|---|
| 50 à 150 W, raccordé au réseau électrique | vous travaillez avec des acheteurs municipaux ou des entrepreneurs sur les marchés de l'électricité | vous ne vendez que dans les rayons des magasins | lumens par watt (lm/W) du luminaire testé, indice de protection IP, marque du ballast |
| Appareils compatibles « Smart » (NEMA/Zhaga) | Les appels d'offres sur votre marché commencent à exiger des interfaces | vos acheteurs n'ont pas de feuille de route en matière de contrôle pour les dix prochaines années | disponibilité des options de prise, prise en charge des protocoles de gradation |
| Gamme de systèmes solaires autonomes | vous intervenez dans des régions où le réseau électrique est peu fiable ou où les programmes routiers sont financés par des bailleurs de fonds | vous ne pouvez pas traiter les demandes de garantie sur place | composition chimique de la batterie, autonomie en jours, puissance des panneaux, conditions de garantie |
Source : données de marché issues des rapports cités ; liste de contrôle établie conformément aux pratiques de vérification des fournisseurs
Ce que ce marché implique pour votre gamme de produits
Si l'on passe ces trois niveaux au crible d'une décision de stockage, chacun se résume à une seule phrase. La couche « éclairage » est figée : la part de marché de 83,551 TP3T des LED signifie que personne n’a rien à gagner à miser sur les transitions technologiques. La couche « commandes » en est à ses débuts et connaît une croissance exponentielle : avec 56,151 TP3T de systèmes encore conventionnels et des segments « intelligents » en progression aux deux extrémités de la fourchette d’estimation (de 6,821 TP3T à 20,91 TP3T), les actions prêtes pour l’interface constituent une option d’achat sur le prochain cycle d’appels d’offres. C’est au niveau de la puissance que réside la croissance en volume : la bande de 50 à 150 W (part de 53,151 TP3T, TCAC de 7,051 TP3T) et le déploiement hors réseau, à raison de dix millions de kits par an et en hausse, constituent une demande qui n’existait pas il y a dix ans.
La conclusion dérangeante est qu'une gamme de produits reposant sur une seule référence de LED bon marché ne répond à aucun de ces trois critères. Les lampes standard vendues à un prix standard constituent précisément le niveau où la différenciation s'arrête ; la marge défendable réside dans la concentration (la plage de puissance adéquate), la conformité (les interfaces) et la crédibilité (la garantie hors réseau que l'on peut honorer). Ces trois éléments ne peuvent pas être improvisés par un service des achats ; ils doivent être intégrés dès la conception par un fournisseur.
Ce qui modifie la définition du terme « fournisseur » dans cette catégorie. Les critères énumérés dans la dernière section (efficacité vérifiée, conditions de garantie par produit, transparence sur la configuration, champ d’application de la certification, visibilité sur les délais de livraison) exigent une réelle capacité de la part du fournisseur, et c’est précisément ce qui les rend utiles en tant que critères de sélection, bien plus que de simples cases à cocher.
Notre propre gamme chez WOSEN s'articule autour de cette même structure, et nous veillons à ce qu'elle respecte les normes mentionnées ci-dessus : a ligne d'éclairage public raccordée au réseau électrique conçues pour répondre à des objectifs d'efficacité documentés, la gamme solaire bénéficiant d'une garantie de 5 ans sur l'ensemble de la lampe, la production étant suivie dans le système ERP avec un délai de livraison de 35 à 40 jours et un engagement de réponse dans les 12 heures pour les demandes provenant de l'étranger, et engagements en matière de service après-vente qui mènent des enquêtes sur les défaillances en série jusqu’à l’étude de la tension du réseau, car une demande de service hors réseau que vous ne pouvez pas honorer constitue un risque, et non une vente. Quel que soit le fournisseur que vous choisissiez, demandez à ce que ces cinq points soient consignés par écrit.
La formule de carte de ligne prise en charge par ce marché
50 à 150 W
le marché principal comme référence : part de 53,151 TP3T, TCAC de 7,051 TP3T.
Compatible avec les technologies intelligentes
options d'interface comme valeur d'option : 6,82–20,91 TP3T « smart growth », 56,151 TP3T à convertir.
Gamme solaire
les installations hors réseau assorties d’une garantie vérifiable constituent le pôle de croissance régional : plus de 10 millions de kits par an sur l’ensemble du marché.
Si le prochain appel d'offres est suffisamment proche pour que vous puissiez vous y préparer, cela ne vous coûte rien d'ajouter à votre liste de fournisseurs un prestataire qui répond à cette liste de critères (dont WOSEN) et de comparer les offres.
Obtenez par écrit les réponses aux cinq questions relatives à la vérification des fournisseurs
WOSEN fabrique des gammes de lampadaires solaires raccordés au réseau conformes aux normes susmentionnées : efficacité documentée, garanties par gamme, transparence sur la configuration et délai de production de 35 à 40 jours suivi via ERP, avec un délai de réponse de 12 heures aux demandes provenant de l'étranger.
Ajoutez WOSEN à votre liste de devisRéférences
- Renseignements du Mordor. « Analyse de la taille et des parts de marché de l'éclairage public et routier ». 2026.
- Les coulisses des réseaux sociaux. « Taille, parts de marché, croissance et tendances du marché de l'éclairage public, 2035 ». 2026.
- The Business Research Company. « Rapport sur le marché de l'éclairage public et routier 2026 ». 2026.
- MarketsandMarkets. « Taille du marché de l'éclairage public, croissance, tendances et prévisions jusqu'en 2036 ». 2026.
- Berg Insight. « Le marché mondial de l'éclairage public intelligent ». 2025.
- Autorité de l'énergie de New York. « Programme régional d'éclairage public à LED ». 2023.
- r/lexington. « Pourquoi payons-nous $5,5M par an pour louer des lampadaires alors que nous pourrions en être propriétaires ? » 2026.
- r/génie civil. « Y en a-t-il d'autres qui sont submergés par les délais de livraison du matériel électrique ? » 2026.
- GOGLA. « Rapport sur le marché mondial de l'énergie solaire hors réseau à l'horizon 2025 ». 2026.
- ESMAP / Lighting Global. « Site complémentaire du rapport sur les tendances du marché de l'énergie solaire hors réseau ». 2024.
- Développer. « Les meilleurs lampadaires solaires pour les projets en Afrique : un guide pratique à l'intention des acheteurs. » 2026.
- WOSEN. « Lampadaires LED réglables de la série LUMINA. »
- WOSEN. « Services après-vente ».
- WOSEN. « Éclairage public à LED ».
- WOSEN. Page d'accueil.
 English
 Spanish
 French
 German
 Italian
 Arabic
 Russian
 Portuguese
 Dutch
 Indonesian
 Turkish
 Polish