Si preguntas a cinco empresas de investigación cuál es el tamaño del mercado del alumbrado público, obtendrás cinco respuestas diferentes. Para el mismo año de referencia, las cifras publicadas oscilan entre los 9.65 mil millones de dólares y los 11.71 mil millones de dólares, lo que supone una diferencia de más del diez por ciento. Las tasas de crecimiento varían entre el 3,7% y más del 6%. Sería comprensible que alguien que se inicie en este sector llegara a la conclusión de que, en realidad, nadie lo sabe.
Alguien sí lo sabe; el problema es que cada informe mide algo diferente. Esa distinción cobra más importancia este año de lo habitual, porque el mercado no está creciendo en un solo ámbito. Está creciendo en tres niveles diferentes a la vez, y el nivel que se observe determinará la cifra que se vea. Este artículo repasa esos niveles en el orden en que se mueve el dinero (fuente de luz, controles y fuente de alimentación) y concluye con lo que significan estas tendencias para cualquiera que almacene o especifique farolas, en lugar de limitarse a citarlas.
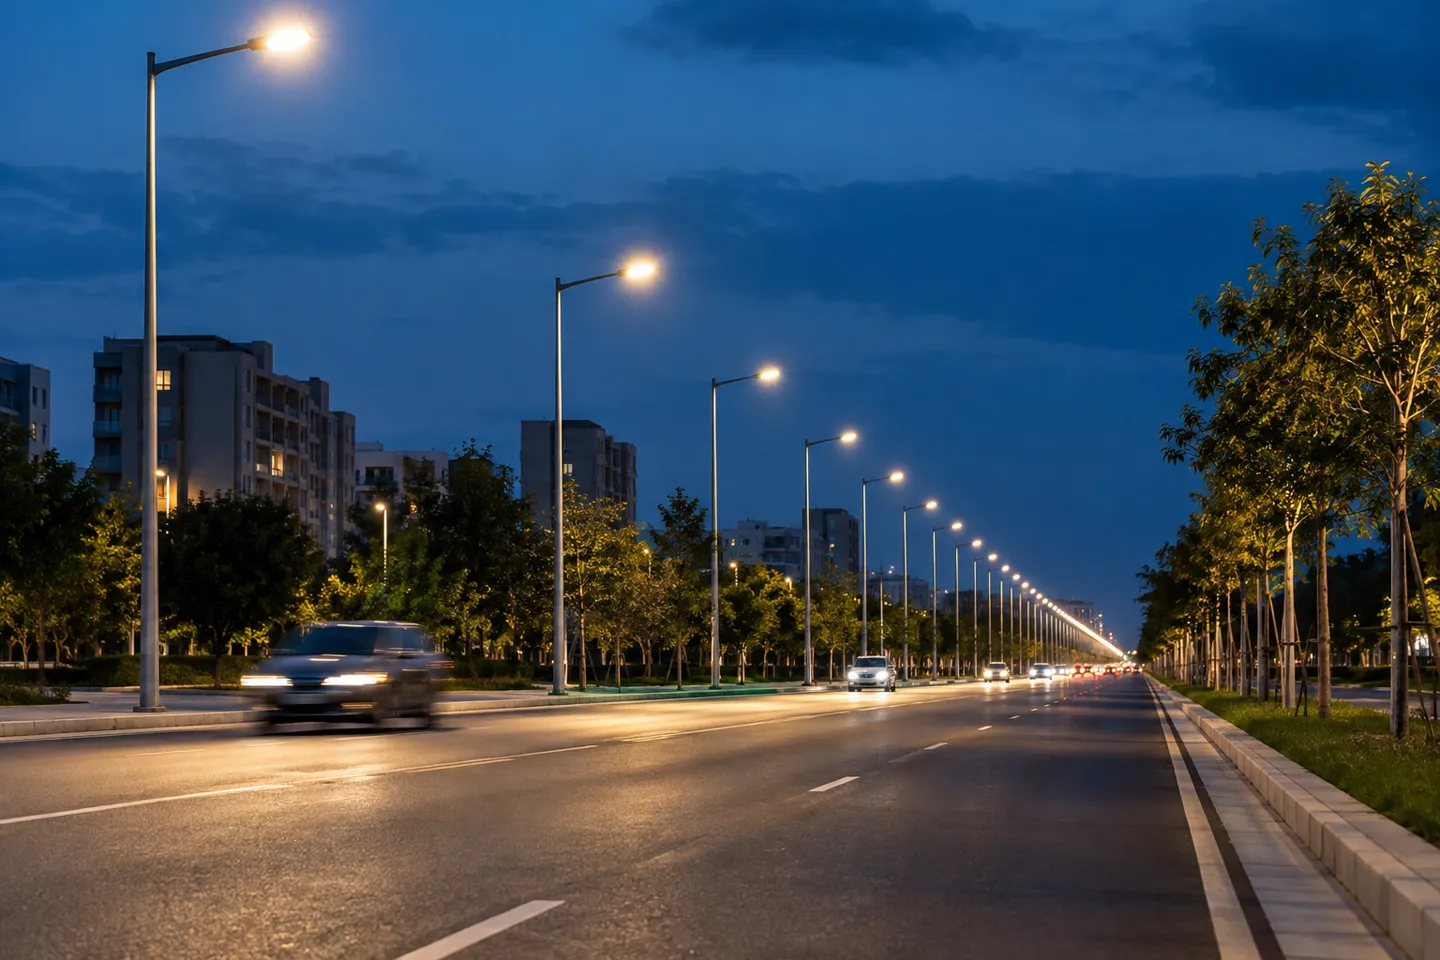
Lo que realmente revelan las cifras del mercado del alumbrado público
En primer lugar, el alcance. El término «alumbrado público» puede referirse únicamente a las lámparas, o bien a las lámparas más los postes, los equipos de control, la instalación, el software y los servicios de mantenimiento. Según el desglose de un proveedor, el hardware representó el 60,95% del mercado en 2025, mientras que el software y los servicios cubrieron el resto (Servicio de Inteligencia de Mordor, 2026). Un informe que tenga en cuenta todo el sistema arrojará un resultado más elevado que uno que se limite a contabilizar las luminarias. Ninguno de los dos está equivocado; simplemente no se trata de la misma medida.
Teniendo en cuenta esa salvedad, a continuación se presentan las cifras más destacadas, una al lado de la otra.
| Fuente | Año de referencia y tamaño | Previsión | Tasa de crecimiento anual compuesto (CAGR) |
|---|---|---|---|
| SNS Insider | 9.65 mil millones de dólares (2025) | 13 880 millones de dólares (2035) | 3.70% |
| The Business Research Company | 11 710 millones de dólares (2026) | 14 930 millones de dólares (2030) | 6.3% |
| Servicio de Inteligencia de Mordor | 10.63 mil millones de dólares (2026) | 13 750 millones de dólares (2031) | 5.28% |
| MarketsandMarkets | 10 000–12 000 millones de dólares (2025) | 22 000–26 000 millones de dólares (2036) | ~6–8% |
Fuente: Resúmenes de informes publicados, 2025-2026
Los factores comunes a las cuatro listas son bien conocidos: la eficiencia de los LED, el gasto en infraestructuras, los programas de ciudades inteligentes y la normativa energética. La lista de empresas también resulta familiar (Signify, Acuity Brands, Eaton, Schréder y otras similares), y no es ahí donde se produce el movimiento interesante. Lo que resulta útil es realizar una comprobación en tres puntos antes de repetir cualquier cifra concreta: qué año de referencia, qué alcance (lámparas o sistema completo) y hasta cuándo llega la previsión. Una tasa de crecimiento anual compuesto (CAGR) de 6% hasta 2030 y otra de 3,7% hasta 2035 pueden describir el mismo mercado a través de diferentes puntos finales.
Lo que realmente pone de manifiesto este desacuerdo es un problema estructural. El mercado está cambiando en tres niveles que avanzan a ritmos distintos. Si se analizan por separado, las cifras dejan de contradecirse entre sí.
Un mercado, tres relojes
Fuente de luz
Resultado: el LED acaparó el 83,551 % de las nuevas instalaciones.
Controles
Capitalización: el crecimiento inteligente se sitúa entre 6,82 y 20,91 TP3T.
Fuente de alimentación
Reescrito: construcciones autónomas, en lugares a los que la red eléctrica nunca ha llegado.
La capa de la fuente de luz: el LED se ha impuesto, y el proceso de sustitución aún tiene un largo camino por delante
En lo que respecta a las fuentes de luz, el debate ha llegado a su fin. Los LED representaron el 83,55% del mercado del alumbrado público y vial en 2025 (Servicio de Inteligencia de Mordor, 2026). Cualquier luminaria que tengas en stock o que especifiques hoy en día es, en la práctica, una luminaria LED, y no es necesario volver a plantear esa cuestión en ninguna conversación con los proveedores.
Sin embargo, en otro ámbito —la distinción entre sistemas convencionales y conectados—, la iluminación convencional seguía representando el 56,15% del mercado en ese mismo año, según la misma fuente. Ambas cifras reflejan la realidad. Una indica que la lámpara se ha sustituido en casi todos los lugares donde se realizan nuevas instalaciones. La otra señala que el sistema que rodea a la lámpara no ha cambiado. Esa brecha entre una lámpara establecida y un sistema en constante evolución es el tema central de las dos siguientes secciones de este artículo.
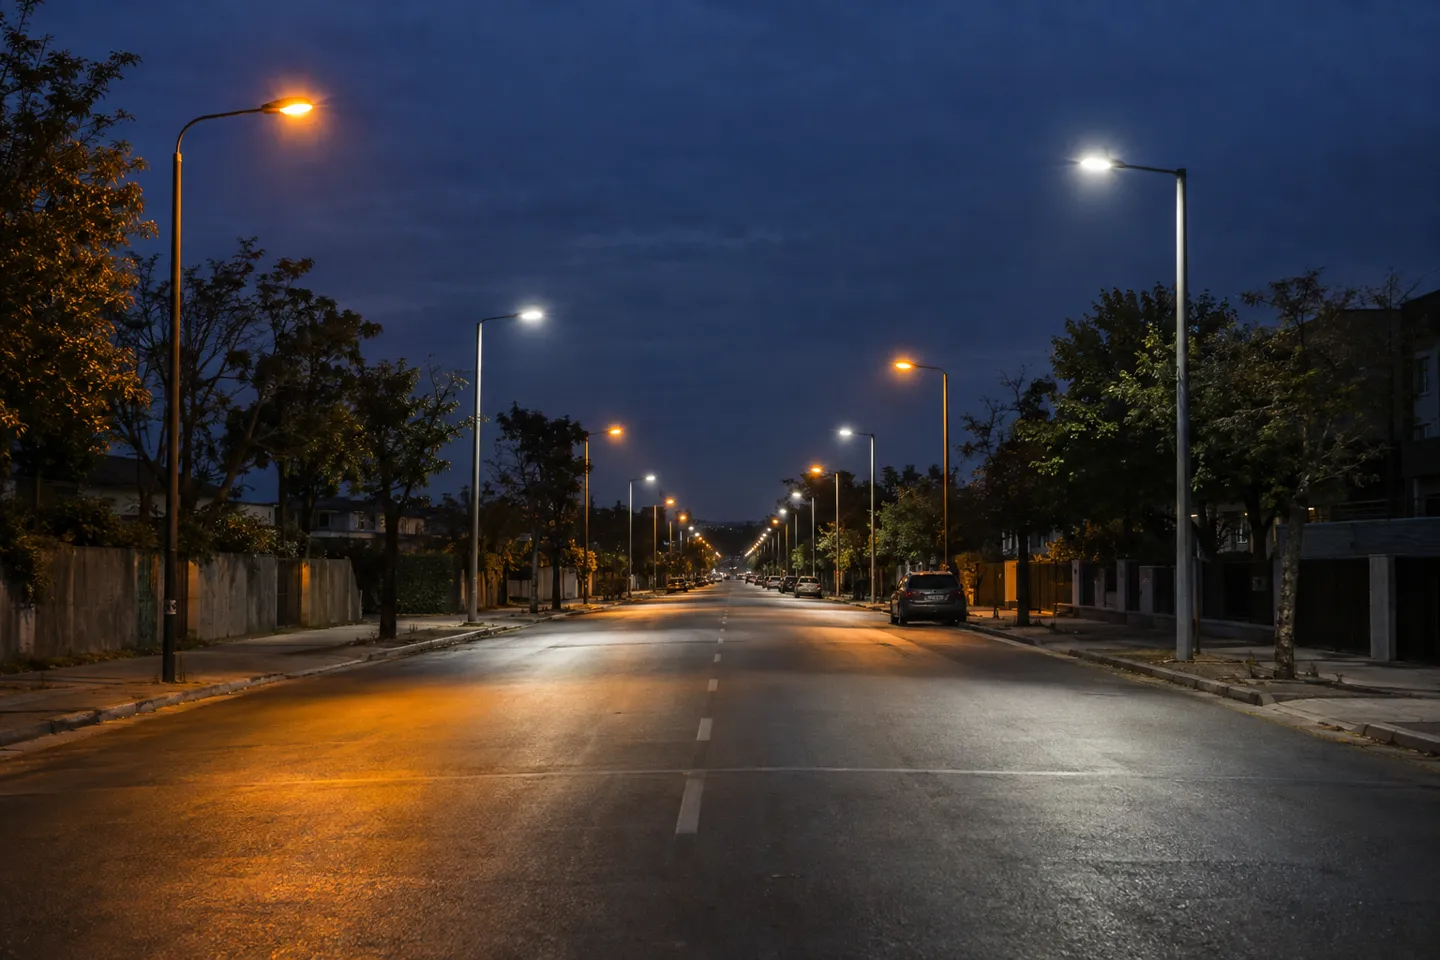
La transición hacia la modernización es un proceso largo porque la base instalada es enorme y la rentabilidad requiere tiempo. Las administraciones públicas que son propietarias de su alumbrado lo sustituyen cuando los presupuestos lo permiten, y el argumento del ahorro sigue mejorando: las farolas son entre un 50 % y un 65 % más eficientes que las alternativas a las que sustituyen, según el programa estatal de la Autoridad Eléctrica de Nueva York (NYPA, 2023). Las estructuras de propiedad ralentizan aún más la curva. En el debate sobre el presupuesto de una ciudad estadounidense a principios de este año, los vecinos se preguntaron por qué el ayuntamiento paga unos 5,5 millones de dólares al año por alquilar el alumbrado público a la empresa de servicios públicos, cuando la compra y la modernización de las farolas podrían financiarse con los aproximadamente 2,8 millones de dólares que se ahorran anualmente en energía (r/lexington, 2026). En los casos en que la empresa de servicios públicos sigue siendo propietaria de los activos, la «obvia» actualización a LED queda pendiente de la negociación del contrato de arrendamiento.
EL PAR DE NÚMEROS QUE EXPLICA EL DESACUERDO
83.55%
de la combinación de fuentes de luz ya es LED (nuevas instalaciones, 2025)
vs
56.15%
El mercado sigue estando compuesto por sistemas convencionales y aislados entre sí
Se cambió la lámpara. El sistema, no.
La conclusión práctica a la hora de evaluar cualquier afirmación del mercado es la siguiente: para situar a una ciudad o a un país en esta curva, hay que fijarse en la proporción de lámparas antiguas que siguen encendidas en su parque instalado, y no en la cuota de mercado de los LED en las nuevas compras. La cuota de las nuevas instalaciones indica dónde han triunfado ya los proveedores; la cuota del parque instalado indica cuánto gasto queda aún por realizar.
El nivel de control: donde el crecimiento se multiplica
El alumbrado público inteligente lleva una década estando «a cinco años vista», lo que hace que la gente lo descarte. Las cifras dicen lo contrario. Solo hay que leer las dos cifras más destacadas para saber qué miden.
| Métrica | Qué mide | Lectura |
|---|---|---|
| Tasa de crecimiento anual compuesto (CAGR) del segmento «inteligente/conectado»: 6,821 TP3T (Mordor, hasta 2031) | crecimiento dentro de la propia segmentación del mercado | expansión constante a nivel de segmento |
| Unidades con control individual, 32,9 millones instaladas (a finales de 2024), tasa de crecimiento anual compuesto (CAGR) del 20,91 % (Berg Insight) | crecimiento de la base instalada mundial | crecimiento exponencial partiendo de un nivel bajo |
Fuente: Mordor Intelligence 2026; Berg Insight
La cifra del segmento es conservadora porque divide el mercado tal y como se ha hecho siempre en los informes. La cifra de la base instalada es espectacular porque parte de un denominador pequeño: 32,9 millones de farolas controladas son una fracción del total de farolas del mundo. Ambas apuntan en la misma dirección. La adopción se encuentra en una fase temprana y el crecimiento está en la cartera de pedidos, no en los comunicados de prensa. Esto concuerda con la conclusión del nivel dos: dado que 56,15% de los sistemas siguen siendo convencionales, la base potencial para los sistemas de control abarca la mayor parte del mercado.
El valor se está desplazando con ello. El hardware sigue representando 60,951 TP3T de los ingresos del mercado, pero se prevé que el software y los servicios crezcan a un ritmo de 6,951 TP3T hasta 2031, más rápido que el hardware al que se asocian (Servicio de Inteligencia de Mordor, 2026). Las plataformas de conectividad inalámbrica (tasa de crecimiento anual compuesto de 6,49%) están ganando cuota de mercado a las instalaciones por cable, y las aplicaciones especializadas, como túneles y pasos subterráneos, registran una tasa de crecimiento anual compuesto del 6,38%. Ninguna de ellas va a revolucionar el mercado este año. Sin embargo, todas ellas influyen en lo que los compradores incluyen en las licitaciones.
Este último punto es el que tiene más peso. Las especificaciones municipales exigen cada vez más la instalación de un conector para fotocélulas (NEMA o Zhaga de siete pines), incluso cuando la ciudad aún no cuenta con un sistema de gestión centralizado, por la misma razón por la que hace décadas se preinstalaban cables de datos en los edificios: adaptar las tomas a un parque de edificios ya instalado cuesta más que especificarlas en fábrica. Para un distribuidor, esto convierte la «compatibilidad con la domótica» de una característica de marketing en un requisito obligatorio para participar en una licitación.
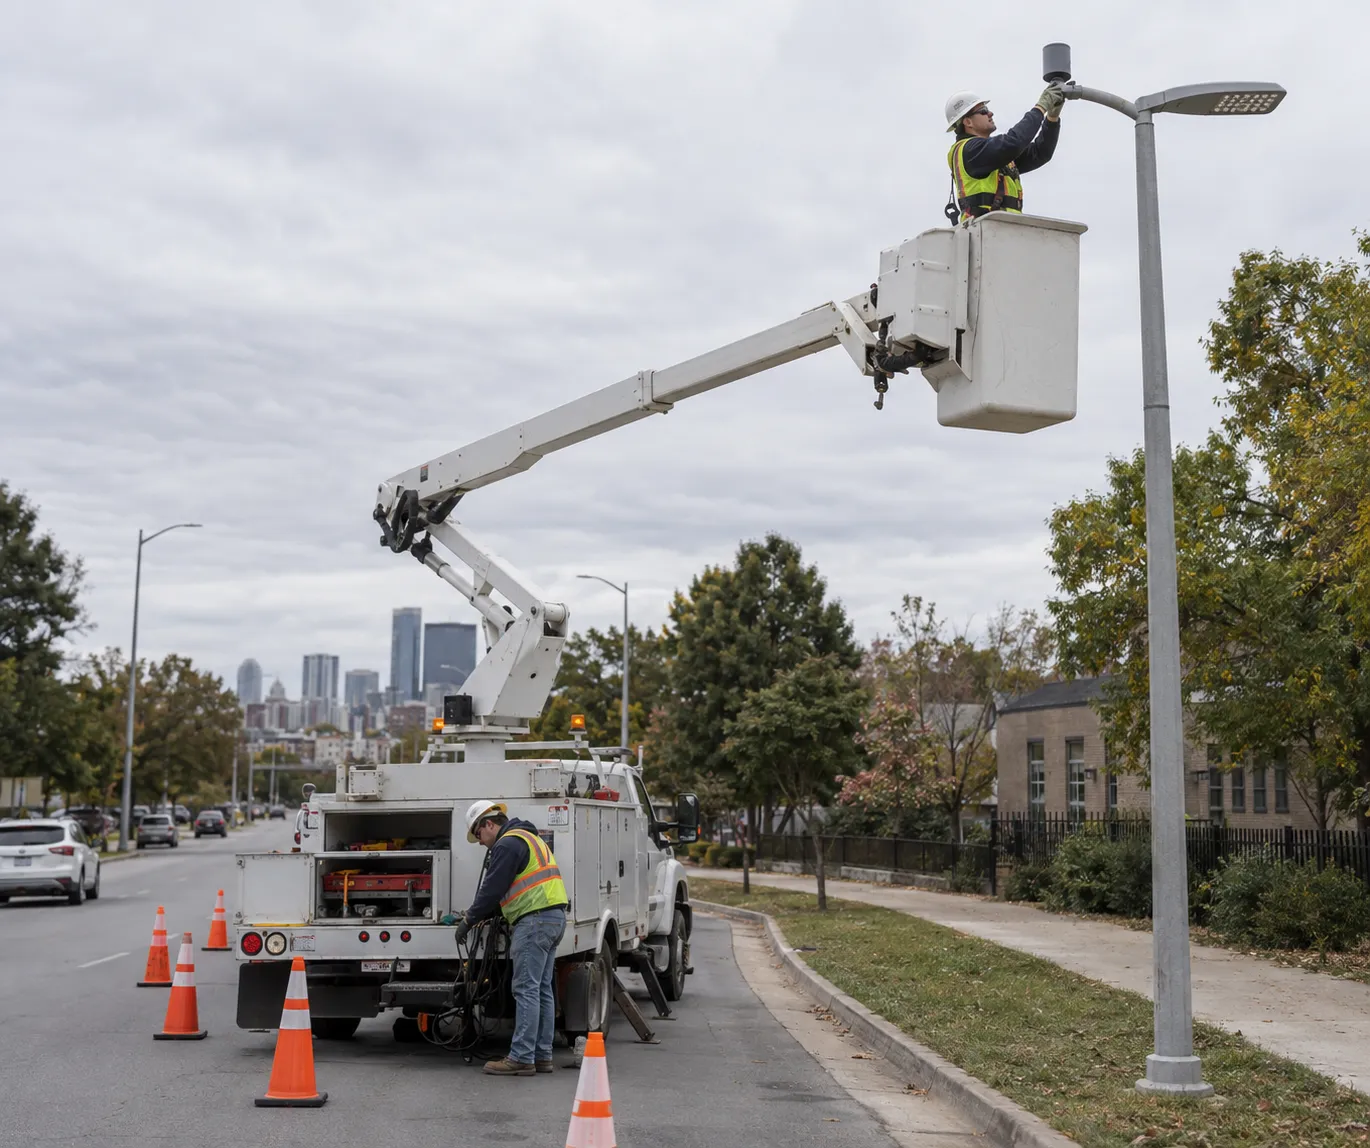
El límite: controla los colapsos de valores cuando la propia red no es fiable. Un programa de regulación de la intensidad luminosa no sirve de nada en una carretera en la que la oscuridad se produce de forma aleatoria, y el primer problema en esos mercados es si la luz funciona o no. Ahí es donde entra en juego la siguiente capa.
La capa de potencia: donde surge la nueva demanda
Donde se divide el mapa de la demanda
La región de Asia-Pacífico representó el 36,85% del mercado en 2025 y se prevé que sea la que registre un crecimiento más rápido entre todas las regiones, con un 6,12% (Servicio de Inteligencia de Mordor, 2026). Sin embargo, las tablas de cuotas regionales agrupan dos mercados muy diferentes en una sola columna.
Una columna de regiones, dos mapas de demanda
Mercados fiables para la red eléctrica
Demanda: un presupuesto para la modernización que compite por la atención con otras infraestructuras.
Quién lo compra: las administraciones públicas que son propietarias de sus farolas o que las alquilan a la empresa de servicios públicos.
Lo que les motiva: El caso de ahorro por eficiencia del modelo 50–65% y el análisis comparativo entre el alquiler y la compra.
Mercados emergentes sin conexión a la red eléctrica
Demanda: una primera fase de construcción: carreteras que nunca han tenido semáforos, en las que la red eléctrica no existe, es intermitente o, sencillamente, no está previsto que llegue hasta allí.
Quién lo compra: ayuntamientos, bancos de desarrollo y programas de donantes.
Lo que les motiva: configuración de la batería documentada, autonomía y garantía de reparación.
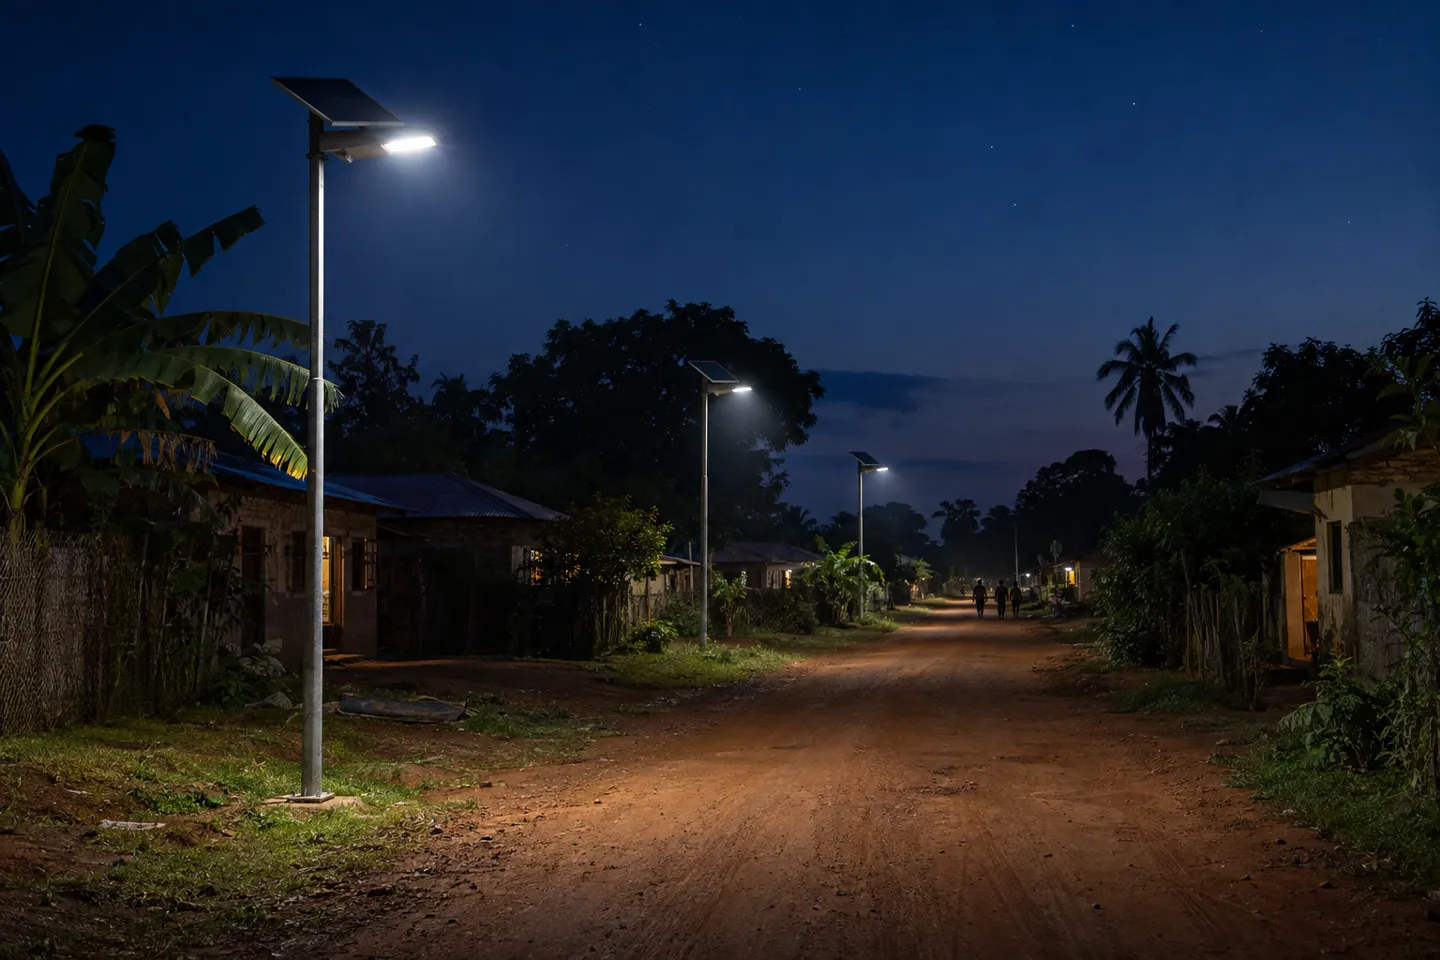
Ese segundo mercado apenas aparece en la segmentación principal, y es fácil subestimar su magnitud. El programa «Lighting Global» del Banco Mundial prevé que la energía solar fuera de la red sea la forma más económica de proporcionar acceso a la electricidad a casi 400 millones de personas para 2030 (ESMAP/Lighting Global, 2024). Los datos de ventas confirman esta tendencia, más que una simple previsión: las empresas afiliadas a la asociación sectorial GOGLA vendieron más de 10 millones de kits de energía solar autónomos en 2025, la cifra anual más alta registrada hasta la fecha (GOGLA, 2026). El alumbrado público llega a estas regiones con cierto retraso respecto a la electrificación de los hogares, y su financiación corre a cargo de los ayuntamientos, los bancos de desarrollo y los programas de donantes.
El ecosistema de fallos fuera de la red
He aquí lo que los informes de mercado nunca mencionan: en el alumbrado público autónomo, la fuente de luz no es lo que falla. Los módulos LED con una vida útil nominal de entre 25 000 y 50 000 horas suelen durar más que los sistemas que los rodean. El punto de fallo recurrente es el almacenamiento de energía: baterías de capacidad insuficiente o equipadas con celdas que no pueden soportar el ciclo de trabajo local. Las guías para los compradores de proyectos africanos comienzan ahora con la misma respuesta a su primera pregunta: especificar la composición química LiFePO₄, un panel de tamaño adecuado y una autonomía de entre tres y cinco días (Ampliar, 2026). Cuando la primera pregunta de un comprador es «qué configuración se mantiene», se puede deducir cómo fue el último envío.
Los aspectos económicos agravan el daño. Una lámpara averiada en un mercado de red supone una orden de mantenimiento. Una farola solar averiada en una carretera rural financiada por donantes es noticia de portada, supone el estancamiento de una segunda fase y pone en juego la reputación de un distribuidor en un mercado donde las noticias vuelan más rápido que las piezas de recambio. Por eso, en el sector solar, las condiciones de la garantía y la información sobre la configuración de las baterías merecen un mayor escrutinio que el precio unitario.
Antes de comparar presupuestos de farolas solares: Comprueba las horas de sol locales y la duración de la temporada de lluvias; a continuación, el tipo de batería (preferiblemente LiFePO4), la autonomía indicada en días y la potencia del panel. El precio por unidad es la última columna que importa. Una lámpara que deja de funcionar en su segunda temporada de lluvias nunca ha sido barata.
Cómo influye el suministro eléctrico en la forma de adquisición
La fiabilidad de la red eléctrica no solo determina la tecnología, sino también quién compra y cómo. Cuando la red es fiable y las empresas de servicios públicos son propietarias de los activos, la contratación gira en torno a la economía de la propiedad: el cálculo entre alquilar o comprar de la segunda capa, en el que el ahorro derivado de la conversión a LED, de entre el 50 y el 65 por ciento, financia el cambio. Cuando el alumbrado se instala fuera de la red, la contratación se basa en proyectos: las licitaciones especifican los días de autonomía y el tipo de batería en lugar de la potencia, y los proveedores ganadores son aquellos que pueden acreditar ambos aspectos.
Una cifra del segmento abarca ambos mundos: la franja de potencia de 50-150 W representó el 53,15% del mercado en 2025 y se prevé que sea la que crezca más rápido de todas las franjas, con un 7,05% (Servicio de Inteligencia de Mordor, 2026). Ese rango abarca las vías arteriales y residenciales que tanto los mercados consolidados renuevan como los mercados emergentes construyen en primer lugar. Es lo más parecido que tiene este mercado a una decisión universal de dotación, y es por donde comienza la siguiente sección.
Antes de preseleccionar proveedores de paneles solares o de 50-150 W, solicita a WOSEN la documentación relativa a la configuración, la eficiencia y la garantía de cada modelo.
Solicitar detalles de la configuraciónDe la tendencia del mercado a la orden de compra
Ajusta la composición de existencias antes de la lista de SKU
La traducción de las tres capas al inventario da lugar a una estructura, no a una lista. La franja de 50-150 W constituye la base. Es donde se concentra la demanda y donde se prevé un crecimiento más rápido, por lo que la profundidad de la gama y la disponibilidad en este segmento son más importantes que la amplitud en otros. La «preparación para la domótica» constituye la segunda línea: unidades con opciones de tomas NEMA/Zhaga, que se mantienen en stock incluso para clientes que aún no compran sistemas de control, ya que el plazo para cumplir con los requisitos de las licitaciones ya ha comenzado. La tercera línea es la energía solar autónoma, almacenada (o al menos adquirida) por separado, con sus propias condiciones de garantía, ya que sus modos de fallo y requisitos de diligencia no tienen nada en común con los productos conectados a la red.
Comprueba quién es el proveedor antes de fijarte en el precio
Cada una de esas líneas es una afirmación hasta que el proveedor la acredite. Cinco comprobaciones distinguen a un socio real de un simple catálogo:
- Eficacia, probada a nivel de accesorio. Pide que te faciliten el valor de lm/W comprobado y las condiciones de la prueba, no el número de la ficha técnica del LED. Las farolas que se fabrican en serie alcanzan actualmente unos 220 lm/W en la gama alta, por lo que un proveedor que ofrezca 130 lm/W como producto de gama alta debe dar una razón para ello.
- Garantía, por escrito, por línea de productos. Las condiciones de garantía para la lámpara completa varían según la gama. Un proveedor que ofrezca la misma garantía tanto para productos solares como para los conectados a la red probablemente no haya reflexionado en profundidad sobre ninguno de ellos.
- Información sobre la configuración fuera de la red. Composición química de la batería, días de autonomía y potencia de los paneles, según el modelo, con la opción de configurarlos según el proyecto. No hacerlo supone un fracaso.
- Ámbito de aplicación de la certificación para tu régimen aduanero. CE y RoHS para Europa, UL o ETL para Norteamérica, SAA para Oceanía y los documentos de exportación que se exijan realmente en tu mercado.
- Plazos de entrega y visibilidad de los pedidos. Un plazo de producción de entre treinta y cinco y cuarenta días es viable en este nivel; lo que importa es que el proveedor pueda mostrarte el estado del pedido dentro de ese plazo, no solo prometerlo.
Qué preguntarán los licitadores a continuación
Los requisitos técnicos están evolucionando en la misma dirección en todas partes: un nivel mínimo de estanqueidad IP65 (IP66 en casos de exposición intensa al polvo o a la sal marina), un nivel mínimo de eficacia luminosa especificado en la sección de luminarias, disposiciones sobre la interfaz de control y los años de garantía como criterio de puntuación. El modelo de adquisición añade su propia presión. El cálculo entre alquilar y comprar está empujando a más ciudades hacia los activos propios, mientras que los plazos de entrega por parte de los proveedores se han convertido en una categoría de riesgo en sí misma; los contratistas municipales informan de que la adquisición de equipos eléctricos se está volviendo «brutal» hasta 2026 (r/ingenieríacivil, 2026). En ese contexto, un proveedor que documenta los plazos de entrega tiene más valor que uno que es un dos por ciento más barato.
| Línea de crecimiento | Es ideal para ti si | Falla si | Compruébalo antes de hacer el pedido |
|---|---|---|---|
| 50-150 W conectados a la red eléctrica | Prestas servicio a compradores municipales o contratistas en los mercados de la red eléctrica | solo vendéis en tiendas físicas | Lm/W de la luminaria sometida a ensayo, índice de protección IP, marca del controlador |
| Unidades preparadas para funciones inteligentes (NEMA/Zhaga) | Las licitaciones de tu mercado están empezando a exigir interfaces | Tus compradores no tienen una hoja de ruta de controles para la próxima década | Disponibilidad de opciones de tomas de corriente, compatibilidad con protocolos de regulación de intensidad luminosa |
| Gama de sistemas solares autónomos | abarcas regiones con redes eléctricas poco fiables o programas de carreteras financiados por donantes | No se pueden tramitar las reclamaciones de garantía a nivel local. | tipo de batería, autonomía en días, potencia de los paneles, condiciones de la garantía |
Fuente: Datos de mercado según los informes citados; lista de comprobación según las prácticas de verificación de proveedores.
Qué implica este mercado para tu catálogo de productos
Si analizamos las tres capas desde el punto de vista de la inversión, cada una de ellas se resume en una sola frase. La capa de las lámparas está clara: la cuota de mercado de los LED (83,55%) implica que nadie sale ganando con las transiciones tecnológicas en este sector. La capa de los controles se encuentra en una fase temprana y en pleno crecimiento: con 56,15% de sistemas que siguen siendo convencionales y con los segmentos inteligentes creciendo desde ambos extremos del rango estimado (de 6,82% a 20,9%), las acciones preparadas para la interfaz son una opción de compra de cara al próximo ciclo de licitaciones. El segmento de potencia es donde se concentra el crecimiento en volumen: la banda de 50-150 W (con una cuota de mercado del 53,15% y una tasa de crecimiento anual compuesto de 7,05%) y la expansión de los sistemas autónomos, con diez millones de kits al año y en aumento, representan una demanda que no existía hace una década.
La incómoda conclusión es que una gama de productos basada en un único modelo de LED barato no cumple ninguno de estos tres requisitos. Las lámparas genéricas a precio genérico son precisamente el nivel en el que ha desaparecido la diferenciación; el margen defendible reside en la concentración (la banda de potencia adecuada), el cumplimiento normativo (las interfaces) y la credibilidad (la garantía fuera de red que se puede cumplir). Estos tres aspectos no pueden ser improvisados por un departamento de compras; deben ser integrados mediante ingeniería por parte del proveedor.
Esto cambia el significado del término «proveedor» en esta categoría. Los criterios de la última sección (eficacia probada, condiciones de garantía por línea, información sobre la configuración, cobertura de la certificación y visibilidad de los plazos de entrega) exigen una capacidad real por parte del proveedor, y eso es lo que los convierte en criterios de selección útiles, en lugar de meros requisitos que hay que marcar en una lista.
Nuestra propia gama en WOSEN se basa en esa misma estructura, y la ajustamos a los criterios mencionados anteriormente: una línea de alumbrado público conectada a la red eléctrica diseñadas para cumplir unos objetivos de eficacia documentados; la gama solar cuenta con una garantía de 5 años para toda la lámpara; el seguimiento de la producción se realiza a través del sistema ERP con un plazo de entrega de entre 35 y 40 días y un compromiso de respuesta de 12 horas para las consultas procedentes del extranjero, y compromisos de posventa que abarcan desde investigaciones sobre fallos en el funcionamiento por lotes hasta estudios sobre la tensión de la red eléctrica, ya que una reclamación relacionada con un sistema autónomo que no puedas atender supone un riesgo, no una venta. Elijas el proveedor que elijas, asegúrate de que te lo pongan por escrito.
La fórmula de la tarjeta de línea que admite este mercado
50-150 W
El mercado principal como base: cuota de mercado del 53,151 TP3T, tasa de crecimiento anual compuesto (CAGR) del 7,051 TP3T.
Compatible con tecnología inteligente
opciones de interfaz como valor de la opción: 6,82–20,91 TP3T «crecimiento inteligente», 56,151 TP3T aún por convertir.
Línea solar
Sistemas autónomos con garantía verificable como línea de crecimiento regional: más de 10 millones de kits al año en todo el mercado.
Si el próximo ciclo de licitaciones está lo suficientemente cerca como para poder planificarlo, no te cuesta nada incluir en tu lista de presupuestos a un proveedor que cumpla con esta lista de requisitos (entre ellos, WOSEN) y comparar ofertas.
Pide que te respondan por escrito a las cinco preguntas sobre la verificación de proveedores
WOSEN fabrica líneas de alumbrado público solar y conectadas a la red que cumplen con los estándares mencionados anteriormente: eficacia documentada, garantías por línea, información sobre la configuración y un plazo de producción de 35 a 40 días con seguimiento a través del ERP, además de una respuesta en un plazo de 12 horas a las consultas procedentes del extranjero.
Añade WOSEN a tu lista de presupuestosReferencias
- Servicio de Inteligencia de Mordor. «Análisis del tamaño y la cuota de mercado del alumbrado público y vial». 2026.
- SNS Insider. «Tamaño, cuota de mercado, crecimiento y tendencias del mercado del alumbrado público, 2035». 2026.
- The Business Research Company. «Informe sobre el mercado del alumbrado público y viario 2026». 2026.
- MarketsandMarkets. «Tamaño, crecimiento, tendencias y previsiones del mercado del alumbrado público hasta 2036». 2026.
- Berg Insight. «El mercado mundial del alumbrado público inteligente». 2025.
- Autoridad de Energía de Nueva York. «Programa estatal de alumbrado público LED». 2023.
- r/lexington. «¿Por qué pagamos $5,5 millones al año por alquilar farolas que podríamos tener en propiedad?» 2026.
- r/ingenieríacivil. «¿A alguien más le están matando los plazos de entrega de los equipos eléctricos?» 2026.
- GOGLA. «Informe sobre el mercado mundial de la energía solar autónoma para 2025». 2026.
- ESMAP / Lighting Global. «Página complementaria del informe sobre las tendencias del mercado de la energía solar autónoma». 2024.
- Ampliar. «Las mejores farolas solares para proyectos en África: una guía práctica para compradores». 2026.
- WOSEN. «Farolas LED ajustables de la serie LUMINA».
- WOSEN. «Servicios posventa».
- WOSEN. «Farolas LED».
- WOSEN. Página de inicio.
 English
 Spanish
 French
 German
 Italian
 Arabic
 Russian
 Portuguese
 Dutch
 Indonesian
 Turkish
 Polish