Спросите пять аналитических агентств, каков объем рынка уличного и дорожного освещения, и вы получите пять разных ответов. По одним и тем же базовым данным опубликованные цифры варьируются от 9,65 млрд долларов США до 11,71 млрд долларов США — разница составляет более десяти процентов. Темпы роста колеблются от 3,7% до более чем 6%. Новичка в этой сфере можно понять, если он придет к выводу, что на самом деле никто этого не знает.
Кто-то, конечно, знает; проблема в том, что в каждом отчете оценивается что-то своё. В этом году это различие имеет большее значение, чем обычно, поскольку рынок растёт не в одном направлении. Он растёт сразу в трёх разных сегментах, и тот сегмент, на который вы обращаете внимание, определяет цифры, которые вы видите. В этой статье мы рассмотрим эти уровни в том порядке, в котором движутся денежные потоки (источник света, системы управления и источник питания), и в заключение разберём, что эти тенденции означают для тех, кто занимается закупкой или подбором уличных светильников, а не просто приводит статистику.
Что на самом деле говорят цифры рынка уличного и дорожного освещения
Во-первых, сфера применения. Термин «уличное и дорожное освещение» может означать как только светильники, так и светильники вместе с опорами, оборудованием управления, монтажом, программным обеспечением и услугами по техническому обслуживанию. Согласно данным одного из поставщиков, в 2025 году на долю оборудования приходилось 60,95% рынка, а остальную часть составляли программное обеспечение и услуги (Разведка Мордора, 2026). Показатель, рассчитанный для всей системы, будет выше, чем показатель, рассчитанный для отдельных светильников. Ни один из них не является неверным; просто это разные показатели.
С учетом этого оговорки приведем ниже основные показатели в сравнительной таблице.
| Источник | Базовый год и размер | Прогноз | CAGR |
|---|---|---|---|
| SNS Insider | 9,65 млрд долларов США (2025 г.) | 13,88 млрд долларов США (2035) | 3.70% |
| Компания «Business Research» | 11,71 млрд долларов США (2026 г.) | 14,93 млрд долларов США (2030 г.) | 6.3% |
| Разведка Мордора | 10,63 млрд долларов США (2026 г.) | 13,75 млрд долл. США (2031) | 5.28% |
| MarketsandMarkets | 10,0–12,0 млрд долларов США (2025 г.) | 22,0–26,0 млрд долл. США (2036 г.) | ~6–8% |
Источник: Опубликованные краткие обзоры отчетов, 2025–2026 гг.
Факторы, общие для всех четырёх списков, хорошо известны: эффективность светодиодного освещения, расходы на инфраструктуру, программы «умных городов» и нормативные требования в сфере энергетики. Список участников рынка также не вызывает удивления (Signify, Acuity Brands, Eaton, Schréder и другие компании подобного профиля), и именно в этом нет ничего интересного. Полезным подходом является проверка по трём критериям, прежде чем повторять какие-либо цифры: какой базовый год, какой объём (только светильники или полная система) и до какого года даётся прогноз. Среднегодовой темп роста (CAGR) 6% до 2030 года и 3,7% до 2035 года могут описывать один и тот же рынок с разными конечными точками.
На самом деле это разногласие свидетельствует о структурных проблемах. Рынок меняется на трёх уровнях, которые развиваются с разной скоростью. Если рассматривать их по отдельности, цифры перестают противоречить друг другу.
Один рынок, три часы
Источник света
Результаты: на долю LED пришлось 83,551 TP3T новых установок.
Элементы управления
Накопление: показатель «умного роста» составляет 6,82–20,91 TP3T.
Источник питания
Переформулировано: строительство автономных домов в тех местах, куда никогда не доходили линии электропередачи.
Слой источников света: светодиоды одержали победу, а процесс модернизации будет длительным
Что касается источников света, то спор на эту тему уже закончился. В 2025 году на долю светодиодов приходилось 83,55% рынка уличного и дорожного освещения (Разведка Мордора, 2026). Любой светильник, который вы сегодня имеете на складе или включаете в техническое задание, по сути является светодиодным, и нет необходимости вновь поднимать этот вопрос в переговорах с поставщиками.
Однако если рассматривать ситуацию с другой точки зрения — с точки зрения разграничения между традиционными и подключенными системами — то, согласно данным того же источника, в том же году доля традиционного освещения на рынке по-прежнему составляла 56,15%. Обе цифры отражают реальность. Одна из них говорит о том, что лампы заменяются практически везде, где осуществляются новые установки. Другая — о том, что система, окружающая лампу, осталась прежней. Именно в этом разрыве между «устоявшимся» освещением и «неустоявшейся» системой и будут рассматриваться следующие два раздела данной статьи.
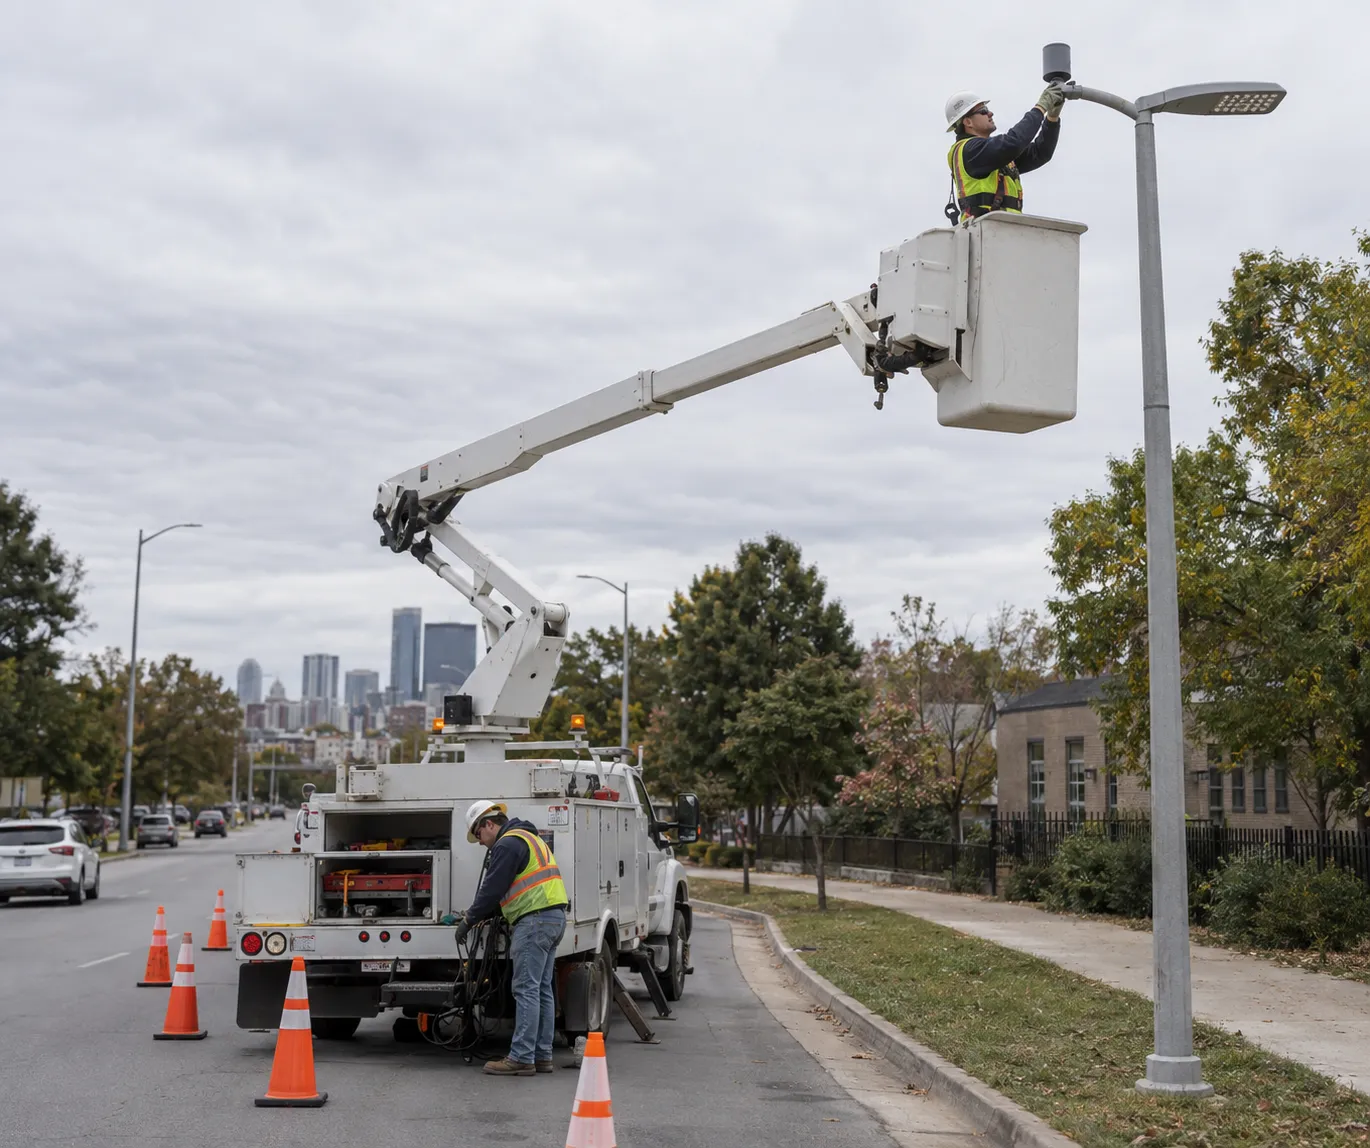
Процесс модернизации занимает столько времени, поскольку парк установок огромен, а окупаемость требует времени. Государственные органы, владеющие уличным освещением, заменяют его по мере поступления бюджетных средств, при этом экономическая эффективность постоянно растет: согласно данным общегосударственной программы Нью-Йоркского энергетического агентства, эффективность уличного освещения на 50–65 процентов выше, чем у альтернативных систем, которые оно заменяет (NYPA, 2023). Структура собственности еще больше замедляет этот процесс. В ходе обсуждения бюджета одного из городов США в начале этого года жители задавали вопросы о том, почему город платит около 5,5 млн долларов США в год за аренду уличного освещения у коммунальной компании, если затраты на его покупку и модернизацию можно было бы покрыть за счет ежегодной экономии на электроэнергии в размере примерно 2,8 млн долларов США (r/lexington, 2026 г.). В тех случаях, когда активы по-прежнему принадлежат энергокомпании, «очевидная» модернизация с переходом на светодиодное освещение откладывается до завершения переговоров по аренде.
ПАРА ЧИСЕЛ, ОБЪЯСНЯЮЩАЯ РАЗНОГЛАСИЯ
83.55%
доля светодиодных источников света в общем составе источников освещения (новые установки, 2025 г.)
против
56.15%
Рынок по-прежнему представлен традиционными, неинтегрированными системами
Лампу заменили. А систему — нет.
Практический вывод для оценки любых рыночных заявлений: чтобы определить место города или страны на этой кривой, следует ориентироваться на долю старых ламп, которые по-прежнему используются в установленном парке, а не на долю светодиодных ламп среди новых покупок. Доля новых установок показывает, где поставщики уже добились успеха; доля в установленном парке — какой объем расходов ещё предстоит.
Уровень управления: где рост усиливается
Уже целое десятилетие говорят, что до внедрения «умного» уличного освещения осталось «пять лет», из-за чего люди не придают этому значения. Однако цифры свидетельствуют об обратном. Достаточно лишь ознакомиться с двумя ключевыми показателями, чтобы понять, что они означают.
| Метрика | Что измеряется | Чтение |
|---|---|---|
| Среднегодовой темп роста (CAGR) сегмента «умных»/подключенных устройств — 6,821 TP3T (Mordor, до 2031 г.) | рост в рамках собственной сегментации рынка | постепенное расширение на уровне сегментов |
| Устройства с индивидуальным управлением: 32,9 млн установленных (на конец 2024 г.), среднегодовой темп роста (CAGR) — 20,91 TP3T (Berg Insight) | рост глобального парка оборудования | быстрый рост с низкого уровня |
Источник: Mordor Intelligence 2026; Berg Insight
Этот показатель по сегменту является консервативным, поскольку рынок в нем разбит так, как это всегда делалось в отчетах. Показатель установленной базы выглядит впечатляюще, поскольку исходит из небольшого знаменателя: 32,9 млн управляемых светильников составляют лишь небольшую долю от общего числа уличных фонарей в мире. Оба показателя указывают в одном направлении. Внедрение находится на ранней стадии, и рост наблюдается в портфеле заказов, а не в пресс-релизах с анонсами. Это согласуется с выводом второго уровня: поскольку 56,15% систем по-прежнему являются традиционными, потенциальная база для систем управления составляет большую часть рынка.
Вместе с этим меняется и структура доходов. На долю аппаратного обеспечения по-прежнему приходится 60,951 TP3T рыночной выручки, однако, согласно прогнозам, до 2031 года объем рынка программного обеспечения и услуг вырастет на 6,951 TP3T, то есть быстрее, чем рынок аппаратного обеспечения, с которым они связаны (Разведка Мордора, 2026 г.). Платформы беспроводной связи (среднегодовой темп роста 6,49%) отвоевывают долю рынка у проводных систем, а нишевые области применения, такие как туннели и подземные переходы, демонстрируют рост со среднегодовым темпом 6,38%. Ни один из этих факторов не приведет к радикальным изменениям на рынке в этом году. Однако все они влияют на то, что покупатели указывают в тендерных предложениях.
Именно этот последний пункт имеет решающее значение. В муниципальных технических заданиях всё чаще предусматривается установка розеток для фотоэлементов (семиконтактных разъемов стандартов NEMA или Zhaga) даже в тех случаях, когда в городе ещё нет централизованной системы управления — по той же причине, по которой несколько десятилетий назад здания заранее оснащались кабельной разводкой для передачи данных: установка розеток в уже построенных зданиях обходится дороже, чем их предустановка на заводе. Для поставщика это превращает «готовность к интеллектуальным технологиям» из маркетингового хода в обязательный пункт, обеспечивающий соответствие тендерным требованиям.
Граница: управление снижением яркости светодиодных светильников в тех местах, где сама сетка данных недостоверна. График регулировки яркости бесполезен на дороге, где освещенность меняется хаотично, а главная проблема на таких рынках заключается в том, работает ли освещение вообще. Именно здесь вступает в действие следующий уровень.
Энергетический сектор: источник нового спроса
Где карта спроса разделяется
В 2025 году на долю Азиатско-Тихоокеанского региона приходилось 36,85% рынка, и, согласно прогнозам, он будет расти быстрее всех регионов — на 6,12% (Разведка Мордора, 2026). Однако в таблицах с данными о доле рынка по регионам два совершенно разных рынка объединены в один столбец.
Один столбец «Регион», две карты спроса
Рынки, обеспечивающие надежность энергосистемы
Требование: бюджет на модернизацию, который вынужден конкурировать за внимание с другими инфраструктурными проектами.
Кто покупает: государственные органы, которые владеют своими светильниками или арендуют их у коммунального предприятия.
Что их вдохновляет: Пример экономии за счет повышения эффективности модели 50–65% и сравнение затрат при аренде и покупке.
Развивающиеся рынки, не подключенные к энергосети
Требование: первая постройка — дороги, на которых никогда не было светофоров, где дорожная сеть отсутствует, имеет разрывы или просто не планируется до них дотянуться.
Кто покупает: муниципалитеты, банки развития и программы доноров.
Что их вдохновляет: указанные характеристики аккумулятора, время автономной работы и срок действия гарантии.
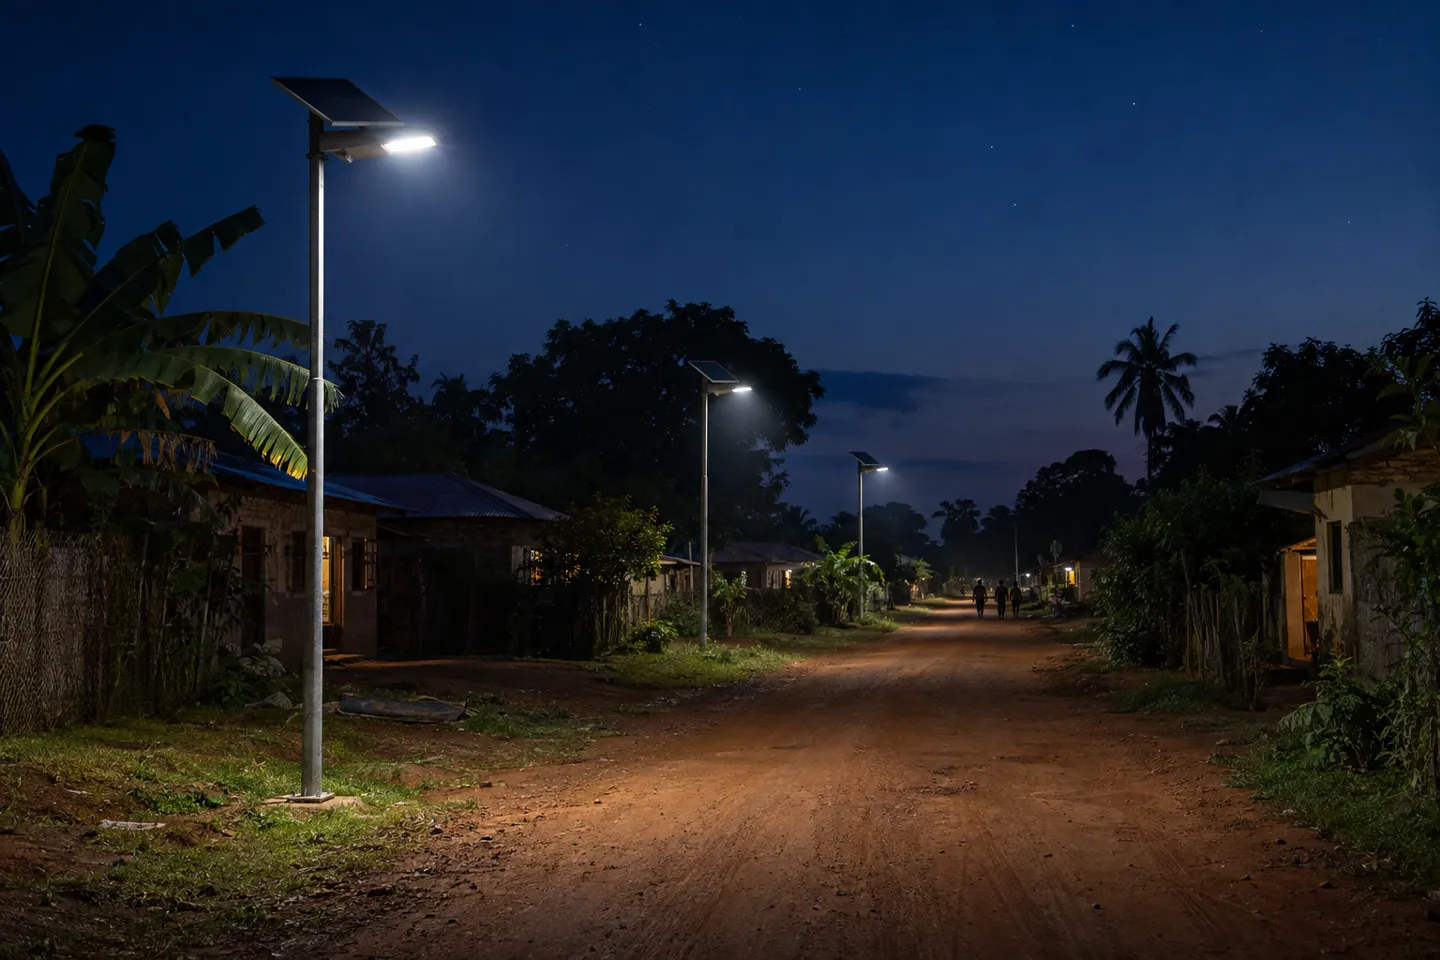
Этот второй рынок практически не отражается в основной сегментации, и его масштабы легко недооценить. Программа Всемирного банка «Lighting Global» прогнозирует, что автономные солнечные системы станут наименее затратным способом обеспечения доступа к электроэнергии для почти 400 миллионов человек к 2030 году (ESMAP/Lighting Global, 2024). Данные о продажах подтверждают динамику роста, а не прогнозы: в 2025 году члены отраслевой ассоциации GOGLA продали более 10 миллионов комплектов для автономных солнечных электростанций, что стало рекордным годовым показателем за всю историю (GOGLA, 2026). Освещение общественных мест появляется в этих регионах с некоторым опозданием по сравнению с электрификацией домохозяйств и финансируется за счет средств муниципалитетов, банков развития и донорских программ.
Экосистема сбоев в автономных системах
Вот что никогда не упоминается в рыночных отчетах: в автономном уличном освещении источник света не является причиной выхода из строя. Светодиодные модули, рассчитанные на 25 000–50 000 часов работы, как правило, служат дольше, чем окружающие их системы. Постоянным источником отказов являются накопители энергии: аккумуляторы слишком малого объёма или оснащённые элементами, которые не выдерживают местного режима работы. Руководства для инвесторов по африканским проектам теперь начинаются с одного и того же ответа на первый вопрос: следует указать химический состав LiFePO4, солнечную панель достаточного размера и автономность от трёх до пяти дней (Расширить, 2026). Когда первый вопрос покупателя звучит так: «Какая конфигурация сохранилась?», можно догадаться, как выглядела последняя поставка.
Экономические факторы усугубляют ущерб. Вышедшая из строя лампа на рынке, функционирующем по принципу энергосистемы, — это всего лишь заявка на техническое обслуживание. А вышел из строя солнечный уличный фонарь на сельской дороге, построенной на средства доноров, — это повод для громких заголовков в прессе, задержка реализации второго этапа проекта и ущерб репутации дистрибьютора на рынке, где слухи распространяются быстрее, чем запасные части. Именно поэтому в сфере солнечной энергетики условия гарантии и раскрытие информации о конфигурации аккумуляторных батарей заслуживают большего внимания, чем цена за единицу.
Прежде чем сравнивать предложения по солнечным уличным фонарям: Уточните количество часов солнечного света в вашем регионе и продолжительность сезона дождей, затем — химический состав аккумулятора (предпочтительно LiFePO4), заявленную автономность в днях и мощность панелей. Цена за единицу — это последний столбец, который имеет значение. Светильник, который выходит из строя уже во второй сезон дождей, никогда не бывает дешевым.
Как тип источника питания определяет способ закупки
Надежность энергосистемы определяет не только выбор технологии, но и то, кто и как осуществляет закупки. Там, где энергосистема надёжна и активы принадлежат энергокомпаниям, закупки определяются экономикой владения: расчётом «аренда против покупки» из второго уровня, при котором экономия от перехода на светодиодное освещение (50–65 %) финансирует сам переход. Там, где освещение устанавливается автономно, закупки осуществляются на основе конкретных проектов: в тендерах указываются сроки автономной работы и тип аккумуляторных батарей вместо мощности, и побеждают те поставщики, которые могут подтвердить соответствие обоим критериям.
Один сегмент охватывает оба рынка: диапазон мощности 50–150 Вт занимал 53,151 TP3T рынка в 2025 году и, по прогнозам, будет расти быстрее всех остальных диапазонов — на 7,051 TP3T (Разведка Мордора, 2026). Этот диапазон охватывает магистральные и жилые дороги, которые на рынках с развитой инфраструктурой подвергаются модернизации, а на развивающихся рынках строятся в первую очередь. Это наиболее близкое к универсальному решению по формированию запасов на данном рынке, и именно с этого начинается следующий раздел.
Прежде чем составить короткий список поставщиков солнечных батарей или моделей мощностью 50–150 Вт, ознакомьтесь с документацией компании WOSEN, содержащей информацию о конфигурации, КПД и гарантийных условиях по каждой модели.
Запросить подробную информацию о конфигурацииОт рыночной тенденции до заказа на поставку
Скорректируйте ассортимент товаров до составления списка SKU
Преобразование этих трёх уровней в ассортимент даёт структуру, а не просто список. Диапазон мощности 50–150 Вт является базовым. Именно в нём сосредоточен спрос и прогнозируется самый быстрый рост, поэтому глубина ассортимента и доступность в этом сегменте имеют большее значение, чем широта ассортимента в других сегментах. Второй линейкой являются устройства, готовые к работе с интеллектуальными системами: модели с вариантами розеток NEMA/Zhaga, которые держатся на складе даже для тех клиентов, которые пока не покупают системы управления, поскольку срок соответствия тендерным требованиям уже начался. Третьей линейкой являются автономные солнечные системы, которые хранятся на складе (или, по крайней мере, закупаются) отдельно, с собственными условиями гарантии, поскольку их режимы отказов и требования к тщательности не имеют ничего общего с продуктами, подключенными к сети.
Прежде чем соглашаться на цену, проверьте поставщика
Каждая из этих строк является утверждением, пока поставщик не подтвердит её документально. Пять проверок позволяют отличить настоящего партнёра от простого поставщика из каталога:
- Эффективность, проверенная на уровне приспособления. Спросите о подтвержденном значении lm/W и условиях испытаний, а не о номере технического паспорта светодиода. В настоящее время серийно выпускаемые уличные светильники достигают показателя около 220 lm/W в верхнем ценовом сегменте, поэтому поставщику, позиционирующему 130 lm/W как «премиум», необходимо обосновать это.
- Гарантия, оформленная в письменном виде, для каждой линейки продукции. Условия гарантии на лампы в сборе различаются в зависимости от линейки продукции. Поставщик, который предоставляет одинаковые гарантии как на солнечные батареи, так и на продукцию для подключения к электросети, вероятно, не уделил должного внимания ни тем, ни другим.
- Раскрытие информации о конфигурации автономной системы. Тип аккумулятора, количество дней автономной работы и мощность панелей для каждой модели с возможностью настройки под конкретный проект. Отказ от этого — провал.
- Объем сертификации для вашего таможенного режима. CE и RoHS для Европы, UL или ETL для Северной Америки, SAA для Океании, а также экспортные документы, необходимые для прохождения таможенного оформления на вашем рынке.
- Сроки выполнения заказа и отслеживание статуса заказа. На данном уровне приемлемый срок выполнения заказа составляет от 35 до 40 дней; главное — чтобы поставщик мог в течение этого периода предоставлять вам информацию о статусе заказа, а не просто давать обещания.
Какие вопросы будут задаваться в следующих тендерах
Требования к техническим характеристикам везде развиваются в одном направлении: минимальный уровень герметичности IP65 (IP66 в условиях сильной запыленности или воздействия прибрежной соли), минимальный коэффициент светоотдачи, указанный в разделе, посвящённом светильникам, требования к интерфейсу управления, а также срок гарантии, оцениваемый по шкале. Своё давление оказывает и режим закупок. Анализ соотношения «аренда против покупки» подталкивает всё больше городов к приобретению собственных активов, в то время как сроки поставки со стороны поставщиков стали отдельной категорией рисков; муниципальные подрядчики сообщают, что закупки электрооборудования до 2026 года становятся «жестокими» (r/гражданское строительство, 2026). В таких условиях поставщик, который документально подтверждает сроки поставки, ценится выше, чем тот, у которого цены на 2 % ниже.
| Линия роста | Подходит вам, если | Ошибка возникает, если | Уточните перед оформлением заказа |
|---|---|---|---|
| 50–150 Вт, подключение к сети | вы обслуживаете муниципальных заказчиков или подрядчиков на рынках электроэнергии | вы продаете товары исключительно через розничные прилавки | проверенный светильник: лм/Вт, класс защиты IP, марка драйвера |
| Устройства с поддержкой Smart (NEMA/Zhaga) | В тендерах на вашем рынке начинают предъявляться требования к наличию интерфейсов | у ваших покупателей нет плана действий на ближайшее десятилетие | наличие вариантов розеток, поддержка протоколов регулирования яркости |
| Линейка автономных солнечных систем | вы охватываете регионы с ненадежными энергосетями или дорожными программами, финансируемыми донорами | Вы не можете рассматривать гарантийные претензии на месте | тип аккумулятора, количество дней автономной работы, мощность панелей, условия гарантии |
Источник: рыночные данные согласно приведенным отчетам; контрольный список в соответствии с практикой проверки поставщиков
Что этот рынок означает для вашего ассортимента продукции
Если проанализировать эти три уровня с точки зрения принятия решений, каждый из них сводится к одному предложению. Слоем освещения все решено: доля светодиодов 83,55% означает, что никто ничего не выиграет, делая ставку на технологические переходы. Управляющий слой находится на ранней стадии и демонстрирует сложный рост: при том, что 56,15% систем по-прежнему являются традиционными, а сегменты «умных» систем растут с обоих концов диапазона оценок (от 6,82% до 20,9%), акции компаний, готовых к внедрению интерфейсов, представляют собой опцион на покупку в следующем тендерном цикле. Уровень мощности — это именно та область, где происходит рост объемов: диапазон 50–150 Вт (доля 53,15%, среднегодовой темп роста 7,05%) и развитие автономных систем — десять миллионов комплектов в год и тенденция к росту — представляют собой спрос, которого не существовало десять лет назад.
Из этого вытекает неудобный вывод: линейка продуктов, построенная на одном дешевом артикуле светодиодов, не соответствует ни одному из этих трех критериев. Стандартные светильники по стандартной цене — это именно тот уровень, на котором заканчивается дифференциация; стабильная маржа зависит от концентрации (правильного диапазона мощности), соответствия требованиям (интерфейсов) и надежности (гарантии на автономное питание, которую можно выполнить). Эти три фактора невозможно импровизировать на уровне отдела закупок; они должны быть заложены в конструкцию поставщиком.
В результате меняется значение термина «поставщик» для данной категории. Проверки, перечисленные в предыдущем разделе (подтверждённая эффективность, условия гарантии по каждой позиции, раскрытие информации о конфигурации, объем сертификации, прозрачность сроков поставки), требуют от поставщика реальных возможностей, и именно это делает их полезными в качестве критериев отбора, а не просто формальностью.
Наш собственный ассортимент в компании WOSEN построен по той же схеме, и мы обеспечиваем его соответствие вышеуказанным стандартам: а линия уличного освещения, подключенная к электросети разработанные с учетом задокументированных показателей эффективности; серия «Solar» поставляется с 5-летней гарантией на всю лампу; производство отслеживается в системе ERP с сроком изготовления 35–40 дней и обязательством отвечать на запросы из-за рубежа в течение 12 часов, а также обязательства по послепродажному обслуживанию которые проводят расследования сбоев в работе установок вплоть до анализа напряжения в электросети, поскольку заявка на автономную установку, по которой вы не можете обеспечить техническое обслуживание, — это риск, а не прибыль. Какого бы поставщика вы ни выбрали, обязательно получите эти пять пунктов в письменном виде.
Формула линейных карт, поддерживаемая этим рынком
50–150 Вт
основные показатели в качестве базы: доля рынка 53,151 TP3T, среднегодовой темп роста 7,051 TP3T.
Поддержка Smart
параметры интерфейса в качестве значения параметра: 6,82–20,91 TP3T «умный рост», 56,151 TP3T — ещё предстоит преобразовать.
Линейка «Solar»
Автономные системы с подтверждаемой гарантией в качестве направления роста на региональном уровне: более 10 млн комплектов в год по всему рынку.
Если следующий тендерный цикл наступит достаточно скоро, чтобы успеть подготовиться, то включить в список кандидатов поставщика, который соответствует данному чек-листу (в том числе компанию WOSEN), и провести сравнение предложений не потребует никаких затрат.
Получите письменные ответы на пять вопросов, касающихся проверки поставщиков
Компания WOSEN производит линейки сетевых и солнечных уличных фонарей в соответствии с вышеуказанными стандартами: подтвержденная эффективность, гарантии на каждую линейку, раскрытие информации о конфигурации, а также производство с отслеживанием через систему ERP в течение 35–40 дней и ответом на запросы из-за рубежа в течение 12 часов.
Добавьте WOSEN в свой список предложенийСсылки
- Разведка Мордора. «Анализ объема и доли рынка уличного и дорожного освещения». 2026 г.
- SNS Insider. «Объем рынка уличного освещения, доля рынка, темпы роста и тенденции, 2035 год». 2026 г.
- Компания «Business Research». «Отчет о рынке уличного и дорожного освещения — 2026». 2026.
- MarketsandMarkets. «Объем рынка уличного освещения, рост, тенденции и прогноз до 2036 года». 2026.
- Berg Insight. «Мировой рынок интеллектуального уличного освещения». 2025 г.
- Энергетическое агентство штата Нью-Йорк. «Программа по установке светодиодного уличного освещения в масштабах штата». 2023 г.
- r/lexington. «Почему мы платим $5,5 млн в год за аренду уличного освещения, которое могло бы принадлежать нам?» 2026 г.
- r/гражданское строительство. «Кто-нибудь ещё страдает от длительных сроков поставки электрооборудования?» 2026.
- GOGLA. «Отчет о мировом рынке автономных солнечных систем за 2025 год». 2026.
- ESMAP / Lighting Global. «Дополнительный сайт к отчету о тенденциях на рынке автономных солнечных систем». 2024 г.
- Расширить. «Лучшие солнечные уличные фонари для проектов в Африке: практическое руководство для покупателей». 2026.
- ВОСЕН. «Серия LUMINA: регулируемые светодиодные уличные фонари».
- ВОСЕН. «Послепродажное обслуживание».
- ВОСЕН. «Светодиодные уличные фонари».
- ВОСЕН. Главная страница.
 English
 Spanish
 French
 German
 Italian
 Arabic
 Russian
 Portuguese
 Dutch
 Indonesian
 Turkish
 Polish