Se perguntar a cinco empresas de estudos de mercado qual é a dimensão do mercado da iluminação pública e rodoviária, obterá cinco respostas diferentes. Para o mesmo ano de referência, os valores publicados variam entre 9,65 mil milhões de dólares e 11,71 mil milhões de dólares — uma diferença superior a dez por cento. As taxas de crescimento oscilam entre 3,7% e mais de 6%. Seria compreensível que alguém novo neste setor concluísse que, na verdade, ninguém sabe ao certo.
Alguém sabe mesmo; o problema é que cada relatório mede algo diferente. Essa distinção é mais importante este ano do que o habitual, porque o mercado não está a crescer num único segmento. Está a crescer em três níveis diferentes ao mesmo tempo, e o nível que se observa determina o número que se vê. Este artigo percorre essas camadas pela ordem em que o dinheiro circula (fonte de luz, sistemas de controlo e fonte de alimentação) e conclui com o que estas tendências significam para quem estoca ou especifica iluminação pública, em vez de se limitar a citá-las.
O que os números do mercado da iluminação pública realmente revelam
Em primeiro lugar, o âmbito. A expressão «iluminação pública» pode referir-se apenas às lâmpadas, ou às lâmpadas juntamente com os postes, os equipamentos de controlo, a instalação, o software e os serviços de manutenção. Segundo a análise de um fornecedor, o equipamento representou 60,95% do mercado em 2025, sendo o restante atribuído ao software e aos serviços (Serviços Secretos de Mordor, 2026). Um relatório que contabiliza todo o sistema apresentará um valor mais elevado do que aquele que contabiliza apenas as luminárias. Nenhum dos dois está errado; simplesmente não se trata da mesma medição.
Tendo em conta essa ressalva, eis os principais números, lado a lado.
| Fonte | Ano de referência e dimensão | Previsão | CAGR |
|---|---|---|---|
| SNS Insider | 9,65 mil milhões de dólares (2025) | 13,88 mil milhões de dólares (2035) | 3.70% |
| The Business Research Company | 11,71 mil milhões de dólares (2026) | 14,93 mil milhões de dólares (2030) | 6.3% |
| Serviços Secretos de Mordor | 10,63 mil milhões de dólares (2026) | 13,75 mil milhões de dólares (2031) | 5.28% |
| MarketsandMarkets | 10,0–12,0 mil milhões de dólares (2025) | 22,0–26,0 mil milhões de dólares (2036) | ~6–8% |
Fonte: Resumos de relatórios publicados, 2025–2026
Os fatores comuns às quatro listas são conhecidos: eficiência dos LED, investimento em infraestruturas, programas de cidades inteligentes e regulamentação energética. A lista de intervenientes também é conhecida (Signify, Acuity Brands, Eaton, Schréder e as suas congéneres), e não é aí que reside o movimento interessante. A disciplina útil consiste numa verificação em três pontos antes de repetir qualquer valor isolado: qual o ano de referência, qual o âmbito (lâmpadas ou sistema completo) e até onde vai a previsão. Uma CAGR de 6% até 2030 e uma CAGR de 3,7% até 2035 podem descrever o mesmo mercado através de diferentes pontos finais.
O que esta divergência realmente revela é de natureza estrutural. O mercado está a mudar em três níveis que avançam a ritmos diferentes. Se os analisarmos separadamente, os números deixam de entrar em conflito uns com os outros.
Um mercado, três relógios
Fonte de luz
Concluído: O LED representou 83,551 TP3T das novas instalações.
Controlos
Capitalização: o crescimento inteligente situa-se entre 6,82 e 20,91 TP3T.
Fonte de alimentação
Reescrito: construções fora da rede, em locais onde a rede elétrica nunca chegou.
A camada da fonte de luz: o LED saiu vencedor e o processo de substituição ainda tem um longo caminho pela frente
No que diz respeito às fontes de luz, o debate está encerrado. Os LEDs representaram 83,55% do mercado de iluminação de ruas e vias públicas em 2025 (Serviços Secretos de Mordor, 2026). Qualquer luminária que tenha em stock ou especifique hoje é, na prática, uma luminária LED, e não é necessário retomar essa questão em nenhuma conversa com os fornecedores.
No entanto, noutro plano — a distinção entre sistemas convencionais e conectados —, a iluminação convencional ainda detinha 56,15% do mercado nesse mesmo ano, segundo a mesma fonte. Ambos os números refletem a realidade. Um indica que a lâmpada foi substituída em quase todos os locais onde se realizam novas instalações. O outro indica que o sistema em torno da lâmpada não sofreu alterações. É nessa lacuna entre uma lâmpada fixa e um sistema em evolução que se situam as duas próximas secções deste artigo.
A transição para a modernização está a demorar porque a base instalada é enorme e os aspetos económicos exigem paciência. As autoridades públicas proprietárias dos seus sistemas de iluminação substituem-nos quando os orçamentos o permitem, e o argumento da poupança continua a melhorar: a iluminação pública é 50 a 65 por cento mais eficiente do que as alternativas que substitui, de acordo com o programa estadual da Autoridade de Energia de Nova Iorque (NYPA, 2023). As estruturas de propriedade tornam a cauda ainda mais lenta. Num debate sobre o orçamento de uma cidade dos EUA, no início deste ano, os residentes questionaram por que razão a autarquia paga cerca de 5,5 milhões de dólares por ano para alugar a iluminação pública à empresa de serviços públicos, quando a compra e a modernização das mesmas poderiam ser financiadas pelos cerca de 2,8 milhões de dólares poupados anualmente em energia (r/lexington, 2026). Nos casos em que a empresa de serviços públicos ainda é proprietária dos ativos, a atualização «óbvia» para iluminação LED fica dependente da negociação do contrato de arrendamento.
O PAR DE NÚMEROS QUE EXPLICA A DISCORDÂNCIA
83.55%
da composição das fontes de luz já é constituída por LED (novas instalações, 2025)
vs
56.15%
do mercado ainda é constituída por sistemas convencionais e não interligados
A lâmpada foi substituída. O sistema, não.
A lição prática para avaliar qualquer afirmação do mercado: para situar uma cidade ou um país nesta curva, deve-se analisar a percentagem de lâmpadas antigas que ainda estão a funcionar na sua base instalada, e não a percentagem de LED nas novas aquisições. A percentagem nas novas instalações indica onde os fornecedores já conquistaram mercado; a percentagem na base instalada indica quanto ainda está por gastar.
A Camada de Controlos: Onde o Crescimento se Multiplica
A iluminação pública inteligente está há uma década a «cinco anos de distância», o que leva as pessoas a desconsiderá-la. Os números dizem o contrário. Basta ler os dois valores principais para perceber o que eles representam.
| Métrica | O que mede | Leitura |
|---|---|---|
| Taxa de crescimento anual composto (CAGR) do segmento «inteligente/conectado»: 6,821 TP3T (Mordor, até 2031) | crescimento no âmbito da própria segmentação do mercado | expansão constante a nível de segmento |
| Unidades com controlo individual, 32,9 milhões instaladas (final de 2024), taxa de crescimento anual composto (CAGR) de 20,91 TP3T (Berg Insight) | crescimento da base instalada global | crescimento rápido a partir de um nível baixo |
Fonte: Mordor Intelligence 2026; Berg Insight
O valor do segmento é conservador, porque divide o mercado da forma como os relatórios sempre o fizeram. O número relativo à base instalada é impressionante porque parte de um denominador pequeno: 32,9 milhões de luzes controladas representam uma fração das luzes de rua em todo o mundo. Ambos apontam na mesma direção. A adoção ainda está numa fase inicial e o crescimento está na carteira de encomendas, não nos comunicados de imprensa de anúncios. Isso está em consonância com a conclusão da camada dois: com 56,15% de sistemas ainda convencionais, a base potencial para os sistemas de controlo é a maior parte do mercado.
O valor está a migrar com ele. O hardware continua a representar 60,951 TP3T das receitas do mercado, mas prevê-se que o software e os serviços cresçam a um ritmo de 6,951 TP3T até 2031, mais rapidamente do que o hardware ao qual estão associados (Serviços Secretos de Mordor, 2026). As plataformas de conectividade sem fios (CAGR de 6,49%) estão a conquistar quota de mercado às instalações com fios, e as aplicações de nicho, como túneis e passagens subterrâneas, registam uma taxa de crescimento composto de 6,38%. Nenhuma destas tendências irá revolucionar o mercado este ano. Todas elas, porém, influenciam o que os compradores especificam nos concursos públicos.
É este último ponto que tem verdadeiro impacto. Os cadernos de encargos municipais exigem cada vez mais a instalação de uma tomada para fotocélula (NEMA ou Zhaga de sete pinos), mesmo quando a cidade ainda não dispõe de um sistema de gestão central, pela mesma razão que, há décadas, os edifícios eram pré-cabeados para dados: adaptar as tomadas a um parque de edifícios já construído custa mais do que especificá-las na fase de fabrico. Para um distribuidor, isso transforma a «compatibilidade com tecnologias inteligentes» de um argumento de marketing num requisito obrigatório para a adjudicação de um concurso.
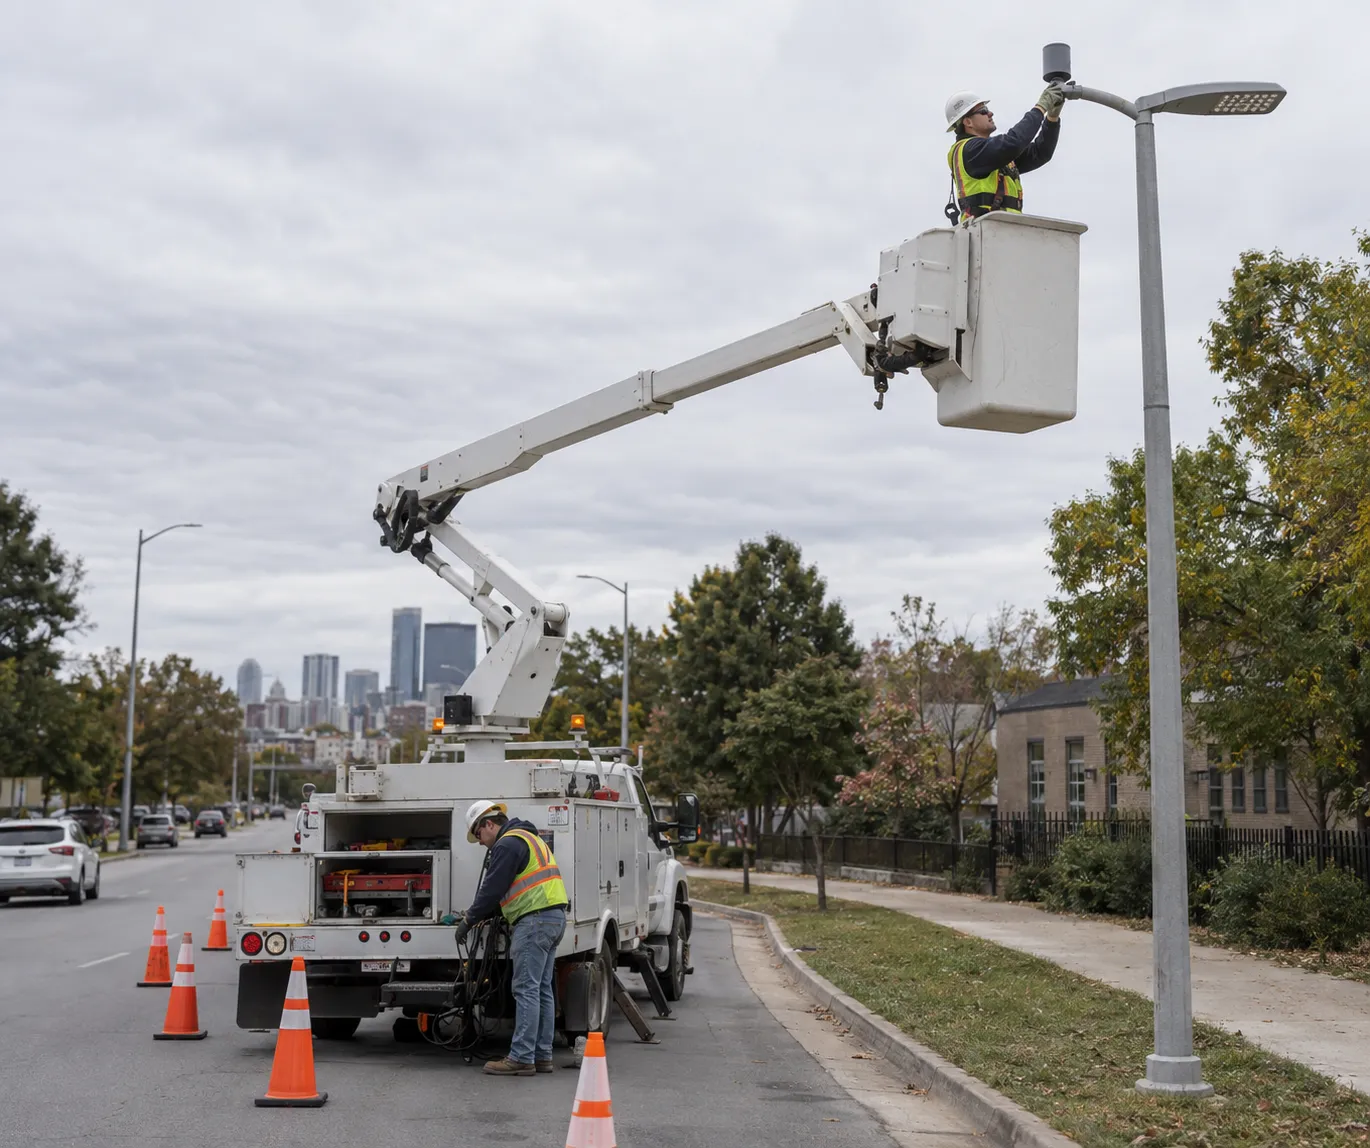
O limite: controla as perdas de valor nos casos em que a própria rede não é fiável. Um plano de regulação da intensidade luminosa não tem qualquer utilidade numa estrada cuja iluminação escurece de forma aleatória, e o primeiro problema nesses mercados é saber se a iluminação funciona de todo. É aí que a camada seguinte entra em ação.
A Camada de Potência: Onde surge a nova procura
Onde o mapa da procura se divide
A região da Ásia-Pacífico detinha 36,85% do mercado em 2025 e prevê-se que registe o crescimento mais rápido entre as regiões, com 6,12% (Serviços Secretos de Mordor, 2026). No entanto, as tabelas de quotas regionais agrupam dois mercados muito diferentes numa única coluna.
Uma coluna de região, dois mapas de procura
Mercados compatíveis com a rede
Procura: um orçamento para reabilitação que tem de competir pela atenção com outras infraestruturas.
Quem compra: autoridades públicas que são proprietárias dos seus candeeiros ou que os alugam à empresa de serviços públicos.
O que os motiva: o caso de poupança de eficiência do modelo 50–65% e a comparação entre o arrendamento e a compra.
Mercados emergentes sem ligação à rede elétrica
Procura: uma primeira fase de construção — estradas que nunca tiveram semáforos, onde a rede elétrica está ausente, é intermitente ou simplesmente não está prevista para chegar até lá.
Quem compra: municípios, bancos de desenvolvimento e programas de doadores.
O que os motiva: configuração da bateria documentada, autonomia e garantia válida.
Esse segundo mercado mal aparece na segmentação geral, e é fácil subestimar a sua dimensão. O programa Lighting Global do Banco Mundial prevê que a energia solar fora da rede seja a forma mais económica de proporcionar acesso à eletricidade a quase 400 milhões de pessoas até 2030 (ESMAP/Lighting Global, 2024). Os dados de vendas confirmam a dinâmica do mercado, em vez de se tratarem de projeções: as filiais da associação setorial GOGLA venderam mais de 10 milhões de kits de energia solar fora da rede em 2025, o maior total anual de sempre (GOGLA, 2026). A iluminação pública surge nessas regiões com algum atraso em relação à eletrificação das habitações, sendo financiada por municípios, bancos de desenvolvimento e programas de doadores.
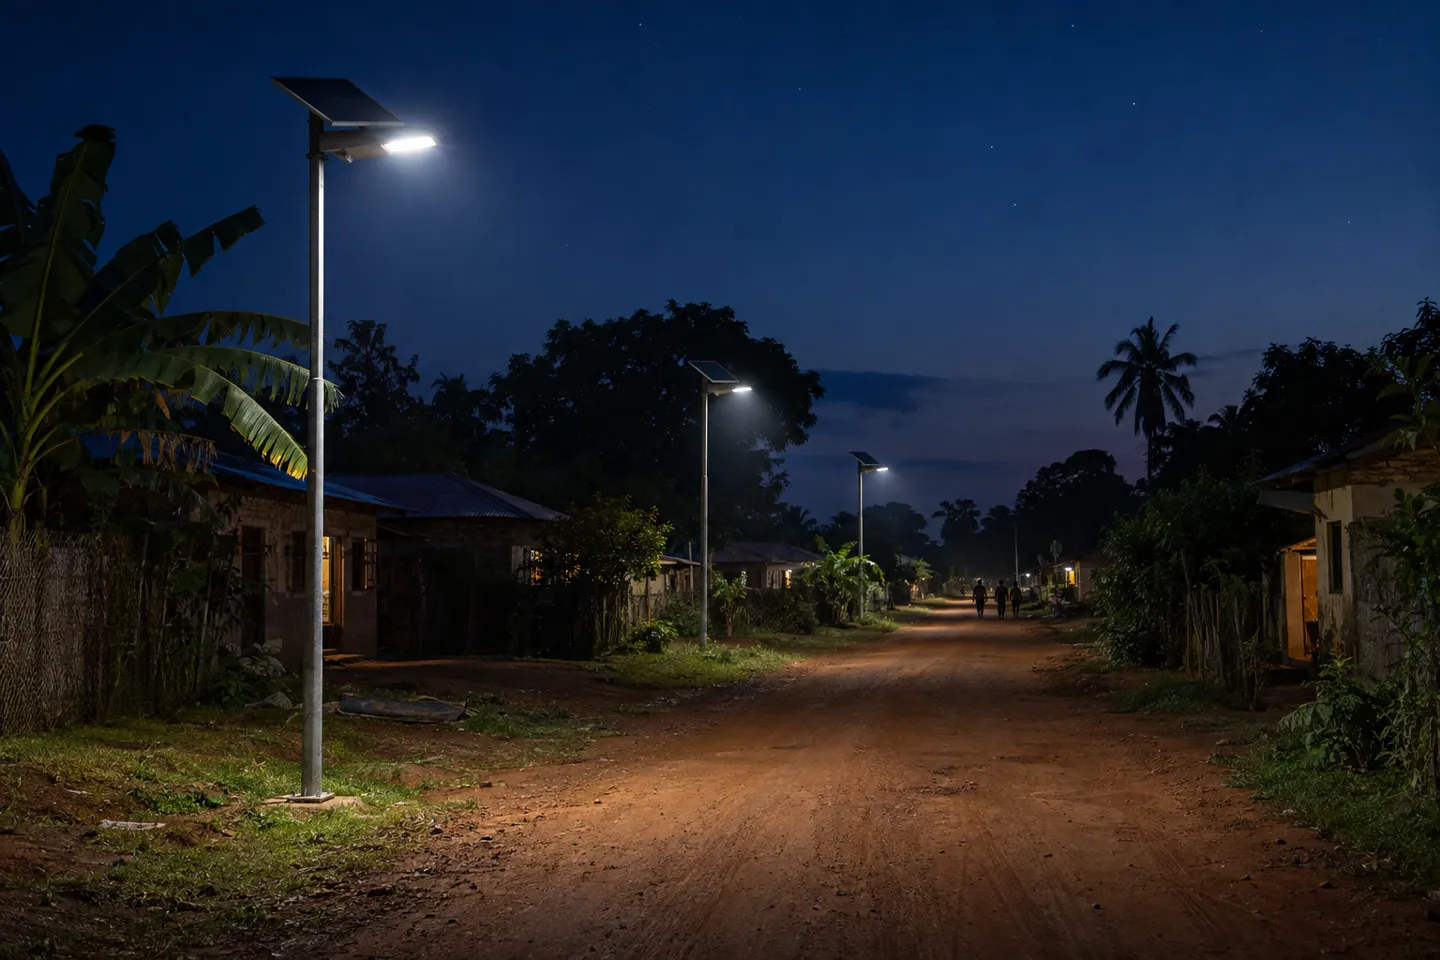
O ecossistema de falhas em redes isoladas
Eis o que os relatórios de mercado nunca revelam: na iluminação pública fora da rede, a fonte de luz não é o que falha. Os módulos LED com uma vida útil nominal de 25 000 a 50 000 horas duram, habitualmente, mais do que os sistemas que os rodeiam. O ponto de falha recorrente é o armazenamento de energia: baterias com capacidade insuficiente ou equipadas com células que não conseguem suportar o ciclo de funcionamento local. Os guias para investidores em projetos africanos começam agora com a mesma resposta à sua primeira pergunta: especificar a composição química LiFePO₄, um painel de dimensão adequada e três a cinco dias de autonomia (Alargar, 2026). Quando a primeira pergunta de um comprador é «que configuração é que se mantém», é possível deduzir como era a última remessa.
Os aspetos económicos agravam os danos. Uma lâmpada avariada num mercado de rede é apenas uma solicitação de manutenção. Um poste de iluminação solar avariado numa estrada rural financiada por doadores é uma notícia de primeira página, uma segunda fase paralisada e a reputação de um distribuidor num mercado onde as notícias correm mais depressa do que as peças de substituição. É por isso que os termos da garantia e a divulgação da configuração das baterias merecem mais atenção no setor solar do que o preço unitário.
Antes de comparar orçamentos para iluminação pública solar: Verifique as horas de sol locais e a duração da estação das chuvas; depois, a composição química da bateria (de preferência LiFePO₄), a autonomia indicada em dias e a potência do painel. O preço por unidade é a última coluna que importa. Uma luz que se avaria na sua segunda estação das chuvas nunca foi barata.
Como o abastecimento energético determina o modo de aquisição
A fiabilidade da rede não determina apenas a tecnologia; determina quem compra e como. Nos casos em que a rede é fiável e as empresas de serviços públicos são proprietárias dos ativos, a aquisição gira em torno da economia da propriedade: o cálculo «alugar versus comprar» da segunda camada, com as poupanças da conversão para LED — entre 50 % e 65 % — a financiar a mudança. Nos casos em que a iluminação é instalada fora da rede, a aquisição é baseada no projeto: os concursos especificam a autonomia em dias e o tipo de bateria, em vez da potência, e os fornecedores vencedores são aqueles que conseguem comprovar ambos os aspetos.
Um segmento abrange ambos os mundos: a faixa de potência de 50–150 W representou 53,15% do mercado em 2025 e prevê-se que seja a que cresça mais rapidamente entre todas as faixas, com 7,05% (Serviços Secretos de Mordor, 2026). Essa faixa abrange as vias arteriais e residenciais que tanto os mercados já consolidados como os mercados emergentes constroem em primeiro lugar. É o que mais se aproxima, neste mercado, de uma decisão universal em matéria de abastecimento, e é por aí que começa a secção seguinte.
Antes de selecionar fornecedores de painéis solares ou de 50–150 W, obtenha a documentação da WOSEN relativa à configuração, eficiência e garantia de cada modelo.
Solicitar detalhes da configuraçãoDa tendência de mercado à ordem de compra
Ajustar a composição do stock antes da lista de SKUs
A tradução destas três camadas em inventário resulta numa estrutura, não numa lista. A faixa de 50–150 W constitui a base. É onde a procura se concentra e onde o crescimento previsto é mais rápido; por isso, a profundidade da gama e a disponibilidade nesta faixa são mais importantes do que a amplitude noutras. A preparação para a domótica é a segunda linha: unidades com opções de tomadas NEMA/Zhaga, mantidas em stock mesmo para clientes que ainda não estão a comprar sistemas de controlo, porque o prazo para conformidade com os concursos já começou a correr. A terceira linha é a energia solar fora da rede, armazenada (ou, pelo menos, adquirida) separadamente, com os seus próprios termos de garantia, porque os seus modos de falha e requisitos de diligência não têm nada em comum com os produtos ligados à rede.
Verifique o fornecedor antes de verificar o preço
Cada uma dessas linhas é uma alegação até que um fornecedor a comprove. São cinco verificações que distinguem um verdadeiro parceiro de um simples catálogo:
- Eficácia, testada ao nível dos equipamentos. Pergunte qual é o valor de lm/W comprovado e quais são as condições do teste, e não o número da ficha técnica do LED. Atualmente, os candeeiros de rua produzidos em série atingem cerca de 220 lm/W na gama topo de gama; por isso, um fornecedor que apresente 130 lm/W como produto de gama alta precisa de justificar essa escolha.
- Garantia, por escrito, por linha de produtos. As condições relativas à lâmpada completa variam consoante a linha de produtos. Um fornecedor que ofereça garantias idênticas para produtos solares e de rede provavelmente não refletiu suficientemente sobre nenhum dos dois.
- Divulgação da configuração fora da rede. Composição química da bateria, autonomia em dias e potência dos painéis, por modelo, com a opção de configuração por projeto. Não aceitar isto é um erro.
- Âmbito da certificação para o seu regime aduaneiro. CE e RoHS para a Europa, UL ou ETL para a América do Norte, SAA para a Oceânia e os documentos de exportação exigidos pelo seu mercado específico.
- Prazo de entrega e visibilidade da encomenda. Trinta e cinco a quarenta dias é um prazo de produção viável neste nível; o que importa é se o fornecedor consegue mostrar-lhe o estado da encomenda dentro desse prazo, e não apenas prometer isso.
O que as empresas concorrentes irão perguntar a seguir
A fronteira das especificações está a evoluir na mesma direção em todo o lado: a classificação IP65 como requisito mínimo (IP66 em casos de poeira ou sal marinho intensos), um nível mínimo de eficácia indicado na secção das luminárias, disposições relativas à interface de controlo e o número de anos de garantia como um critério de pontuação. O modelo de aquisição acrescenta a sua própria pressão. A comparação entre alugar e comprar está a levar mais cidades a optar por ativos próprios, enquanto os prazos de entrega do lado da oferta se tornaram uma categoria de risco à parte; os empreiteiros municipais relatam que a aquisição de equipamento elétrico se está a tornar «brutal» até 2026 (r/engenharia-civil, 2026). Nesse contexto, um fornecedor que documente o prazo de entrega tem mais valor do que um que seja 2% mais barato.
| Linha de crescimento | É ideal para ti se | Falha se | Verifique antes de encomendar |
|---|---|---|---|
| 50–150 W ligados à rede elétrica | atende a compradores municipais ou empreiteiros nos mercados de energia da rede elétrica | só vendem em lojas de retalho | lumen por watt da luminária testada, classificação IP, marca do controlador |
| Unidades compatíveis com tecnologia inteligente (NEMA/Zhaga) | os concursos públicos do seu mercado estão a começar a exigir interfaces | os vossos compradores não têm um plano de ação para a próxima década | disponibilidade de opções de tomadas, compatibilidade com protocolos de regulação de intensidade luminosa |
| Linha de energia solar fora da rede | abrangem regiões com redes elétricas pouco fiáveis ou programas rodoviários financiados por doadores | não é possível dar assistência a reclamações de garantia a nível local | composição química da bateria, autonomia em dias, potência do painel, condições da garantia |
Fonte: Dados de mercado de acordo com os relatórios citados; lista de verificação de acordo com as práticas de verificação dos fornecedores
O que este mercado significa para o seu portfólio de produtos
Se analisarmos as três camadas à luz de uma decisão de investimento, cada uma delas resume-se a uma frase. A camada das lâmpadas está definida: a quota de 83,55% dos LED significa que ninguém ganha nada ao investir em transições tecnológicas. A camada dos controlos está numa fase inicial e em crescimento exponencial: com 56,15% de sistemas ainda convencionais e os segmentos inteligentes a crescerem em ambos os extremos do intervalo estimado (6,82% a 20,9%), as ações preparadas para interfaces são uma opção de compra no próximo ciclo de concursos. A camada de potência é onde reside o crescimento em volume: a faixa de 50–150 W (quota de 53,15%, CAGR de 7,05%) e a expansão das instalações fora da rede, a um ritmo de dez milhões de kits por ano e a aumentar, constituem a procura que não existia há uma década.
A conclusão incómoda é que uma placa de linha baseada num único SKU de LED barato falha nestes três aspetos. As lâmpadas genéricas a um preço genérico representam exatamente o nível em que a diferenciação terminou; a margem defensável reside na concentração (a faixa de potência adequada), na conformidade (as interfaces) e na credibilidade (a garantia fora da rede que se pode honrar). Estes três aspetos não podem ser improvisados por um departamento de compras; têm de ser incorporados através da engenharia por parte de um fornecedor.
O que altera o significado do termo «fornecedor» nesta categoria. Os critérios da última secção (eficácia comprovada, condições de garantia por linha de produto, divulgação da configuração, âmbito da certificação, visibilidade dos prazos de entrega) exigem uma capacidade real por parte do fornecedor, e é isso que os torna úteis como critérios de seleção, em vez de meros requisitos a assinalar.
A nossa própria gama na WOSEN assenta nessa mesma estrutura e cumpre os padrões acima referidos: um linha de iluminação pública ligada à rede elétrica concebidas de acordo com objetivos de eficácia documentados, com a série solar a incluir garantias de 5 anos para a lâmpada completa, a produção acompanhada no ERP ao longo de um prazo de entrega de 35 a 40 dias e com um compromisso de resposta em 12 horas às consultas internacionais, e compromissos pós-venda que realizam investigações sobre falhas em lotes, incluindo estudos sobre a tensão da rede, porque uma reclamação relativa a um sistema fora da rede que não consiga resolver constitui um risco, e não uma venda. Seja qual for o fornecedor que escolher, certifique-se de que esses cinco pontos ficam por escrito.
A fórmula de cartões de linha que este mercado suporta
50–150 W
mercado principal como base: quota de 53,151 TP3T, CAGR de 7,051 TP3T.
Compatível com tecnologia inteligente
opções de interface como valor da opção: 6,82–20,91 TP3T crescimento inteligente, 56,151 TP3T ainda por converter.
Linha Solar
Sistemas autónomos com garantia verificável como eixo de crescimento regional: mais de 10 milhões de kits por ano em todo o mercado.
Se o próximo ciclo de concursos estiver suficientemente próximo para poder planear, não custa nada incluir na sua lista de orçamentos um fornecedor que cumpra esta lista de verificação (entre os quais a WOSEN) e fazer uma comparação.
Obtenha respostas por escrito às cinco verificações relativas aos fornecedores
A WOSEN fabrica linhas de iluminação pública solar e ligadas à rede de acordo com as normas acima referidas: eficácia comprovada, garantias por linha, divulgação da configuração e produção acompanhada pelo ERP num prazo de 35 a 40 dias, com um tempo de resposta de 12 horas às consultas internacionais.
Inclua a WOSEN na sua lista de orçamentosReferências
- Serviços Secretos de Mordor. «Análise do volume de mercado e das quotas de mercado da iluminação pública e rodoviária.» 2026.
- SNS Insider. «Dimensão, quota de mercado, crescimento e tendências do mercado da iluminação pública, 2035.» 2026.
- The Business Research Company. «Relatório sobre o mercado da iluminação pública e rodoviária 2026.» 2026.
- MarketsandMarkets. «Dimensão, crescimento, tendências e previsões do mercado da iluminação pública até 2036.» 2026.
- Berg Insight. «O mercado global de iluminação pública inteligente.» 2025.
- Autoridade de Energia de Nova Iorque. «Programa Estadual de Iluminação Pública LED». 2023.
- r/lexington. «Porque é que estamos a pagar $5,5M por ano para alugar postes de iluminação pública que poderíamos possuir?» 2026.
- r/engenharia-civil. «Mais alguém está a ficar exausto com os prazos de entrega do equipamento elétrico?» 2026.
- GOGLA. «Relatório sobre o mercado global de energia solar fora da rede em 2025». 2026.
- ESMAP / Lighting Global. «Site complementar do Relatório sobre as tendências do mercado da energia solar fora da rede.» 2024.
- Alargar. «Os melhores postes de iluminação solar para projetos em África: um guia prático para compradores.» 2026.
- WOSEN. «Luzes de rua LED ajustáveis da série LUMINA.»
- WOSEN. «Serviços pós-venda.»
- WOSEN. «Luzes de rua LED.»
- WOSEN. Página inicial.
 English
 Spanish
 French
 German
 Italian
 Arabic
 Russian
 Portuguese
 Dutch
 Indonesian
 Turkish
 Polish