Zapytaj pięć firm analitycznych, jak duży jest rynek oświetlenia ulicznego i drogowego, a otrzymasz pięć różnych odpowiedzi. W odniesieniu do tego samego roku bazowego opublikowane dane wahają się od 9,65 mld USD do 11,71 mld USD — różnica wynosi ponad dziesięć procent. Wskaźniki wzrostu wahają się od 3,7% do ponad 6%. Osobie, która dopiero zaczyna zajmować się tą branżą, można wybaczyć wniosek, że tak naprawdę nikt tego nie wie.
Ktoś na pewno wie; problem polega na tym, że każde sprawozdanie dotyczy czegoś innego. W tym roku to rozróżnienie ma większe znaczenie niż zwykle, ponieważ rynek nie rozwija się w jednym obszarze. Rozwija się jednocześnie w trzech różnych warstwach, a to, na którą warstwę się skupisz, decyduje o tym, jakie dane zobaczysz. W niniejszym artykule omówiono te warstwy w kolejności, w jakiej przepływają środki finansowe (źródło światła, elementy sterujące i zasilacz), a na koniec wyjaśniono, co te trendy oznaczają dla każdego, kto zajmuje się zaopatrzeniem w oprawy oświetleniowe lub doboru ich parametrów, a nie tylko przytacza dane.
Co faktycznie mówią dane dotyczące rynku oświetlenia ulicznego i drogowego
Po pierwsze, zakres. Termin „oświetlenie ulic i dróg” może odnosić się wyłącznie do lamp lub obejmować lampy wraz ze słupami, osprzętem sterującym, instalacją, oprogramowaniem i usługami konserwacyjnymi. Według danych jednego z dostawców sprzęt stanowił w 2025 r. 60,95% rynku, a pozostałą część stanowiło oprogramowanie i usługi (Wywiad Mordoru, 2026). Wynik uzyskiwany na podstawie raportu uwzględniającego cały system będzie wyższy niż wynik oparty na liczbie opraw oświetleniowych. Żadne z tych podejść nie jest błędne; po prostu nie są to te same miary.
Mając to na uwadze, poniżej przedstawiamy najważniejsze dane w zestawieniu porównawczym.
| Źródło | Rok bazowy i wielkość | Prognoza | CAGR |
|---|---|---|---|
| SNS Insider | 9,65 mld USD (2025) | 13,88 mld USD (2035) | 3.70% |
| The Business Research Company | 11,71 mld USD (2026) | 14,93 mld USD (2030) | 6.3% |
| Wywiad Mordoru | 10,63 mld USD (2026) | 13,75 mld USD (2031) | 5.28% |
| MarketsandMarkets | 10,0–12,0 mld USD (2025) | 22,0–26,0 mld USD (2036) | ~6–8% |
Źródło: Opublikowane streszczenia raportów, lata 2025–2026
Czynniki wspólne dla wszystkich czterech list są dobrze znane: wydajność diod LED, wydatki na infrastrukturę, programy „inteligentnych miast” oraz regulacje energetyczne. Lista podmiotów również jest znana (Signify, Acuity Brands, Eaton, Schréder i inne podobne firmy) i to nie w niej tkwi najciekawszy rozwój sytuacji. Przydatną zasadą jest przeprowadzenie trzypunktowej weryfikacji przed powtórzeniem jakiejkolwiek pojedynczej liczby: jaki jest rok bazowy, jaki jest zakres (samych lamp czy całego systemu) oraz gdzie kończy się prognoza. Wskaźnik CAGR wynoszący 6% do 2030 r. i 3,7% do 2035 r. może opisywać ten sam rynek przy różnych punktach końcowych.
To, co tak naprawdę ujawnia ten spór, ma charakter strukturalny. Rynek zmienia się na trzech poziomach, które funkcjonują w różnym tempie. Jeśli przeanalizować je osobno, dane przestają ze sobą kolidować.
Jeden rynek, trzy zegary
Źródło światła
Wynik ostateczny: Technologia LED zdobyła 83,551 TP3T nowych instalacji.
Elementy sterujące
Kapitalizacja: wskaźnik „smart growth” wynosi 6,82–20,91 TP3T.
Zasilacz
Nowa wersja: budowle niezależne od sieci energetycznej, w miejscach, do których sieć nigdy nie dotarła.
Warstwa źródła światła: diody LED zwyciężyły, a proces modernizacji będzie jeszcze długotrwały
Jeśli chodzi o źródła światła, dyskusja dobiegła końca. W 2025 r. diody LED stanowiły 83,55% rynku oświetlenia ulicznego i drogowego (Wywiad Mordoru, 2026). Każda oprawa oświetleniowa, którą obecnie posiadacie w magazynie lub w specyfikacji, jest w praktyce oprawą LED, więc nie ma potrzeby ponownego poruszania tej kwestii w rozmowach z dostawcami.
Jednak z innej perspektywy – jeśli chodzi o podział na systemy konwencjonalne i połączone – oświetlenie konwencjonalne nadal stanowiło w tym samym roku 56,15% rynku, według tych samych danych. Obie liczby odzwierciedlają rzeczywistość. Jedna wskazuje, że lampy zostały wymienione niemal wszędzie tam, gdzie przeprowadzono nowe instalacje. Druga pokazuje, że system otaczający lampę pozostał niezmieniony. Właśnie ta rozbieżność między ustabilizowaną lampą a nieustabilizowanym systemem stanowi temat kolejnych dwóch części niniejszego artykułu.
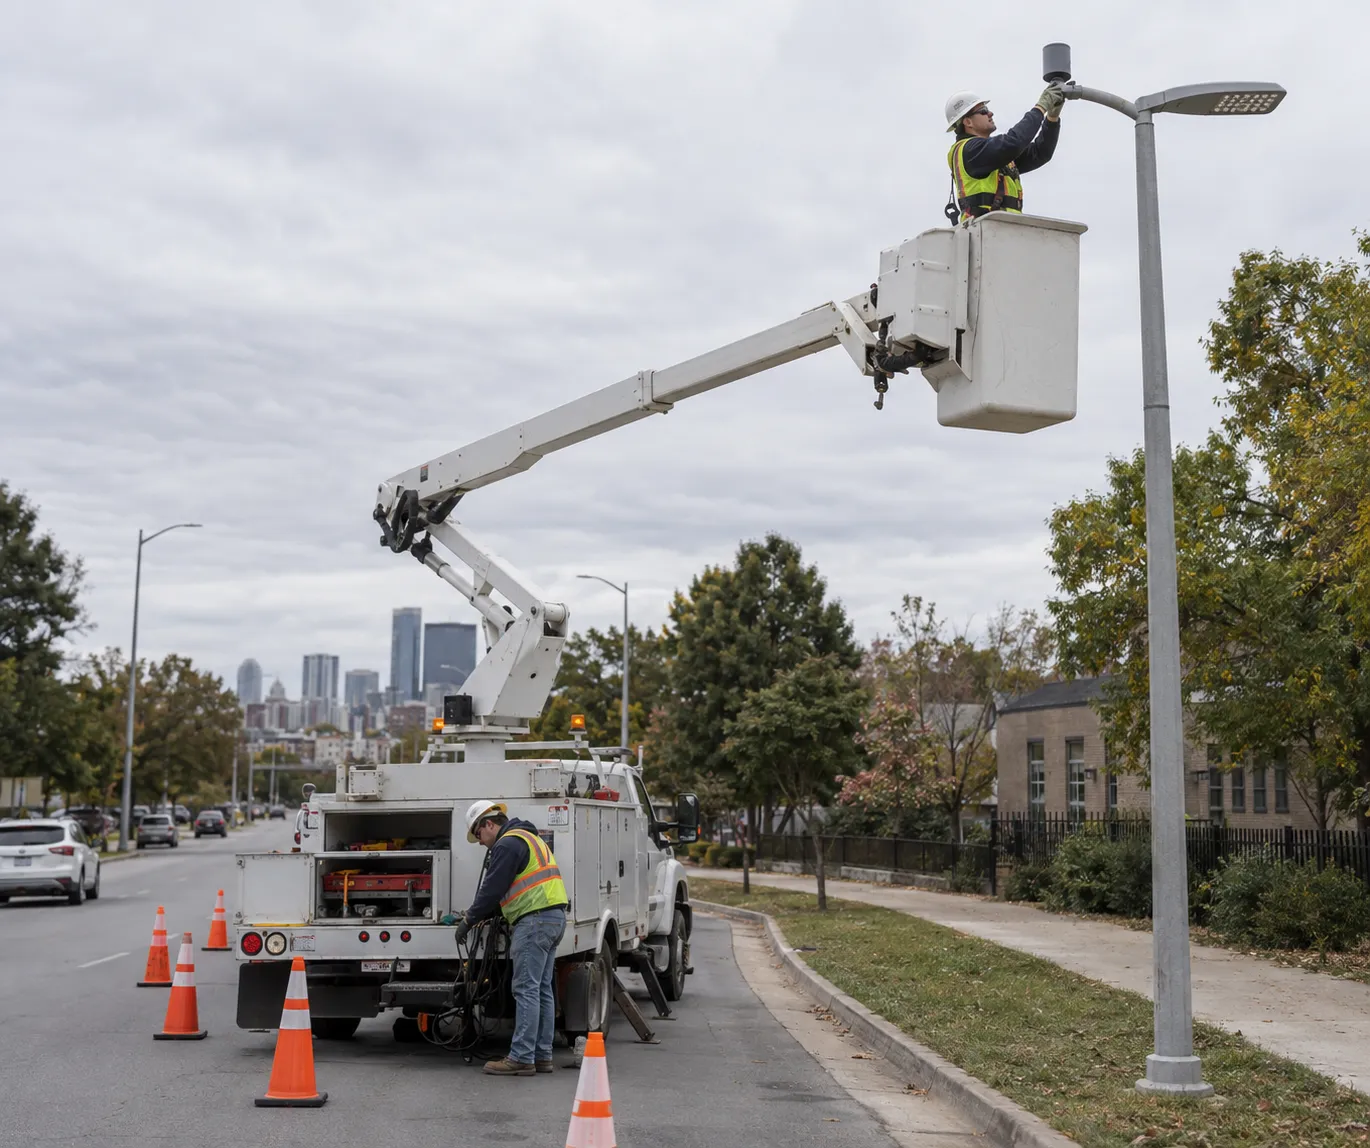
Proces modernizacji trwa tak długo, ponieważ baza zainstalowanych urządzeń jest ogromna, a opłacalność wymaga cierpliwości. Władze publiczne, które są właścicielami oświetlenia, wymieniają je, gdy pozwalają na to budżety, a argumenty przemawiające za oszczędnościami stają się coraz bardziej przekonujące: zgodnie z programem realizowanym w całym stanie przez New York Power Authority, latarnie uliczne są o 50 do 65 procent bardziej wydajne niż rozwiązania, które zastępują (NYPA, 2023). Struktury własnościowe jeszcze bardziej spowalniają ten proces. Podczas debaty budżetowej w jednym z amerykańskich miast na początku tego roku mieszkańcy pytali, dlaczego miasto płaci około 5,5 mln USD rocznie za wynajem oświetlenia ulicznego od przedsiębiorstwa energetycznego, skoro zakup i modernizacja tych instalacji mogłyby zostać sfinansowane z około 2,8 mln USD rocznych oszczędności na energii (r/lexington, 2026). W przypadkach, gdy przedsiębiorstwo energetyczne nadal jest właścicielem aktywów, „oczywista” modernizacja oświetlenia LED wstrzymuje się do czasu zakończenia negocjacji dotyczących umowy najmu.
PARA LICZB, KTÓRA WYJAŚNIA TĘ ROZBIEŻNOŚĆ
83.55%
udział diod LED w strukturze źródeł światła wynosi już (nowe instalacje, 2025 r.)
vs
56.15%
Rynek w dalszym ciągu składa się z konwencjonalnych, niepowiązanych ze sobą systemów
Wymieniono żarówkę. Systemu nie wymieniono.
Praktyczna wskazówka dotycząca oceny wszelkich twierdzeń rynkowych: aby umiejscowić miasto lub kraj na tej krzywej, należy przyjrzeć się udziałowi starych lamp, które nadal działają w puli zainstalowanych urządzeń, a nie udziałowi diod LED w nowych zakupach. Udział w nowych instalacjach wskazuje, gdzie dostawcy już odnieśli sukces; udział w puli zainstalowanych urządzeń pokazuje, jaka część wydatków jest jeszcze w planach.
Warstwa kontrolna: gdzie wzrost się kumuluje
Inteligentne oświetlenie uliczne od dziesięciu lat jest „za pięć lat”, co sprawia, że ludzie nie traktują go poważnie. Liczby mówią jednak co innego. Wystarczy tylko zapoznać się z dwiema kluczowymi danymi, aby zrozumieć, co one oznaczają.
| System metryczny | Co mierzy | Czytanie |
|---|---|---|
| Segment urządzeń inteligentnych/podłączonych do sieci – średni roczny wzrost (CAGR) 6,82% (Mordor, do 2031 r.) | wzrost w ramach segmentacji rynku | stały rozwój na poziomie segmentów |
| Urządzenia sterowane indywidualnie, 32,9 mln zainstalowanych (na koniec 2024 r.), średni roczny wzrost (CAGR) na poziomie 20,91 TP3T (Berg Insight) | wzrost globalnej bazy zainstalowanych urządzeń | szybki wzrost z niskiego poziomu wyjściowego |
Źródło: Mordor Intelligence 2026; Berg Insight
Dane dotyczące tego segmentu są ostrożne, ponieważ rynek został w nich podzielony w sposób, w jaki zawsze przedstawiano go w raportach. Dane dotyczące bazy zainstalowanej są imponujące, ponieważ wychodzą od niewielkiego mianownika: 32,9 mln sterowanych świateł stanowi ułamek światowej liczby oświetlenia ulicznego. Oba wskaźniki wskazują ten sam kierunek. Wdrażanie jest na wczesnym etapie, a wzrost wynika z zaległości, a nie z komunikatów prasowych. Jest to zgodne z ustaleniami z warstwy drugiej: przy 56,15% systemów nadal działających w sposób konwencjonalny, potencjalna baza dla systemów sterowania obejmuje większość rynku.
Wartość rynku przesuwa się wraz z tą zmianą. Sprzęt nadal generuje 60,951 TP3T przychodów rynkowych, ale prognozuje się, że oprogramowanie i usługi będą rosły w tempie 6,951 TP3T do 2031 roku, czyli szybciej niż sprzęt, z którym są powiązane (Wywiad Mordoru, 2026). Platformy łączności bezprzewodowej (CAGR na poziomie 6,49%) przejmują udział w rynku od instalacji przewodowych, a niszowe zastosowania, takie jak tunele i przejścia podziemne, odnotowują wzrost o 6,38%. Żadne z nich nie wywróci rynku do góry nogami w tym roku. Wszystkie one jednak wpływają na to, co nabywcy wpisują w ofertach przetargowych.
To właśnie ta ostatnia kwestia ma największe znaczenie. Specyfikacje miejskie coraz częściej przewidują gniazdo dla fotokomórki (NEMA lub Zhaga, siedmionastkowe), nawet jeśli miasto nie posiada jeszcze centralnego systemu zarządzania – z tego samego powodu, dla którego już kilkadziesiąt lat temu budynki były wyposażane w okablowanie do transmisji danych: doposażenie istniejących obiektów w gniazda kosztuje więcej niż uwzględnienie ich w specyfikacji fabrycznej. Dla dystrybutora oznacza to, że cecha „gotowości na inteligentne rozwiązania” przestaje być tylko chwytem marketingowym, a staje się pozycją wymagającą uwzględnienia w ofercie przetargowej.
Granica: wartości sterujące tracą znaczenie tam, gdzie sama siatka jest niewiarygodna. Harmonogram przyciemniania nie ma sensu na drodze, na której ciemnieje w sposób losowy, a pierwszym problemem na takich rynkach jest to, czy oświetlenie w ogóle działa. Właśnie wtedy do akcji wkracza kolejna warstwa.
Warstwa mocy: źródło nowego popytu
Gdzie rozgałęzia się mapa popytu
W 2025 r. region Azji i Pacyfiku miał 36,85% udziału w rynku i przewiduje się, że będzie rozwijał się najszybciej spośród wszystkich regionów, osiągając tempo wzrostu na poziomie 6,12% (Wywiad Mordoru, 2026). Jednak w tabelach przedstawiających udziały regionalne dwa bardzo różne rynki są ujęte w jednej kolumnie.
Jedna kolumna regionu, dwie mapy popytu
Rynki zapewniające stabilność sieci
Zapotrzebowanie: budżet na modernizację, który musi konkurować o uwagę z innymi projektami infrastrukturalnymi.
Kto kupuje: organy publiczne, które są właścicielami swoich lamp ulicznych lub wynajmują je od przedsiębiorstwa energetycznego.
Co ich motywuje: przykład oszczędności wynikających z wyższej sprawności modelu 50–65% oraz porównanie kosztów leasingu i zakupu.
Rynki wschodzące niezależne od sieci energetycznej
Zapotrzebowanie: pierwsza inwestycja — drogi, na których nigdy nie było sygnalizacji świetlnej, gdzie sieć energetyczna nie istnieje, działa sporadycznie lub po prostu nie planowano jej tam doprowadzić.
Kto kupuje: gminy, banki rozwoju i programy pomocowe.
Co ich motywuje: udokumentowana konfiguracja akumulatora, czas pracy oraz okres gwarancji obejmujący naprawy.
Ten drugi rynek jest ledwo zauważalny w ogólnym podziale rynku, a jego skalę łatwo jest nie docenić. Program „Lighting Global” Banku Światowego przewiduje, że systemy solarne działające poza siecią będą najtańszym sposobem zapewnienia dostępu do energii elektrycznej dla prawie 400 milionów ludzi do 2030 roku (ESMAP/Lighting Global, 2024). Dane dotyczące sprzedaży potwierdzają raczej aktualną dynamikę niż prognozy: członkowie stowarzyszenia branżowego GOGLA sprzedali w 2025 r. ponad 10 milionów zestawów do pozyskiwania energii słonecznej w trybie autonomicznym, co stanowi najwyższy odnotowany wynik roczny (GOGLA, 2026). Oświetlenie publiczne pojawia się w tych regionach z pewnym opóźnieniem w stosunku do elektryfikacji gospodarstw domowych, a finansowane jest przez gminy, banki rozwoju oraz programy pomocowe.
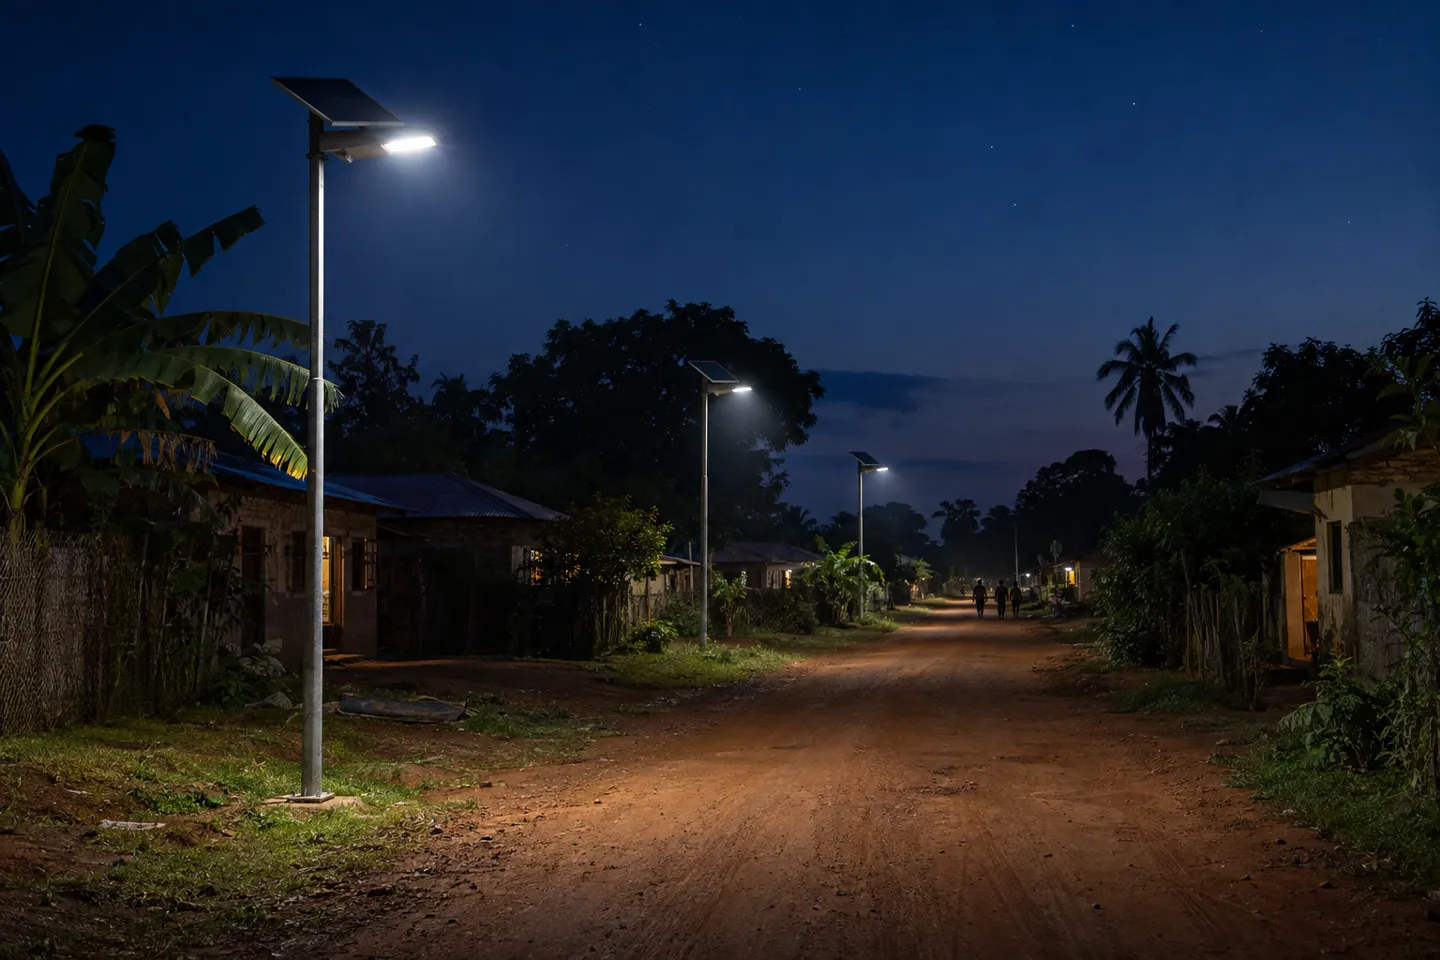
Ekosystem awarii systemów niezależnych od sieci energetycznej
Oto coś, o czym raporty rynkowe nigdy nie wspominają: w przypadku oświetlenia ulicznego niezależnego od sieci energetycznej to nie źródło światła ulega awarii. Moduły LED o żywotności od 25 000 do 50 000 godzin rutynowo działają dłużej niż otaczające je elementy systemu. Powtarzającym się punktem awarii jest magazynowanie energii: akumulatory o zbyt małej pojemności lub wyposażone w ogniwa, które nie są w stanie wytrzymać lokalnego cyklu pracy. Przewodniki dla inwestorów dotyczące projektów w Afryce zaczynają się obecnie od tej samej odpowiedzi na pierwsze pytanie: należy określić chemiczną kompozycję LiFePO₄, panel o odpowiedniej wielkości oraz autonomię wynoszącą od trzech do pięciu dni (Rozszerz, 2026). Gdy pierwsze pytanie kupującego brzmi: „która konfiguracja się utrzyma”, można wywnioskować, jak wyglądała ostatnia dostawa.
Czynniki ekonomiczne potęgują szkody. Uszkodzona lampa na rynku sieciowym to zlecenie serwisowe. Uszkodzona słoneczna latarnia uliczna na finansowanej przez darczyńców drodze wiejskiej to nagłówek w mediach, wstrzymany realizacja drugiej fazy projektu oraz utrata reputacji dystrybutora na rynku, gdzie wieści rozchodzą się szybciej niż części zamienne. Dlatego właśnie warunki gwarancji i ujawnianie informacji o konfiguracji akumulatorów zasługują w branży fotowoltaicznej na większą uwagę niż cena jednostkowa.
Zanim porównasz oferty na słoneczne latarnie uliczne: Sprawdź liczbę godzin nasłonecznienia w danym regionie oraz długość pory deszczowej, a następnie rodzaj akumulatora (najlepiej LiFePO4), podaną autonomię w dniach oraz moc paneli w watach. Cena za sztukę to ostatnia kolumna, na którą warto zwrócić uwagę. Latarka, która przestaje działać już w drugiej porze deszczowej, nigdy nie była tania.
W jaki sposób zasilacz determinuje sposób zaopatrzenia
Niezawodność sieci nie tylko determinuje wybór technologii, ale także decyduje o tym, kto dokonuje zakupów i w jaki sposób. Tam, gdzie sieć energetyczna jest niezawodna, a przedsiębiorstwa energetyczne są właścicielami infrastruktury, proces zakupowy opiera się na ekonomice własności: kalkulacji „wynajem kontra zakup” z poziomu drugiego, przy czym oszczędności wynikające z przejścia na oświetlenie LED wynoszące od 50 do 65 procent finansują tę zmianę. Tam, gdzie oświetlenie jest instalowane poza siecią energetyczną, proces zakupowy ma charakter projektowy: w przetargach określa się liczbę dni autonomii oraz rodzaj chemicznego składu baterii zamiast mocy, a zwycięzcami zostają dostawcy, którzy potrafią udokumentować oba te czynniki.
Jedna z kategorii produktowych obejmuje oba segmenty: przedział mocy 50–150 W stanowił w 2025 r. 53,151 TP3T rynku i przewiduje się, że będzie się rozwijał najszybciej spośród wszystkich przedziałów, osiągając 7,051 TP3T (Wywiad Mordoru, 2026). Zakres ten obejmuje drogi arteryjne i osiedlowe, które są modernizowane na rynkach o strukturze siatki oraz budowane w pierwszej kolejności na rynkach wschodzących. Jest to rozwiązanie najbliższe uniwersalnej decyzji dotyczącej zaopatrzenia na tym rynku i od tego właśnie rozpoczyna się następna sekcja.
Zanim sporządzisz listę dostawców paneli słonecznych lub urządzeń o mocy 50–150 W, zapoznaj się z dokumentacją firmy WOSEN dotyczącą konfiguracji poszczególnych modeli, ich sprawności oraz warunków gwarancji.
Poproś o szczegóły dotyczące konfiguracjiOd trendu rynkowego do zamówienia
Dostosuj asortyment przed sporządzeniem listy SKU
Przeniesienie tych trzech warstw na stan magazynowy tworzy strukturę, a nie zwykłą listę. Podstawę stanowi przedział mocy 50–150 W. To właśnie w tym przedziale koncentruje się popyt i przewiduje się najszybszy wzrost, dlatego głębokość asortymentu i dostępność w tym zakresie mają większe znaczenie niż szeroki wybór w innych obszarach. Drugą linię stanowią produkty gotowe do obsługi inteligentnych systemów: urządzenia z opcjami gniazd NEMA/Zhaga, utrzymywane w asortymencie nawet dla klientów, którzy jeszcze nie kupują sterowników, ponieważ termin na dostosowanie się do wymagań przetargowych już biegnie. Trzecią linię stanowią systemy solarne poza siecią, magazynowane (lub przynajmniej pozyskiwane) oddzielnie, z własnymi warunkami gwarancji, ponieważ ich tryby awarii i wymagania dotyczące staranności nie mają nic wspólnego z produktami sieciowymi.
Przed ustaleniem ceny sprawdź dostawcę
Każda z tych pozycji stanowi twierdzenie, dopóki dostawca jej nie udokumentuje. Pięć punktów kontrolnych odróżnia prawdziwego partnera od zwykłej pozycji w katalogu:
- Skuteczność sprawdzona na poziomie osprzętu. Poproś o podanie sprawdzonej wartości lm/W oraz warunków testowych, a nie o numer z arkusza danych diody LED. Seryjnie produkowane latarnie uliczne osiągają obecnie około 220 lm/W w najwyższej klasie, więc dostawca podający wartość 130 lm/W jako „klasa premium” musi mieć ku temu uzasadnienie.
- Gwarancja w formie pisemnej, dla poszczególnych linii produktów. Warunki dotyczące całych lamp różnią się w zależności od linii produktów. Dostawca, który udziela identycznej gwarancji zarówno na produkty do instalacji solarnych, jak i do sieci energetycznej, prawdopodobnie nie zastanowił się zbytnio nad żadną z tych kwestii.
- Informacja o konfiguracji niezależnej od sieci. Skład chemiczny akumulatora, liczba dni pracy na jednym ładowaniu oraz moc paneli dla poszczególnych modeli, z możliwością konfiguracji pod kątem konkretnego projektu. Niezastosowanie się do tego wymogu oznacza niepowodzenie.
- Zakres certyfikacji dla danego trybu celnego. CE i RoHS dla Europy, UL lub ETL dla Ameryki Północnej, SAA dla Oceanii oraz dokumenty eksportowe wymagane na danym rynku.
- Czas realizacji i wgląd w status zamówienia. W tym segmencie rynku okres od trzydziestu pięciu do czterdziestu dni stanowi realny termin realizacji; liczy się to, czy dostawca jest w stanie przedstawić status zamówienia w tym przedziale czasowym, a nie tylko to obiecać.
O co zapytają oferenci w kolejnym etapie
Wymagania techniczne ewoluują wszędzie w tym samym kierunku: minimalny stopień ochrony IP65 (IP66 w miejscach o silnym zapyleniu lub narażonych na działanie soli morskiej), minimalna wydajność świetlna określona w sekcji dotyczącej opraw oświetleniowych, wymagania dotyczące interfejsu sterowania oraz okres gwarancji jako kryterium punktowane. Dodatkową presję wywiera sposób zaopatrzenia. Analiza ekonomiczna „wynajem kontra zakup” skłania coraz więcej miast do nabywania własnych aktywów, podczas gdy terminy realizacji po stronie dostawców stały się odrębną kategorią ryzyka; wykonawcy pracujący dla gmin informują, że zaopatrzenie w sprzęt elektryczny stanie się „brutalne” do 2026 r. (r/inżynieria-budowlana, 2026). W takich warunkach dostawca, który dokumentuje czas realizacji zamówienia, ma większą wartość niż ten, który oferuje ceny niższe o dwa procent.
| Linia wzrostu | To coś dla Ciebie, jeśli | Operacja zakończy się niepowodzeniem, jeśli | Sprawdź przed złożeniem zamówienia |
|---|---|---|---|
| 50–150 W, podłączone do sieci energetycznej | obsługujecie nabywców z sektora komunalnego lub wykonawców na rynkach energetycznych | sprzedajecie wyłącznie w sklepach detalicznych | sprawdzone oprawy oświetleniowe – lm/W, stopień ochrony IP, marka sterownika |
| Urządzenia zgodne ze standardami Smart (NEMA/Zhaga) | w ogłoszeniach przetargowych na Twoim rynku coraz częściej pojawiają się wymagania dotyczące interfejsów | Twoi nabywcy nie mają żadnego planu działania na najbliższe dziesięć lat | dostępność opcji gniazd, obsługa protokołów ściemniania |
| Linia produktów fotowoltaicznych do instalacji autonomicznych | obejmujecie regiony, w których sieci energetyczne są zawodne lub w których realizowane są programy drogowe finansowane przez darczyńców | nie można rozpatrywać roszczeń gwarancyjnych na miejscu | rodzaj akumulatora, liczba dni pracy na jednym ładowaniu, moc paneli, warunki gwarancji |
Źródło: Dane rynkowe zgodnie z cytowanymi raportami; lista kontrolna zgodnie z praktyką weryfikacji dostawców
Co ten rynek oznacza dla Twojej oferty produktów
Jeśli przeanalizujemy te trzy warstwy pod kątem decyzji o gromadzeniu zapasów, każda z nich sprowadza się do jednego zdania. Warstwa lamp jest ustalona: udział LED wynoszący 83,55% oznacza, że nikt nic nie zyska na inwestowaniu w zmiany technologiczne. Warstwa sterowania jest na wczesnym etapie i wykazuje efekt kumulacji: przy 56,15% systemów wciąż konwencjonalnych oraz segmentach inteligentnych rosnących z obu końców przedziału szacunkowego (od 6,82% do 20,9%), akcje firm gotowych do integracji interfejsów stanowią opcję kupna w następnym cyklu przetargowym. Warstwa mocy to obszar, w którym następuje wzrost wolumenu: przedział 50–150 W (udział 53,151 TP3T, CAGR 7,051 TP3T) oraz rozbudowa instalacji poza siecią, wynosząca dziesięć milionów zestawów rocznie i wciąż rosnąca, to popyt, który nie istniał jeszcze dziesięć lat temu.
Niepokojąca konkluzja jest taka, że oferta oparta na jednym tanim modelu LED nie spełnia żadnego z tych trzech kryteriów. Lampy masowe w cenie masowej to właśnie ten poziom, na którym kończy się różnicowanie; marża, którą można utrzymać, wynika z ukierunkowania (odpowiedni zakres mocy), zgodności z normami (interfejsy) oraz wiarygodności (gwarancja na urządzenia działające poza siecią, którą można wywiązać). Tych trzech elementów nie da się zaimprowizować na etapie zakupów; muszą one zostać zaprojektowane przez dostawcę.
To zmienia znaczenie pojęcia „dostawca” w odniesieniu do tej kategorii. Kryteria wymienione w poprzedniej sekcji (sprawdzona skuteczność, warunki gwarancji dla poszczególnych linii produktów, ujawnianie informacji o konfiguracji, zakres certyfikacji, przejrzystość terminów realizacji) wymagają od dostawcy rzeczywistych możliwości, i właśnie to sprawia, że są one użyteczne jako kryteria wyboru, a nie tylko jako punkty do odhaczenia na liście.
Nasza własna oferta w firmie WOSEN opiera się na tej samej strukturze i spełnia powyższe standardy: a linia oświetlenia ulicznego podłączona do sieci energetycznej zaprojektowane zgodnie z udokumentowanymi celami w zakresie skuteczności, seria lamp solarnych objęta 5-letnią gwarancją na całą lampę, produkcja monitorowana w systemie ERP w ramach 35–40-dniowego czasu realizacji zamówienia oraz zobowiązanie do udzielenia odpowiedzi na zapytania zagraniczne w ciągu 12 godzin, a także zobowiązania posprzedażowe które obejmują zarówno analizę awarii partii produktów, jak i badania napięcia w sieci, ponieważ reklamacja dotycząca produktów poza siecią, której nie można rozpatrzyć, stanowi obciążenie, a nie źródło przychodu. Niezależnie od tego, którego dostawcę wybierzesz, poproś o potwierdzenie tych pięciu punktów na piśmie.
Formuła kart liniowych obsługiwana przez ten rynek
50–150 W
główne wskaźniki jako punkt odniesienia: udział 53,151 TP3T, średni roczny wzrost (CAGR) 7,051 TP3T.
Gotowość do obsługi technologii Smart
opcje interfejsu jako wartość opcji: 6,82–20,91 TP3T (inteligentny rozwój), 56,151 TP3T (nadal do przeliczenia).
Linia produktów solarnych
rozwiązania autonomiczne z weryfikowalną gwarancją jako kierunek rozwoju w regionie: ponad 10 mln zestawów rocznie na całym rynku.
Jeśli termin kolejnego przetargu jest na tyle bliski, że można się do niego przygotować, nie kosztuje nic dodanie do listy potencjalnych dostawców firmy, która spełnia wymagania tej listy kontrolnej (w tym WOSEN), i porównanie ofert.
Poproś o pisemną odpowiedź na pięć pytań dotyczących dostawców
Firma WOSEN produkuje serie lamp ulicznych zasilanych z sieci oraz lamp solarnych zgodnie z powyższymi standardami: udokumentowaną wydajnością, gwarancjami na poszczególne serie, ujawnieniem konfiguracji oraz 35–40-dniowym czasem realizacji zamówienia monitorowanym przez system ERP, a także 12-godzinnym czasem reakcji na zapytania z zagranicy.
Dodaj firmę WOSEN do listy ofertReferencje
- Wywiad Mordoru. „Analiza wielkości i udziału w rynku oświetlenia ulicznego i drogowego”. 2026.
- SNS Insider. „Wielkość rynku oświetlenia ulicznego, udział w rynku, wzrost i trendy, 2035 r.”. 2026 r.
- The Business Research Company. „Raport dotyczący rynku oświetlenia ulicznego i drogowego 2026”. 2026.
- MarketsandMarkets. „Wielkość rynku oświetlenia ulicznego, wzrost, trendy i prognozy do 2036 r.” 2026.
- Berg Insight. „Globalny rynek inteligentnego oświetlenia ulicznego”. 2025.
- Urząd ds. Energii w Nowym Jorku. „Ogólnostanowy program oświetlenia ulicznego LED”. 2023.
- r/lexington. „Dlaczego płacimy $5,5 mln rocznie za wynajem latarni ulicznych, które moglibyśmy posiadać na własność?” 2026.
- r/inżynieria-budowlana. „Czy ktoś jeszcze ma kłopoty z długimi terminami realizacji zamówień na sprzęt elektryczny?” 2026.
- GOGLA. „Raport dotyczący globalnego rynku instalacji fotowoltaicznych działających w trybie autonomicznym z 2025 r.”. 2026.
- ESMAP / Lighting Global. „Strona towarzysząca raportowi »Trendy na rynku instalacji fotowoltaicznych poza siecią«”. 2024.
- Rozszerz. „Najlepsze słoneczne latarnie uliczne do projektów w Afryce: praktyczny przewodnik dla nabywców”. 2026.
- WOSEN. „Seria LUMINA – regulowane latarnie uliczne LED”.
- WOSEN. „Usługi posprzedażowe”.
- WOSEN. „Oświetlenie uliczne LED”.
- WOSEN. Strona główna.
 English
 Spanish
 French
 German
 Italian
 Arabic
 Russian
 Portuguese
 Dutch
 Indonesian
 Turkish
 Polish