Vraag vijf onderzoeksbureaus hoe groot de markt voor straat- en wegverlichting is, en je krijgt vijf verschillende antwoorden. Voor hetzelfde referentiejaar lopen de gepubliceerde cijfers uiteen van 9,65 miljard USD tot 11,71 miljard USD — een verschil van meer dan tien procent. De groeipercentages schommelen van 3,7% tot meer dan 6%. Het is begrijpelijk dat iemand die nog niet bekend is met deze sector tot de conclusie komt dat eigenlijk niemand het weet.
Iemand weet het wel; het probleem is dat elk rapport iets anders meet. Dat onderscheid is dit jaar belangrijker dan normaal, omdat de markt niet op één plek groeit. De markt groeit tegelijkertijd in drie verschillende lagen, en de laag waar je naar kijkt, bepaalt het cijfer dat je ziet. Dit artikel neemt je mee langs die lagen in de volgorde waarin het geld stroomt (lichtbron, besturing en stroomvoorziening) en sluit af met wat de trends betekenen voor iedereen die straatverlichting op voorraad heeft of specificeert, in plaats van ze alleen maar te noemen.
Wat de cijfers over de markt voor straat- en wegverlichting werkelijk laten zien
Ten eerste: de reikwijdte. Onder „straat- en wegverlichting“ kunnen alleen lampen worden verstaan, of lampen plus masten, voorschakelapparatuur, installatie, software en onderhoudsdiensten. Volgens de uitsplitsing van één leverancier maakte hardware in 2025 60,95% van de markt uit, terwijl software en diensten de rest voor hun rekening namen (Inlichtingendienst van Mordor, 2026). Een rapport waarin het volledige systeem wordt meegeteld, zal een hogere waarde opleveren dan een rapport waarin alleen de verlichtingsarmaturen worden meegeteld. Geen van beide is onjuist; het zijn gewoon verschillende meetmethoden.
Met dat voorbehoud in het achterhoofd volgen hier de belangrijkste cijfers naast elkaar.
| Bron | Referentiejaar en omvang | Weersvoorspelling | CAGR |
|---|---|---|---|
| SNS Insider | 9,65 miljard USD (2025) | 13,88 miljard USD (2035) | 3.70% |
| The Business Research Company | 11,71 miljard USD (2026) | 14,93 miljard USD (2030) | 6.3% |
| Inlichtingendienst van Mordor | 10,63 miljard USD (2026) | 13,75 miljard USD (2031) | 5.28% |
| MarketsandMarkets | 10,0–12,0 miljard USD (2025) | 22,0–26,0 miljard USD (2036) | ~6–8% |
Bron: Gepubliceerde samenvattingen van rapporten, 2025–2026
De factoren die alle vier de lijsten gemeen hebben, zijn bekend: de efficiëntie van LED’s, uitgaven voor infrastructuur, smart city-programma’s en energiewetgeving. Ook de lijst met spelers is bekend (Signify, Acuity Brands, Eaton, Schréder en hun concurrenten), en daar zit de interessante ontwikkeling niet. Het is verstandig om een driestappencheck uit te voeren voordat je een enkel cijfer herhaalt: welk basisjaar, welke reikwijdte (lampen of het volledige systeem) en waar de prognose eindigt. Een CAGR van 6% tot 2030 en een CAGR van 3,7% tot 2035 kunnen dezelfde markt beschrijven, maar met verschillende eindpunten.
Wat dit meningsverschil eigenlijk aan het licht brengt, is van structurele aard. De markt verandert op drie niveaus die elk hun eigen tempo volgen. Als je ze afzonderlijk bekijkt, spreken de cijfers elkaar niet langer tegen.
Eén markt, drie klokken
Lichtbron
Vastgesteld: LED was goed voor 83,551 TP3T aan nieuwe installaties.
Bedieningselementen
Samengestelde groei: slimme groei bedraagt 6,82–20,91 TP3T.
Stroomvoorziening
Herschreven: off-grid-projecten op plekken waar het elektriciteitsnet nooit is aangelegd.
De lichtbronlaag: LED heeft gewonnen, en de aanpassingsperiode duurt nog lang
Wat de lichtbronnen betreft, is de discussie voorbij. In 2025 waren leds goed voor 83,55% van de markt voor straat- en wegverlichting (Inlichtingendienst van Mordor, 2026). Elke armatuur die u vandaag op voorraad hebt of specificeert, is in feite een LED-armatuur, en er hoeft tijdens gesprekken met leveranciers niet opnieuw over deze kwestie te worden gesproken.
Maar vanuit een ander perspectief – de scheiding tussen conventionele en ‘connected’ systemen – had conventionele verlichting volgens dezelfde bron in hetzelfde jaar nog steeds een marktaandeel van 56,15%. Beide cijfers geven de realiteit weer. Het ene cijfer geeft aan dat de lamp bijna overal waar nieuwe installaties plaatsvinden, is vervangen. Het andere geeft aan dat het systeem rondom de lamp dat niet is. Die kloof tussen een vaste lamp en een veranderlijk systeem vormt het uitgangspunt voor de volgende twee delen van dit artikel.
De aanpassingsperiode duurt lang omdat het aantal geïnstalleerde verlichtingsarmaturen enorm is en de economische terugverdientijd lang is. Overheidsinstanties die eigenaar zijn van hun verlichting vervangen deze wanneer de begroting dat toelaat, en de besparingen worden steeds groter: straatverlichting is 50 tot 65 procent efficiënter dan de alternatieven die ze vervangen, volgens het programma van de New York Power Authority voor de hele staat (NYPA, 2023). De eigendomsstructuren zorgen ervoor dat de afname nog trager verloopt. Tijdens een begrotingsdebat in een Amerikaanse stad eerder dit jaar vroegen inwoners zich af waarom de gemeente jaarlijks ongeveer 5,5 miljoen dollar betaalt om de straatverlichting van het nutsbedrijf te huren, terwijl de aanschaf en aanpassing ervan zou kunnen worden gefinancierd met de jaarlijkse energiebesparing van ongeveer 2,8 miljoen dollar (r/lexington, 2026). Wanneer het nutsbedrijf nog steeds eigenaar is van de activa, hangt de „voor de hand liggende“ overstap naar led-verlichting af van de uitkomst van de onderhandelingen over de huurovereenkomst.
HET GETALLENPAAR DAT DE MENINGSVERSCHILLEN VERKLAART
83.55%
van de mix van lichtbronnen bestaat al uit leds (nieuwe installaties, 2025)
vs
56.15%
van de markt bestaat nog steeds uit conventionele, onderling niet-gekoppelde systemen
De lamp is vervangen. Het systeem niet.
De praktische les voor het beoordelen van elke marktbewering: om een stad of een land op deze curve in te passen, moet je kijken naar het aandeel oude lampen dat nog brandt in het bestaande lampenbestand, en niet naar het aandeel van LED’s in nieuwe aankopen. Het aandeel in nieuwe installaties geeft aan waar leveranciers al succes hebben geboekt; het aandeel in het bestaande lampenbestand geeft aan hoeveel uitgaven er nog in het verschiet liggen.
De controleglaag: waar groei zich opstapelt
Slimme straatverlichting is al tien jaar lang „nog vijf jaar verwijderd“, waardoor mensen het idee afdoen als onrealistisch. De cijfers vertellen echter een ander verhaal. Je hoeft alleen maar te kijken naar de twee belangrijkste cijfers om te zien wat ze aangeven.
| Metrisch | Wat het meet | Lezen |
|---|---|---|
| Segment ‘slim/verbonden’: CAGR 6,82% (Mordor, tot 2031) | groei binnen de segmentatie van de markt zelf | gestage groei op segmentniveau |
| Individueel regelbare units, 32,9 miljoen geïnstalleerd (eind 2024), 20,91 TP3T CAGR (Berg Insight) | groei van het wereldwijde aantal geïnstalleerde systemen | snelle groei vanuit een laag uitgangsniveau |
Bron: Mordor Intelligence 2026; Berg Insight
Het cijfer voor dit segment is conservatief, omdat de markt op dezelfde manier wordt ingedeeld als in eerdere rapporten altijd is gedaan. Het aantal geïnstalleerde systemen is opvallend omdat het uitgaat van een kleine noemer: 32,9 miljoen aangestuurde lampen vormen slechts een fractie van alle straatlantaarns wereldwijd. Beide wijzen in dezelfde richting. De acceptatie bevindt zich nog in een vroeg stadium en de groei zit in de orderportefeuille, niet in de persberichten. Dat sluit aan bij de bevinding uit laag twee: aangezien 56,15% van de systemen nog conventioneel is, vormt de potentiële markt voor besturingssystemen het grootste deel van de markt.
De waarde verschuift mee. Hardware is nog steeds goed voor 60,951 TP3T aan marktomzet, maar software en diensten zullen naar verwachting tot 2031 met 6,951 TP3T groeien, wat sneller is dan de hardware waaraan ze gekoppeld zijn (Inlichtingendienst van Mordor, 2026). Platforms voor draadloze connectiviteit (6,49% CAGR) winnen marktaandeel ten koste van bekabelde installaties, en nichetoepassingen zoals tunnels en onderdoorgangen groeien met een samengesteld jaarlijks groeipercentage van 6,38%. Geen van deze ontwikkelingen zal de markt dit jaar op zijn kop zetten. Ze zorgen er wel allemaal voor dat kopers hun aanbestedingen anders opstellen.
Dat laatste punt is het belangrijkste. In gemeentelijke bestekken wordt steeds vaker een aansluiting voor fotocellen (NEMA of Zhaga zevenpins) vereist, zelfs als de gemeente nog geen centraal beheersysteem heeft. Dit om dezelfde reden waarom gebouwen decennia geleden al werden voorbekabeld voor datacommunicatie: het achteraf aanbrengen van aansluitingen in een bestaand gebouwenbestand kost meer dan het vanaf de fabriek specificeren ervan. Voor een leverancier verandert ‘smart-ready’ daardoor van een marketingargument in een verplichte specificatie bij aanbestedingen.
De grens: de regeling van de waarden valt weg wanneer het raster zelf onbetrouwbaar is. Een dimschema heeft geen zin op een weg die willekeurig donkerder wordt, en het eerste probleem in die markten is of de verlichting überhaupt wel werkt. Dat is waar de volgende laag het overneemt.
De Power Layer: waar nieuwe vraag ontstaat
Waar de vraagkaart zich splitst
Azië-Pacific had in 2025 een marktaandeel van 36,85% en zal naar verwachting met 6,12% het snelst groeien van alle regio’s (Inlichtingendienst van Mordor, 2026). Maar in de tabellen met regionale marktaandelen worden twee zeer verschillende markten in één kolom samengevoegd.
Eén kolom per regio, twee vraagkaarten
Markten die op het elektriciteitsnet kunnen vertrouwen
Vraag: een budget voor renovatie dat moet concurreren om aandacht met andere infrastructuurprojecten.
Wie koopt er: overheidsinstanties die eigenaar zijn van hun verlichting, of deze huren van het nutsbedrijf.
Wat hen drijft: het voorbeeld van de efficiëntiebesparingen bij het model 50–65%, en een vergelijking tussen leasen en kopen.
Opkomende markten zonder aansluiting op het elektriciteitsnet
Vraag: een eerste aanleg — wegen waar nog nooit verkeerslichten zijn geweest, waar het wegennet ontbreekt, met horten en stoten loopt of waarvoor simpelweg geen aanleg is gepland.
Wie koopt er: gemeenten, ontwikkelingsbanken en donorprogramma’s.
Wat hen drijft: gedocumenteerde accuconfiguratie, actieradius en geldige garantie.
Die tweede markt komt in de algemene segmentatie nauwelijks voor, en de omvang ervan wordt gemakkelijk onderschat. Het Lighting Global-programma van de Wereldbank voorspelt dat off-grid zonne-energie tegen 2030 de goedkoopste manier zal zijn om bijna 400 miljoen mensen toegang tot elektriciteit te bieden (ESMAP/Lighting Global, 2024). De verkoopcijfers bevestigen de opwaartse trend in plaats van de prognose: leden van de brancheorganisatie GOGLA hebben in 2025 meer dan 10 miljoen off-grid zonne-energiesets verkocht, het hoogste jaarlijkse totaal ooit (GOGLA, 2026). De openbare verlichting volgt met enige vertraging op de elektrificatie van huishoudens in deze regio’s en wordt gefinancierd door gemeenten, ontwikkelingsbanken en donorprogramma’s.
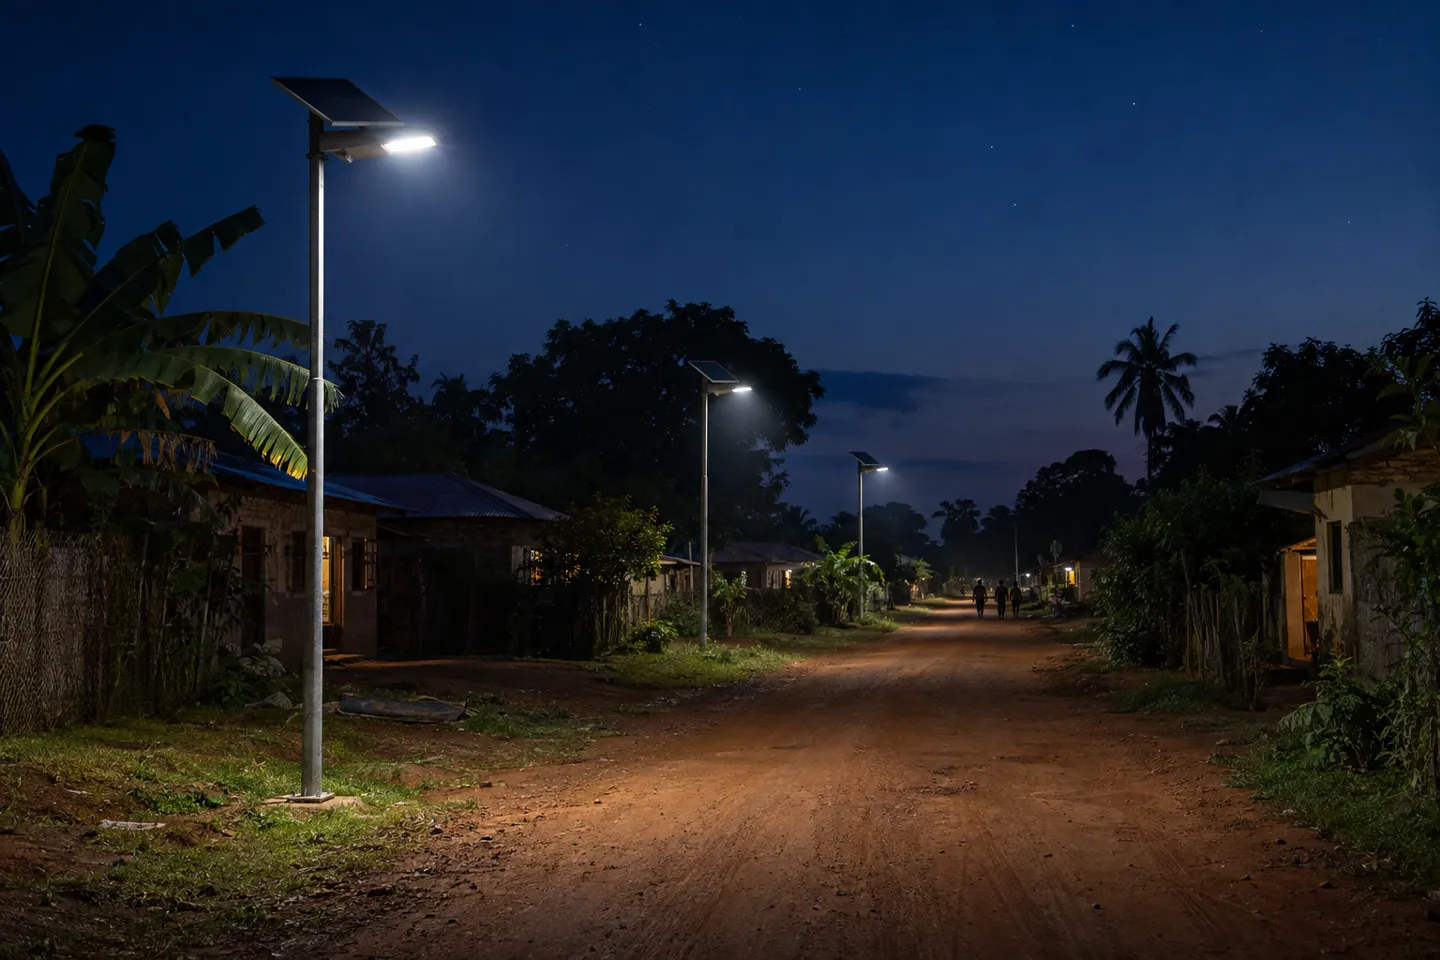
Het ecosysteem van storingen in netonafhankelijke systemen
Dit is wat in marktrapporten nooit wordt vermeld: bij netonafhankelijke straatverlichting is de lichtbron niet het onderdeel dat defect raakt. LED-modules met een levensduur van 25.000 tot 50.000 uur gaan doorgaans langer mee dan de omliggende systemen. Het terugkerende knelpunt is de energieopslag: accu’s die te klein zijn, of die zijn uitgerust met cellen die de lokale bedrijfscyclus niet aankunnen. Gidsen voor kopers van Afrikaanse projecten beginnen nu allemaal met hetzelfde antwoord op hun eerste vraag: kies voor LiFePO4-chemie, een paneel van voldoende grootte en een autonomie van drie tot vijf dagen (Uitbreiden, 2026). Als de eerste vraag van een koper luidt: „Welke configuratie blijft behouden?“, kun je daaruit afleiden hoe de laatste levering eruitzag.
De economische aspecten versterken de schade nog. Een defecte lamp in een netmarkt is een onderhoudsopdracht. Een defecte straatlantaarn op zonne-energie langs een door donoren gefinancierde landweg is een krantenkop, een vertraagde tweede fase en een reputatieschade voor de distributeur in een markt waar nieuws zich sneller verspreidt dan vervangingsonderdelen. Daarom verdienen garantievoorwaarden en openheid over de batterijconfiguratie in de zonne-energiesector meer aandacht dan de eenheidsprijs.
Voordat u offertes voor straatverlichting op zonne-energie vergelijkt: Controleer het aantal zonuren ter plaatse en de duur van het regenseizoen, vervolgens het type batterij (bij voorkeur LiFePO4), de opgegeven gebruiksduur in dagen en het vermogen van de zonnepanelen. De prijs per stuk is de laatste kolom die ertoe doet. Een lamp die al in het tweede regenseizoen kapotgaat, was nooit goedkoop.
Hoe de stroomvoorziening bepalend is voor de inkoopwijze
De betrouwbaarheid van het elektriciteitsnet bepaalt niet alleen de technologie, maar ook wie er koopt en hoe. Waar het elektriciteitsnet betrouwbaar is en nutsbedrijven eigenaar zijn van de activa, draait de inkoop om eigendomseconomie: de afweging tussen huren en kopen uit laag twee, waarbij de besparingen van 50 tot 65 procent door de overstap naar LED de omschakeling financieren. Waar verlichting off-grid wordt aangelegd, is de inkoop projectgebonden: in aanbestedingen worden autonoomheidsdagen en batterijchemie gespecificeerd in plaats van wattage, en de winnende leveranciers zijn degenen die beide kunnen aantonen.
Eén segmentcijfer omvat beide markten: het vermogensbereik van 50–150 W had in 2025 een marktaandeel van 53,15% en zal naar verwachting met 7,05% het snelst groeien van alle vermogensbereiken (Inlichtingendienst van Mordor, 2026). Deze categorie omvat de hoofd- en woonwegen die zowel in gevestigde markten bij renovatie als in opkomende markten bij de aanleg als eerste worden aangelegd. Dit komt het dichtst in de buurt van een universele voorraadbeslissing in deze markt, en hier begint de volgende paragraaf.
Voordat u een shortlist opstelt van leveranciers van zonnepanelen of apparaten van 50–150 W, dient u de documentatie van WOSEN over de configuratie, het rendement en de garantie per model op te vragen.
Configuratiegegevens opvragenVan markttrend tot inkooporder
Pas de voorraadmix aan vóór de SKU-lijst
Het vertalen van de drie lagen naar de voorraad levert een structuur op, geen lijst. De 50–150 W-band vormt de basis. Hier concentreert de vraag zich en wordt de snelste groei voorspeld; daarom zijn de diepte van het assortiment en de beschikbaarheid hier belangrijker dan de breedte elders. Smart-readiness vormt de tweede lijn: apparaten met NEMA/Zhaga-aansluitopties, die zelfs voor klanten worden aangehouden die nog geen besturingssystemen kopen, omdat de termijn voor het voldoen aan aanbestedingseisen al is ingegaan. De derde lijn bestaat uit off-grid zonne-energieproducten, die apart op voorraad worden gehouden (of in ieder geval worden ingekocht), met eigen garantievoorwaarden, omdat de storingspatronen en zorgvuldigheidseisen hiervan niets gemeen hebben met netgekoppelde producten.
Controleer de leverancier voordat je de prijs bekijkt
Elk van die regels is een bewering, totdat een leverancier deze met bewijsstukken onderbouwt. Vijf controles maken het verschil tussen een echte partner en een catalogus:
- Werkzaamheid, getest op armatuurniveau. Vraag naar de geteste lm/W-waarde en de testomstandigheden, niet naar het nummer van het LED-gegevensblad. Straatlantaarns die in serie worden geproduceerd, halen tegenwoordig aan de bovenkant van het assortiment zo’n 220 lm/W, dus een leverancier die 130 lm/W als ‘premium’ aanprijst, moet daar een goede reden voor hebben.
- Garantie, schriftelijk, per productlijn. De voorwaarden voor complete lampen verschillen per productlijn. Een leverancier die op zonne-energieproducten en netvoedingsproducten dezelfde garantie biedt, heeft waarschijnlijk over geen van beide goed nagedacht.
- Informatie over off-grid-configuraties. Accutype, aantal dagen autonomie en vermogen van de zonnepanelen, per model, met de mogelijkheid om per project aan te passen. Dit negeren leidt tot een fout.
- Certificeringsbereik voor uw douaneregeling. CE en RoHS voor Europa, UL of ETL voor Noord-Amerika, SAA voor Oceanië, en de exportdocumenten die op uw markt daadwerkelijk worden geaccepteerd.
- Levertijd en inzicht in de bestelling. Vijfendertig tot veertig dagen is een haalbare productietermijn op dit niveau; het gaat erom of de leverancier je binnen die termijn de status van de bestelling kan laten zien, en niet alleen maar kan beloven.
Wat zullen aanbieders vervolgens vragen?
De grenzen van de specificaties verschuiven overal in dezelfde richting: IP65-afdichting als minimum (IP66 bij ernstige stof- of zoutbelasting), een minimale lichtopbrengst vastgelegd in het hoofdstuk over armaturen, bepalingen inzake de besturingsinterface en het aantal garantiejaartal als beoordelingscriterium. De wijze van inkoop zorgt voor extra druk. De afweging tussen huren en kopen zorgt ervoor dat steeds meer steden kiezen voor eigen bezit, terwijl de levertijden aan de aanbodzijde een aparte risicocategorie zijn geworden; gemeentelijke aannemers melden dat de inkoop van elektrische apparatuur tot en met 2026 „brutal“ wordt (r/civilengineering, 2026). In die context is een leverancier die de doorlooptijd vastlegt waardevoller dan een leverancier die twee procent goedkoper is.
| Groeilijn | Dit is iets voor jou als | Het mislukt als | Controleer dit voordat u bestelt |
|---|---|---|---|
| 50–150 W, op het elektriciteitsnet aangesloten | u bedient gemeentelijke kopers of kopers uit de aannemersbranche op de netmarkten | jullie verkopen uitsluitend via de winkelrekken | geteste armatuur lm/W, IP-klasse, merk van de driver |
| Smart-ready (NEMA/Zhaga) apparaten | In aanbestedingen in uw markt wordt steeds vaker de aanwezigheid van interfaces vereist | uw kopers hebben al tien jaar lang geen stappenplan | beschikbaarheid van aansluitopties, ondersteuning van dimprotocollen |
| Zonne-energiesysteem voor gebruik buiten het elektriciteitsnet | je houdt je bezig met regio’s met onbetrouwbare elektriciteitsnetten of door donoren gefinancierde wegenbouwprojecten | u kunt garantieclaims niet ter plaatse afhandelen | batterijtype, aantal dagen gebruiksduur, vermogen van de zonnepanelen, garantievoorwaarden |
Bron: Marktgegevens volgens de aangehaalde rapporten; checklist volgens de procedure voor leverancierscontrole
Wat deze markt betekent voor uw productassortiment
Als je de drie lagen opnieuw door een ‘stocking decision’ haalt, worden ze elk tot één zin samengevat. De lampenlaag is duidelijk: het aandeel van LED’s van 83,55% betekent dat niemand iets te winnen heeft bij het beleggen in technologische overgangen. De besturingslaag bevindt zich in een vroeg stadium en kent een samengesteld effect: aangezien 56,15% van de systemen nog conventioneel is en de slimme segmenten groeien vanaf beide uiteinden van de schattingsbandbreedte (6,82% tot 20,9%), vormen aandelen die klaar zijn voor interface-integratie een calloptie op de volgende aanbestedingscyclus. De vermogenslaag is waar de volumegroei plaatsvindt: de 50–150 W-band (marktaandeel van 53,15%, CAGR van 7,05%) en de uitbreiding van off-grid-systemen, met tien miljoen kits per jaar en stijgende, vormen de vraag die tien jaar geleden nog niet bestond.
De ongemakkelijke conclusie is dat een productassortiment dat is opgebouwd rond één goedkope LED-SKU aan alle drie de punten tekortschiet. Standaardlampen tegen een standaardprijs vormen precies het niveau waarop differentiatie ophoudt; de verdedigbare marge zit in de focus (het juiste vermogensbereik), de conformiteit (de interfaces) en de geloofwaardigheid (de off-grid-garantie die je kunt nakomen). Deze drie aspecten kunnen niet zomaar door een inkoopafdeling worden geïmproviseerd; ze moeten door een leverancier in het ontwerp worden ingebouwd.
Daardoor verandert de betekenis van het begrip ‘leverancier’ voor deze categorie. De controlepunten uit het vorige hoofdstuk (geteste doeltreffendheid, garantievoorwaarden per productlijn, openbaarmaking van configuraties, reikwijdte van certificeringen, inzicht in doorlooptijden) vergen daadwerkelijke capaciteit van een leverancier, en juist daarom zijn ze nuttig als selectiecriteria in plaats van louter afvinkoefeningen.
Ons eigen assortiment bij WOSEN is opgebouwd volgens diezelfde structuur en voldoet aan de hierboven genoemde normen: een netgekoppelde straatverlichtingslijn ontworpen volgens gedocumenteerde doelstellingen voor de doeltreffendheid, met een garantie van 5 jaar op de gehele lamp voor de zonne-energieserie, productie die via ERP wordt bijgehouden met een doorlooptijd van 35–40 dagen en een reactietermijn van 12 uur voor aanvragen uit het buitenland, en serviceverplichtingen die onderzoek doen naar alles van storingen bij batchverwerking tot onderzoek naar de netspanning, want een claim met betrekking tot off-grid-installaties die je niet kunt afhandelen, is een risico, geen verkoop. Welke leverancier je ook kiest, zorg ervoor dat je die vijf punten op papier krijgt.
De line-card-formule die deze markt ondersteunt
50–150 W
hoofdcijfers als uitgangspunt: 53,151 TP3T-aandeel, 7,051 TP3T CAGR.
Geschikt voor smart-toepassingen
interface-opties als optiewaarde: 6,82–20,9% slimme groei, 56,15% moet nog worden omgerekend.
Zonne-energieproductlijn
off-grid met aantoonbare garantie als regionale groeimarkt: meer dan 10 miljoen kits per jaar voor de gehele markt.
Als de volgende aanbestedingsronde al dichtbij genoeg is om er rekening mee te houden, kost het niets om een leverancier die aan deze checklist voldoet (waaronder WOSEN) op je offerteoverzicht te zetten en te vergelijken.
Zorg ervoor dat u schriftelijk antwoord krijgt op de vijf vragen over de leverancierscontrole
WOSEN produceert netgekoppelde en zonne-energie-straatlantaarnseries die voldoen aan de bovenstaande normen: gedocumenteerde efficiëntie, garanties per serie, openbaarmaking van de configuratie en een door ERP bijgehouden productietermijn van 35–40 dagen, met een reactietijd van 12 uur op aanvragen uit het buitenland.
Zet WOSEN op je lijstje met offertesBronvermeldingen
- Inlichtingendienst van Mordor. “Analyse van de omvang en het marktaandeel van de markt voor straat- en wegverlichting.” 2026.
- SNS Insider. “Omvang, marktaandeel, groei en trends van de markt voor straatverlichting, 2035.” 2026.
- The Business Research Company. „Marktrapport over straat- en wegverlichting 2026.” 2026.
- MarketsandMarkets. “Omvang, groei, trends en prognoses van de markt voor straatverlichting tot 2036.” 2026.
- Berg Insight. „De wereldwijde markt voor slimme straatverlichting.“ 2025.
- New York Power Authority. “Programma voor LED-straatverlichting in de hele staat.” 2023.
- r/lexington. “Waarom betalen we $5,5 miljoen per jaar om straatlantaarns te huren die we ook zelf zouden kunnen bezitten?” 2026.
- r/civilengineering. “Heeft iemand anders ook zo’n last van de lange levertijden van elektrische apparatuur?” 2026.
- GOGLA. “Het rapport over de wereldwijde markt voor off-grid zonne-energie in 2025.” 2026.
- ESMAP / Lighting Global. “Begeleidende website bij het rapport over trends op de markt voor off-grid zonne-energie.” 2024.
- Uitbreiden. “De beste straatverlichting op zonne-energie voor projecten in Afrika: een praktische gids voor kopers.” 2026.
- WOSEN. “LUMINA-serie: verstelbare LED-straatverlichting.”
- WOSEN. “Service na verkoop.”
- WOSEN. “LED-straatverlichting.”
- WOSEN. Startpagina.
 English
 Spanish
 French
 German
 Italian
 Arabic
 Russian
 Portuguese
 Dutch
 Indonesian
 Turkish
 Polish